Em julho de 2026, o Brasil somou cerca de 83,9 milhões de brasileiros enfrentando a inadimplência, segundo a pesquisa realizada pelo Serasa. Se você vende a prazo, sabe que cada conta em aberto é dinheiro que não entra no caixa e uma conversa para reaver os valores.
E, ainda assim, existem momentos em que os clientes não pagam, e você precisa recorrer a outros meios, como a negativação no Serasa. Ela é o registro de uma dívida vencida no cadastro de inadimplentes. Quem pede é a empresa credora, depois de esgotar a cobrança amigável. O devedor recebe uma carta com prazo para pagar.
Enquanto diretor de Operações Financeiras e Tesouraria do Asaas, tenho mais de 12 anos de experiência em pagamentos e cobrança, e vou te ajudar a conhecer a negativação. Neste guia, explico quando negativar, quais documentos separar, os prazos que a lei impõe e como evitar uma negativação indevida.
O que é negativação no Serasa?
A negativação no Serasa é a inclusão de uma dívida vencida, com valor, credor e data, no cadastro de inadimplentes do birô. O registro fica visível para quem consulta o CPF ou CNPJ, tende a reduzir o Score e sinaliza ao mercado que aquele pagador tem pendências em aberto.
Na tesouraria, trato a negativação como o último degrau do controle de inadimplência, nunca o primeiro. E, se posso te dar um conselho, seria esse: antes de negativar, envie lembretes, tente a negociação e ative a sua régua de cobrança.
Só quando a inadimplência financeira atingir o prazo limite, inicia-se o processo de negativação no Serasa.
O objetivo é, além de recuperar os valores que não foram pagos, notificar o mercado a respeito de consumidores que não cumprem suas obrigações financeiras.
O que acontece com quem tem nome negativado?
Dívidas negativadas referem-se às pendências em aberto já registradas em empresas de serviço de crédito pelos credores. Após o registro, a pendência ficará ligada no histórico de crédito do indivíduo ou empresa, com as informações disponíveis para consulta por outras empresas.
Com isso, o pagador pode enfrentar diversas restrições enquanto a dívida estiver ativa, como dificuldade de obtenção de crédito, contratação de aluguel e compras a prazo. Essas restrições podem mudar após o pagamento ou depois de cinco anos.
Veja:
| Risco para o devedor | O que acontece na prática | Até quando |
|---|---|---|
| Acesso a crédito | Bancos e financeiras tendem a recusar ou encarecer empréstimo, financiamento, cartão e cheque especial | Enquanto o registro estiver ativo |
| Score de crédito | A pontuação (0 a 1.000) tende a cair, porque a negativação pesa na chance de pagamento nos próximos 6 meses | Volta a subir aos poucos após a baixa e com pagamentos em dia |
| Aluguel de imóvel | Imobiliárias consultam o CPF/CNPJ e podem recusar o contrato ou exigir fiador e garantia extra | Enquanto o registro estiver ativo |
| Compras a prazo | Lojas e fornecedores podem negar crediário e boleto parcelado e pedir pagamento à vista | Enquanto o registro estiver ativo |
| Empresa negativada (CNPJ) | Fornecedores podem cortar prazo de pagamento, e o capital de giro fica mais caro ou restrito | Enquanto o registro estiver ativo |
| Limite legal | A informação negativa não pode ficar mais de 5 anos (CDC, art. 43, §1º; Súmula 323 do STJ) | 5 anos ou a prescrição da dívida, o que vier antes |
É por isso que a negativação costuma funcionar: o devedor ganha um motivo concreto para regularizar a situação. Pelo mesmo motivo, ela exige cuidado, porque um registro indevido gera dano ao cliente e risco jurídico para a empresa.
Como verificar um CNPJ ou CPF inadimplente?
Com o alto índice de inadimplência no Brasil, as empresas devem se preocupar com os riscos que essas taxas podem trazer ao caixa.
Assim, consultar o CNPJ ou CPF de um potencial comprador antes de fechar negócio deve ser uma prática implementada na rotina empresarial. É possível realizar essa verificação de duas formas:
- Pelo site oficial do Serasa, com o cadastro da empresa, para verificar o histórico de crédito do cliente em potencial;
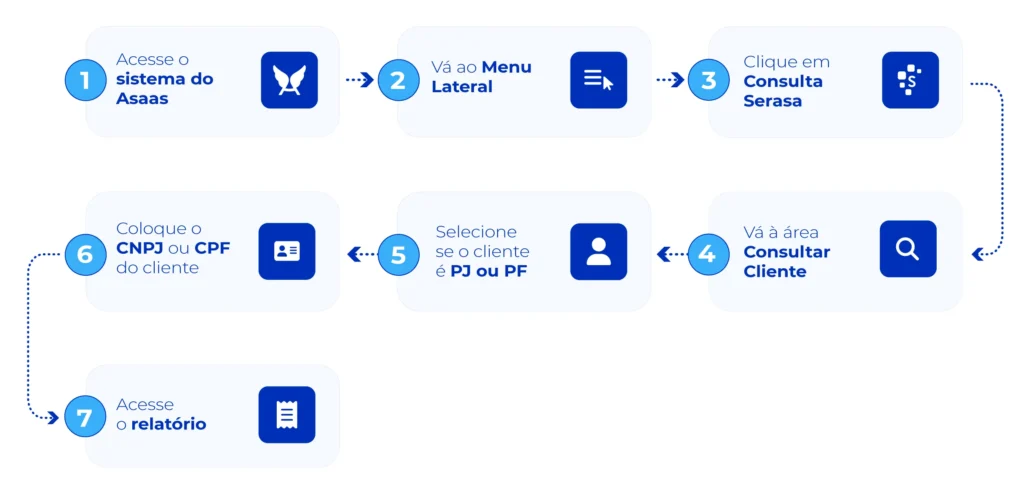
- Via sistemas integrados, como o Asaas, que disponibiliza um relatório dos últimos 8 meses do histórico de crédito da pessoa física ou jurídica consultada.
O processo é realizado pela funcionalidade Consulta Serasa do Asaas, que reúne informações a respeito da situação do CPF/CNPJ, do Score, protestos, quantas consultas já foram realizadas, entre outras informações.
Quanto tempo depois do vencimento posso negativar um cliente?
O Código de Defesa do Consumidor (CDC) e os demais órgãos reguladores não fixam um prazo mínimo para a negativação de um débito. A única determinação é que o devedor seja avisado por escrito antes da inclusão.
Isso quer dizer que a empresa fica responsável pelo prazo praticado para a inserção do CPF ou CNPJ na lista de devedores dos órgãos de proteção ao crédito. Assim, pode ser até mesmo no dia seguinte do vencimento da pendência.Porém, na prática, o comum é esperar pelo menos 30 dias para a inclusão.
Esse prazo permite ao cliente se organizar para a quitação. Afinal, é importante lembrar que o atraso no pagamento pode ser por esquecimento ou por falta momentânea de dinheiro.
Esse período também garante maior margem para execução de estratégias de recuperação dos valores devidos.
Porém, ainda assim, é preciso sempre manter a atenção ao caixa. Só em agosto de 2026, a inadimplência das empresas no crédito bancário ficou em 3,3%, e a do sistema financeiro chegou a 5,04%, segundo as estatísticas de crédito do Banco Central.
Esses dados apontam para a importância de considerar as estratégias de combate à inadimplência, como, por exemplo, as diversas formas de cobrança antes de chegar à negativação no Serasa:
- E-mail de cobrança;
- SMS ou WhatsApp;
- Ligação telefônica;
- Carta de cobrança.
Guarde o registro de cada tentativa. Esse histórico ajuda a comprovar a dívida e protege a empresa se o cliente contestar a negativação. Antes de enviar o pedido, separe:
| Categoria | Informações e Documentos Necessários |
|---|---|
| Dados do Devedor | CPF ou CNPJ válido, informações de contato e titularidade da dívida. |
| Detalhes da Dívida | Comprovação da origem do débito, valor exato e data de vencimento. |
| Documentação Suporte | Contrato assinado (ou aceite digital), nota fiscal, boleto bancário e comprovante de entrega de mercadoria ou serviço. |
| Histórico de Cobrança | Registro de todas as comunicações e tentativas de cobrança extrajudicial realizadas com o cliente. |
Quanto tempo dura uma negativação?
Após a entrada com o processo de negativar um CPF ou CNPJ, não há como saber o prazo de duração. Isso dependerá do tempo que o cliente levará para realizar a quitação da pendência.
Assim, caso o cliente realize no prazo que o Serasa oferece, a negativação pode durar até 10 dias.
Para o CPF voltar a estar regular, conta-se o prazo de 5 dias úteis a partir do dia do pagamento para a retirada da negativação.
Porém, caso a pendência fique em aberto, sem pagamento, ela valerá até o tempo de prescrição que, no geral, é de 5 anos, conforme diretrizes do CDC:
Art. 27. Prescreve em cinco anos a pretensão à reparação pelos danos causados por fato do produto ou do serviço prevista na Seção II deste Capítulo, iniciando-se a contagem do prazo a partir do conhecimento do dano e de sua autoria.
Negativação no Serasa ou protesto em cartório: qual usar?
Negativação e protesto cobram a mesma dívida por caminhos diferentes. A negativação registra o débito no cadastro de um birô de crédito e pesa na análise de crédito. O protesto é um ato oficial do cartório, exige título ou documento da dívida e dá publicidade formal ao atraso.
| Critério | Negativação no Serasa | Protesto em cartório |
|---|---|---|
| O que é | Registro em cadastro privado de inadimplentes | Ato oficial do tabelião (Lei 9.492/1997) |
| Documento exigido | Prova da dívida (contrato, aceite, nota, cobrança) | Título ou documento de dívida (boleto/duplicata, cheque, contrato) |
| Aviso ao devedor | Carta do birô antes da inclusão (Súmula 359 do STJ) | Intimação feita pelo cartório |
| Efeito principal | Restrição na consulta de CPF/CNPJ e queda de Score | Publicidade oficial do atraso; interrompe a prescrição (Código Civil, art. 202, III) |
| Custo | Tarifa da plataforma ou do birô | Emolumentos do cartório, que variam por estado |
| Quando faz mais sentido | Dívidas recorrentes e de menor valor, cobradas em escala | Título formal, valor alto ou preparação para cobrança judicial |
Para mensalidades, assinaturas e boletos do dia a dia, a negativação costuma ser mais simples, porque sai integrada ao sistema de cobrança. S e a dívida está em boleto e você prefere o cartório, veja como protestar um boleto.
Quando nenhuma das duas resolve, o próximo passo é a cobrança judicial, que tem custo e prazo maiores.
Como negativar um cliente?
Para negativar um cliente no Serasa, a empresa esgota a cobrança amigável, reúne os dados e as provas da dívida, envia o pedido ao birô (direto ou por uma plataforma conveniada), aguarda a carta de aviso ao devedor e, se houver pagamento, retira o registro em até cinco dias úteis.
O processo de solicitação de negativação do cliente inadimplente pode ser realizado tanto pelo birô de crédito quanto via plataformas associadas, como o Asaas, por exemplo.
Assim, é preciso seguir alguns passos para conseguir negativar um cliente no Serasa, veja:
1. Realize diversas tentativas de cobrança antes da negativação
Conversar com o cliente é sempre o melhor caminho para evitar negativá-lo. Afinal, existem inúmeros motivos para a inadimplência acontecer e há meios de conseguir o pagamento antes de negativar um CPF ou CNPJ, inclusive até a cobrança extrajudicial.
Assim, para informar o cliente da pendência, é interessante que a empresa utilize mecanismos de automação.
Uma dica é buscar sistemas que ofereçam uma régua de cobranças personalizável, que dite os momentos e os meios pelos quais as notificações devem ser enviadas, seja antes ou depois do prazo, para incentivar o pagamento.
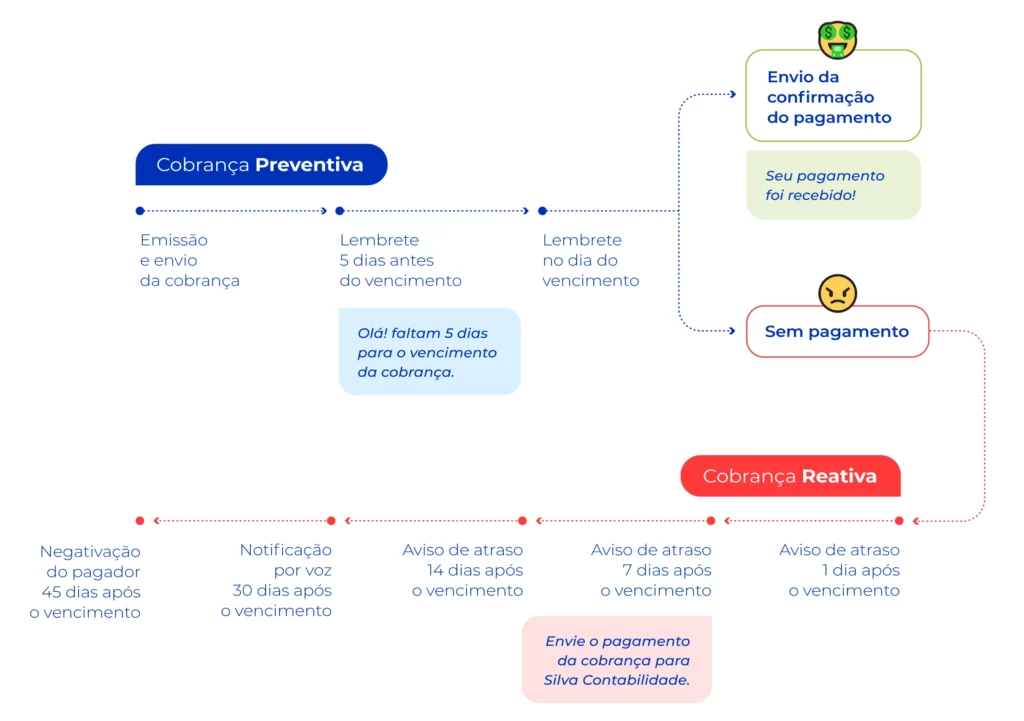
Caso o cliente não retorne o contato e não complete o pagamento, o próximo passo é iniciar o processo de negativação no Serasa.
2. Forneça os dados do cliente para negativação no Serasa
Após a decisão de negativar o cliente, a empresa deve fornecer os dados mais importantes do consumidor ao Serasa. Para isso, é preciso ter algumas informações de cadastro:
- Nome completo/razão social, CPF/CNPJ, endereço, telefone e e-mail;
- Comprovação da dívida por meio de documentações assinadas pelo inadimplente;
- Valores e data da compra, vencimento, valor original, multa e juros. Se tiver dúvida no cálculo, veja como calcular juros por atraso;
- Informações válidas sobre o tempo em que a dívida está ativa e um histórico com todas as cobranças realizadas.
O erro que mais vejo nesse passo é o cadastro desatualizado. Endereço errado faz a carta de aviso não chegar ao devedor e abre espaço para contestação, então vale revisar os dados antes de enviar.
Em uma plataforma como o Asaas, integrada ao sistema do Serasa, todas as informações sobre a cobrança a ser negativada serão coletadas e enviadas automaticamente à empresa para posterior negativação. Assim, não é necessário realizar essa coleta e envio manuais.
3. Aguarde a análise do pedido de negativação no Serasa
Agora é com o Serasa. Pelo Asaas, o Serasa tem até 2 dias úteis para aprovar a solicitação e até 5 dias corridos para enviar a carta.
O consumidor recebe uma carta, com prazo de 10 dias para o pagamento, enviada pela própria instituição.
Caso a quitação não seja feita, o indivíduo será negativado. Nos casos em que há o pagamento, os débitos são retirados do CPF ou CNPJ em até dois dias úteis.
Vale mencionar que a negativação no Serasa e o estado de inadimplência permanecem pelo período de cinco anos, caso não haja o pagamento, mas podem ser cancelados pela empresa a qualquer momento.
4. Respeite o prazo para retirar a negativação no Serasa
Caso o cliente realize a quitação dos débitos pendentes após o prazo do birô, é importante que a empresa realize o descadastro manual do devedor do sistema do Serasa em até 5 dias úteis.
Do contrário, o cliente seguirá com o nome sujo e terá restrições ao acesso de diferentes linhas de crédito.
Importante ressaltar que, caso o cadastro não seja atualizado, a empresa fica sujeita a processos judiciais por danos morais.
5. Use a ferramenta de negativação do Asaas
Para garantir que tanto a cobrança, quanto a retirada do nome da situação de inadimplência aconteçam da forma correta e sem maiores prejuízos aos envolvidos, é indicado um sistema de gestão de cobranças.
Toda empresa pode recorrer à negativação de clientes para combater a inadimplência. Por isso, o Asaas, plataforma financeira e operacional para negócios, auxilia te auxilia a realizar esse procedimento de maneira automática.
Com a ferramenta de negativação do Asaas, todo o processo é feito de maneira digital, eficiente e rápida, evitando burocracias. E ainda é possível utilizar os recursos de notificação, para comprovar as tentativas de contato anteriores à negativação.
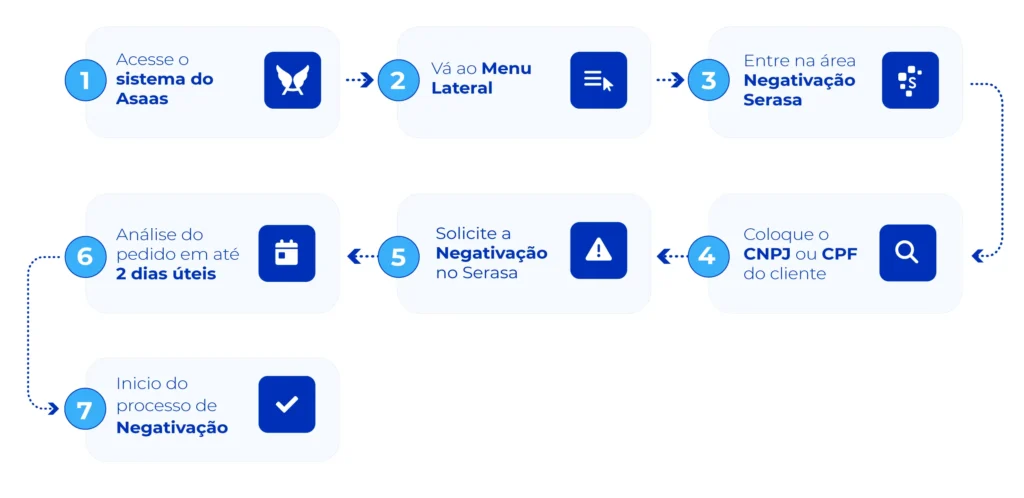
- O processo de negativação no Serasa no Asaas é integrado ao órgão de verificação de crédito.
- É possível enviar automaticamente as cobranças para negativação. Isso acontece por meio do agendamento das negativações, programando o envio ao Serasa a partir do 5º dia de vencimento sem pagamento.
- O sistema do Asaas atualiza automaticamente o status da solicitação de negativação, possibilitando o acompanhamento diário.
- Se o cliente realizar o pagamento após o contato do Serasa, a dívida constará automaticamente como quitada nos sistemas do Asaas.
Além de ter um sistema completo de negativação de clientes, é possível contar com ferramentas de gestão financeira, como: régua de cobrança, emissão de notas fiscais, diversos meios de pagamento, entre outros.
Para desfrutar da automação dos processos, conheça e torne o processo de negativação no Serasa mais eficientes abrindo a sua conta digital PJ no Asaas.
Perguntas frequentes sobre negativação no Serasa
A negativação no Serasa sempre derruba o Score ou o Cadastro Positivo pode compensar?
A negativação no Serasa tende a reduzir o Score de crédito, mas o impacto exato depende do histórico completo do consumidor ou empresa.
O Score considera fatores como pagamentos em dia, consultas recentes ao CPF/CNPJ, relacionamento financeiro e dados do Cadastro Positivo.
Uma pessoa negativada, por exemplo, pode ter queda relevante na pontuação mesmo mantendo contas básicas em dia. Já o Cadastro Positivo ajuda a mostrar bom comportamento financeiro, mas não “anula” automaticamente uma restrição ativa registrada por dívida vencida.
Como saber se um aviso de negativação no Serasa é verdadeiro ou golpe?
Um aviso de negativação no Serasa deve ser confirmado em canais oficiais antes de qualquer pagamento. O consumidor deve desconfiar de links encurtados, boletos com beneficiário desconhecido, pressão por Pix imediato e mensagens com erros de português.
A verificação segura pode ser feita pelo site ou aplicativo oficial da Serasa, além do Validador de Comunicados da própria empresa. Golpes costumam usar nomes como Serasa, SPC ou cartórios para simular cobrança.
Nunca informe senha, token bancário ou dados do cartão por WhatsApp.
É melhor usar negativação no Serasa ou protesto em cartório para cobrar uma dívida?
Negativação no Serasa e protesto em cartório têm finalidades diferentes: a negativação impacta a análise de crédito, enquanto o protesto dá publicidade formal ao inadimplemento por meio do cartório.
Para dívidas comerciais recorrentes, como mensalidades, assinaturas e boletos, a negativação costuma ser mais simples e integrada a sistemas de cobrança.
Já o protesto pode ser mais adequado quando há título formal, como duplicata, cheque ou contrato com obrigação clara. A escolha deve considerar custo, prazo, valor da dívida e risco jurídico.
Quais cuidados jurídicos a empresa deve ter para evitar negativação indevida no Serasa?
Para evitar negativação indevida no Serasa, a empresa deve comprovar origem, valor, vencimento e titularidade da dívida antes de enviar o cadastro ao birô.
Boas práticas incluem manter contrato, aceite digital, nota fiscal, boleto, histórico de cobrança e registro de comunicação com o cliente.
O Código de Defesa do Consumidor, a LGPD e decisões do STJ reforçam a importância de dados corretos e tratamento legítimo das informações. Erros em CPF/CNPJ, valores duplicados ou cobranças já pagas podem gerar dano moral.
O que a empresa deve fazer se o cliente contestar uma negativação no Serasa?
Se o cliente contestar uma negativação no Serasa, a empresa deve pausar a escalada da cobrança e auditar a dívida com documentos.
O ideal é conferir contrato, comprovantes de entrega, notas fiscais, pagamentos, renegociações e dados cadastrais. Se houver erro, a baixa deve ser solicitada imediatamente ao birô de crédito.
Se a dívida for legítima, a empresa deve responder com evidências objetivas e canal de negociação. Procon, consumidor.gov.br e ação judicial podem ser acionados quando a disputa não é resolvida administrativamente.
Quanto tempo depois do vencimento o Asaas envia a cobrança para o Serasa?
No quinto dia após o vencimento, se a negativação estiver ativada e o cliente não tiver pago. O Serasa analisa o pedido em até 2 dias úteis e envia a carta ao devedor em até 5 dias corridos. A inclusão só acontece depois do prazo da carta, que varia por estado.
Pessoa física pode negativar um cliente pelo Asaas?
Não. A Negativação Serasa do Asaas está disponível só para contas de pessoa jurídica com cadastro aprovado; contas PF, associações e ONGs ainda não têm acesso. O cliente negativado precisa ter mais de 18 anos, e a cobrança deve estar vencida há mais de cinco dias.
O que acontece se o cliente pagar uma cobrança negativada no Asaas?
Se o pagamento for feito pela cobrança do Asaas, o Serasa confirma a baixa em até 2 dias úteis, e o status muda para “Recuperado”. Se o cliente pagar por fora, a empresa precisa confirmar o recebimento no Asaas; sem isso, a negativação continua ativa.

Excelente artigo, com certeza o Asaas é muito mais completo em oferecer soluções.