A maioria das empresas trata a inadimplência como um problema de clientes. E, se você também encara dessa forma, tudo bem. Mas saiba que o comportamento padrão dos clientes é previsível. Eles esquecem boletos, adiam pagamentos quando o caixa aperta ou somem quando a cobrança é mal conduzida. O que muda o jogo é realizar o controle de inadimplência.
Controle de inadimplência é o conjunto de processos que a empresa usa para evitar, identificar e recuperar pagamentos em atraso, das notificações simples à cobrança judicial. Com ele, você consegue capturar o comportamento dos clientes antes que o atraso vire perda.
Sou Diretor de Operações Financeiras e Tesouraria do Asaas e, neste guia, vou te ajudar a estruturar um controle de inadimplência eficiente, com o diagnóstico do estágio de cobrança da sua empresa e o que você precisa para dar o próximo passo.
Você sabe o custo real da inadimplência na sua operação?
Antes de falar em solução, é necessário dimensionar o problema. Você provavelmente sabe que sofre com inadimplência, mas já calculou quanto ela custa de fato para a sua operação?
A conta é direta: Custo de inadimplência = faturamento mensal × taxa de inadimplência
Então, por exemplo: se sua empresa fatura R$ 80 mil por mês e 7% das cobranças estão em atraso, você tem R$ 5.600 presos em recebíveis não realizados a cada mês.
Com prazo médio de atraso de 30 dias, isso equivale a R$ 5.600 de capital de giro que você precisa financiar com caixa próprio ou com crédito, pagando juros por dinheiro que já era seu.

Veja também: como calcular juros?
Mas o custo não para aí. Existe um custo oculto: o tempo da equipe dedicado à cobrança manual, as negociações que exigem desconto para fechar, os clientes que simplesmente somem e viram perda definitiva.
Quando você soma tudo, a inadimplência não controlada pode chegar a custar, em média, entre 1,5x e 2x o valor nominal da dívida em atraso.
Os dados do Mapa da Inadimplência do Serasa, de junho de 2026, ajudam a calibrar a expectativa: cerca de 83,7 milhões de brasileiros se encontram em situação de inadimplência.
Para empresas B2B e B2C, isso significa que uma parte relevante da base de clientes tem histórico de atraso.
Por isso, eu sempre digo: não é possível eliminar a inadimplência, mas você pode reduzir drasticamente o impacto ao implementar o controle corretamente.
Como identificar clientes inadimplentes antes que o atraso se consolide?
Há sinais que precedem a falta de pagamento, principalmente se você já tem um bom nível de maturidade no seu processo de cobrança.
Para identificar um cliente que pode virar inadimplente, você deve observar:
- Histórico de atraso crescente: observe se o cliente que antes atrasava 5 dias começou a atrasar 15;
- Frequência de solicitações de prazo: pedidos de extensão de prazo de vencimento podem sinalizar dificuldades no fluxo de caixa;
- Redução no volume de compras: em carteiras B2B, a queda brusca no volume pode indicar dificuldade financeira do cliente antes do primeiro atraso.
- Mudanças no comportamento de contato: se o cliente que costumava responder rápido começa a demorar ou ignorar comunicações, esse é um sinal claro.
Esses sinais, por si só, não determinam que o cliente vai inadimplir, mas são indicativos e justificam uma conversa proativa da sua parte. Além de outras iniciativas, como: revisão de limite de crédito ou antecipação de condições de pagamento.
Em qual estágio de maturidade de cobrança sua empresa está?
Em vez de uma lista de passos, o ideal é diagnosticar o nível de maturidade em cobranças da sua empresa, para conseguir manejar o controle de inadimplência com mais efetividade.
Com base na minha experiência de mais de 20 anos lidando com cobranças, pude observar e constatar que, de maneira geral, as empresas passam por quatro estágios distintos de maturidade no controle de inadimplência.
Vou explicá-los a seguir, com exemplificações práticas:
1. Você ainda cobra de maneira reativa
Imagine que a sua empresa só age quando percebe que o pagamento não entrou. Esse é um estilo reativo, ou seja, você só age depois de perceber o problema.
E como você pode perceber se age assim? Identificando algum desses gaps:
- Clientes em atraso há semanas, sem que ninguém tenha entrado em contato;
- Cobrança feita por e-mail informal ou ligação sem roteiro;
- Falta de relatórios de inadimplência por faixa de atraso;
- Alta dependência de uma ou duas pessoas que “sabem quem deve“.
Identificou alguma dessas situações? Se sim, sua empresa está neste primeiro estágio, em que não há um processo formalizado.
Nesse cenário, a cobrança depende de alguém lembrar de ligar ou mandar mensagem, e nada fica registrado para você acompanhar depois.
O que está faltando, então, para melhorar essa situação? A meu ver, você precisa de processos.
Ou seja, você precisa ter um controle mínimo de quais clientes estão inadimplentes, por quanto tempo, quais os valores e etapas ainda precisam ser seguidas para reaver os valores.
2. Você já tem um controle de inadimplência estruturado
Nesse estágio, a sua empresa já segue uma sequência de cobrança, tem maior controle dos clientes inadimplentes e consegue, com limitações, reaver os valores.
Existe alguém na sua equipe responsável pelo processo, o que leva a uma noção de quando cobrar e como, mas ainda falta mais consistência.
Isso acontece quando:
- Régua de cobrança existe no papel, mas não é seguida com consistência;
- Envio de boletos e notificações feito manualmente, sujeito a esquecimento;
- Conciliação de pagamentos feita por planilha ou sistema desatualizado;
- Sem cobrança preventiva, você ainda só age após o vencimento.
Nessa etapa, o que faz sua empresa avançar é automatizar a régua e começar a cobrar antes do vencimento.
É como eu sempre digo: é neste estágio que muitas empresas ficam presas por anos. Elas acham que têm um processo porque têm uma planilha e alguém designado para cobrar.
Mas processo manual é processo frágil, já que ele falha quando essa pessoa está de férias, quando o volume cresce ou quando o mês é corrido.
E, para sair disso e chegar no próximo estágio, você precisa de automação. Ela não substitui a inteligência humana na cobrança, mas garante que nenhum cliente em atraso passe despercebido. Vou explicar mais a seguir.
3. Você já realiza o controle de inadimplência com automação
No estágio automatizado, o sistema emite as cobranças, envia notificações antes e depois do vencimento e concilia os pagamentos sem intervenção manual.
A equipe só entra quando a automação não resolve, por exemplo, em uma renegociação. É aqui está que a maioria das empresas com cobrança mais madura.
Na prática, a automação garante:
- Boletos, Pix e links de pagamento emitidos automaticamente;
- Notificações por e-mail, SMS e WhatsApp disparadas em cadência programada;
- Conciliação automática dos pagamentos recebidos.
Vejo esse efeito de perto nas conversas com clientes do Asaas. Quer um exemplo? A ProJuris, empresa de software jurídico que tinha cerca de 1.500 clientes na época, lidava com um volume alto de cobrança manual, inadimplência elevada e muitos cancelamentos por falta de pagamento.
Depois de automatizar as cobranças preventivas e reativas com a régua de cobrança do Asaas, a empresa reduziu o churn em 50%.
Por isso que sempre digo: aumentar a produtividade do negócio é o melhor caminho para combater a inadimplência.
Mas automatizar não é o ponto final. Você vai precisar saber quais clientes atrasam, em que período do mês e por quais canais respondem melhor. Esses dados são a ponte para o último estágio: prevenir a inadimplência antes que ela aconteça.
Veja mais: como protestar um boleto?
4. Você se previne da inadimplência na rotina
No estágio preventivo, o controle de inadimplência começa antes da venda. Aqui, você precisa avaliar o risco de cada cliente na entrada, definir limites de crédito por perfil e usar os dados para identificar quem tende a atrasar antes do primeiro vencimento, sem abrir mão da automação conquistada no estágio anterior.
Para chegar aqui, você precisa de três frentes:
- Política de crédito formalizada: critérios claros de aprovação antes de fechar o contrato;
- Consulta a birôs de crédito: Serasa, SPC ou Boa Vista, para analisar o histórico e a capacidade de pagamento do cliente;
- Indicadores de inadimplência como KPI: taxa de inadimplência, prazo médio de atraso e índice de recuperação, acompanhados com a mesma frequência que o faturamento.
Na minha experiência, esse é o estágio que exige mais disciplina, porque não basta configurar um sistema: a política precisa ser revisada sempre que o perfil da base muda.
Veja, abaixo, um resumo dos 4 estágios e use para um diagnóstico rápido:
| Estágio | Como a cobrança funciona | Sinais de que sua empresa está aqui | Próximo passo |
|---|---|---|---|
| 1. Reativo | A empresa só age depois que o pagamento não entra | Atrasos de semanas sem nenhum contato; cobrança por e-mail informal ou ligação sem roteiro; nenhum relatório por faixa de atraso; dependência de uma ou duas pessoas | Formalizar o processo: listar inadimplentes, valores, tempo de atraso e etapas de recuperação |
| 2. Estruturado | Há uma sequência de cobrança e um responsável, mas a execução é manual | Régua só no papel; boletos e notificações enviados à mão; conciliação em planilha; nenhuma cobrança antes do vencimento | Automatizar a régua e incluir lembretes antes do vencimento |
| 3. Automatizado | O sistema emite as cobranças, envia as notificações e concilia os pagamentos; a equipe só entra nas exceções | Boletos, Pix e links de pagamento emitidos automaticamente; notificações por e-mail, SMS e WhatsApp em cadência programada; conciliação automática | Analisar o comportamento de pagamento da base e criar uma política de crédito |
| 4. Preventivo | O risco é avaliado antes da venda | Consulta a birôs de crédito (Serasa, SPC, Boa Vista) na entrada; limites por perfil de risco; indicadores de inadimplência acompanhados como KPI | Revisar periodicamente a política e os limites de crédito |
Como alcançar o estágio mais avançado do controle de inadimplência?
Eu já te expliquei acima quais são os principais estágios, mas, para chegar a uma estratégia preventiva, você precisa de ferramentas e estratégias específicas.
O processo de cobrança exige estudo e análise para entender quando, como e em qual etapa implementar as soluções, para serem, além de um auxílio no seu processo, uma alavanca de segurança para a empresa.
Vou te explicar algumas dessas ferramentas/soluções para te ajudar a evoluir no seu controle de inadimplência:
Crie uma política de crédito para controlar a inadimplência
Para sair do nível de cobrança reativa, você não pode ficar esperando o seu cliente atrasar. É preciso agir antes. Por isso, é preciso criar uma política de crédito.
Ela define, antes do fechamento do contrato, qual é o risco que a sua empresa está disposta a aceitar em negociações e novas propostas.
Uma estrutura eficiente de política de crédito define:
- Critérios de aprovação: consulta a Serasa, SPC ou Boa Vista, para analisar o histórico com outros fornecedores e verificar a capacidade de pagamento;
- Limites por perfil de risco: clientes com histórico de atraso têm limite menor ou condições de pagamento mais restritivas;
- Exigências por valor de contrato: acima de determinado valor, você pode exigir garantias, antecipação parcial ou fiador;
- Revisão periódica: o perfil de risco de um cliente muda, por exemplo, um bom pagador que passa por dificuldade financeira precisa ter seu limite reavaliado.
A política de crédito não é uma burocracia para dificultar a venda, pelo contrário. Ela é um instrumento muito importante para te ajudar a vender para quem vai pagar.
Na prática, uma política bem calibrada não reduz o volume de vendas: ela muda o perfil de quem compra, e isso reduz o custo total de inadimplência sem mexer no faturamento.
Continue aprendendo sobre:
Desenvolva uma régua de cobrança
Agir de maneira preventiva é a forma mais barata e mais eficiente de controlar a inadimplência.
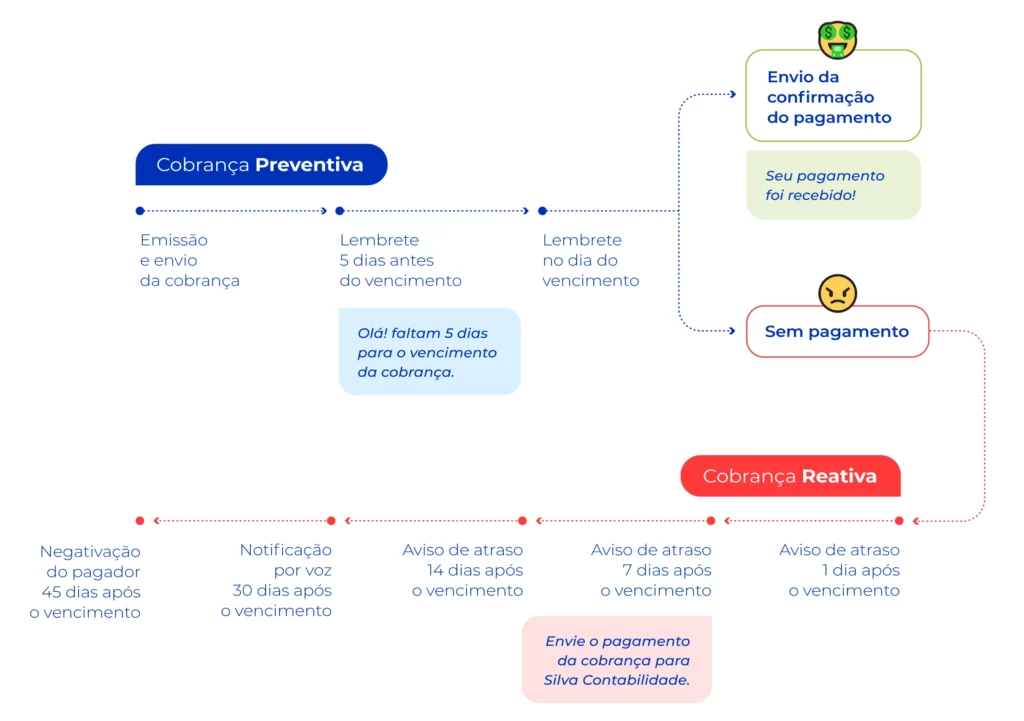
Uma forma de fazer isso de maneira rápida é com a cobrança extrajudicial, que pode usufruir de régua de cobrança bem estruturada. Criar lembretes para antes, no dia e após o vencimento resolve a maior parte dos atrasos que acontecem por esquecimento, por exemplo.
Então, você pode estruturar uma sequência planejada de comunicações enviadas após a criação da fatura.
Por meio dela, você define canal, tom e frequência para cada momento do antes e depois do atraso, garantindo que nenhum cliente inadimplente seja ignorado, independentemente do volume da carteira.
Veja uma referência de régua que você pode adotar:
| Prazo | Canal principal | Tom | Objetivo |
| 5 dias antes do vencimento | E-mail + WhatsApp | Cordial | Comunicar prazo final + link |
| 3 dias antes do vencimento | SMS | Neutro | Comunicar pendência a vencer |
| No dia do vencimento | E-mail + WhatsApp | Cordial | Relembrar o prazo final no mesmo dia + enviar link para quitação |
| 1 dia após vencimento | Neutro | Comunicar pendência vencida | |
| 3 dias após | SMS | Neutro | Comunicar pendência vencida |
| 5 dias após | Firme | Comunicar pendência e próximos passos no caso de não pagamento | |
| 7 dias após | Ligação ou e-mail | Firme | Entender a situação, propor acordo |
| 15 dias após | E-mail formal + carta | Formal | Formalizar a cobrança, sinalizar próximos passos |
| 30 dias após | Notificação extrajudicial | Assertivo | Sinalizar negativação |
| + de 45 dias após | Negativação / protesto | — | Recuperação formal |
Lembre-se de algo importante: o tom da comunicação importa tanto quanto o canal. Um cliente de 5 anos com primeiro atraso merece abordagem diferente de um cliente novo com segundo atraso em três meses.
Régua eficiente não é régua rígida, é a que usa o histórico do cliente para calibrar a abordagem.
Tenha opções de renegociação da pendência
Quando o cliente reconhece a dívida, mas não tem condições de pagar o total, a negociação é o caminho mais rápido para recuperação.
É por isso que você precisa ter alternativas para a renegociação, com regras claras para conceder melhores oportunidades ao cliente.
Pensando em uma estrutura de negociação eficiente, você deve definir:
- Limite de desconto por estágio de atraso: nessa etapa, você tem que identificar o quanto está disposto a ceder para fechar o acordo. O desconto deve ser proporcional à probabilidade de recuperação;
- Opções de parcelamento: as parcelas oferecidas devem ser compatíveis com a capacidade real de pagamento. Oferecer um acordo impossível de cumprir gera nova inadimplência;
- Documentação obrigatória: faça questão de formalizar todo acordo por escrito, com nova data de vencimento, valor total e forma de pagamento. Acordo verbal não tem força legal;
- Protocolo de quebra de acordo: se o cliente não cumprir o acordo, a régua avança imediatamente para o próximo estágio, sem nova negociação informal.
Na parte do contrato, você deve deixar claro qual é o protocolo de quebra de acordo, seja a negativação formal ou a cobrança extrajudicial da dívida.
Veja também sobre:
- Como cobrar inquilino inadimplente?
- Gestão de inadimplência em mensalidades escolares.
- O que fazer quando o paciente não paga?
Negative clientes inadimplentes
A negativação no Serasa é uma das formas mais eficientes de recuperação de crédito no Brasil.
Essa solução impõe restrições reais ao inadimplente: acesso a crédito, financiamentos, abertura de contas.
Apesar de ser uma medida mais extrema para o controle da inadimplência, não deve ser ignorada, uma vez que é um incentivo concreto e direto para regularização de dívidas.
Veja mais sobre a negativação no Serasa.
Vale lembrar que você pode realizar a negativação por meio de plataformas operacionais, como o Asaas, por exemplo, de maneira automática. Assim, você configura a negativação como etapa da régua, eliminando o trabalho manual e garantindo que o processo ocorra dentro dos prazos legais.
Siga para a cobrança judicial de uma dívida
Uma coisa vou te falar: a cobrança judicial deve ser o seu último recurso, ao considerar a maturidade da cobrança.
Você sempre deve considerar se vale a pena acionar a justiça. Ela pode valer se, por exemplo, o valor da dívida superar o custo estimado do processo (honorários + taxas + tempo) e existir evidência de que o devedor tem patrimônio ou renda para satisfazer a dívida.
Do contrário, você deve utilizar todas as demais ferramentas para evitar judicializar a causa e partir para patamares mais sérios.
Existem algumas formas de judicializar uma dívida:
| Forma de Judicialização | Características/Finalidade |
| Ação de cobrança | Geralmente utilizada para contratos formais. Exige um processo mais longo, mas sem título executivo. |
| Ação monitória | Mais rápida, exige prova escrita da dívida (contrato, nota promissória, e-mail com reconhecimento da dívida). |
| Ação de execução de título extrajudicial” | Para títulos executivos (cheques, notas promissórias, contratos com cláusula de confissão de dívida). Permite penhorar bens sem precisar de sentença condenatória. |
| Protesto em cartório | Cria registro público da dívida. Mais rápido e barato que ação judicial, com efeito de pressão semelhante à negativação. |
Aconselho sempre consultar um escritório de advocacia antes de seguir por esta linha de controle de inadimplência, combinado?
Sistema de cobrança de inadimplentes: o que avaliar na hora de escolher?
Ainda que você possa aplicar todas as dicas que te dei nesse conteúdo manualmente, isso te tomaria um grande tempo.
Para tornar a sua operação estruturada, eu aconselho que você automatize os processos que puder. E a automação exige uma plataforma adequada.
Para isso, você pode elencar alguns recursos inegociáveis para automatizar e buscar plataformas que ofereçam esses serviços para você.
Veja alguns recursos:
- Régua de cobrança configurável com múltiplos canais (e-mail, SMS, WhatsApp);
- Emissão de boleto, cobrança por Pix e link de pagamento;
- Conciliação automática de pagamentos recebidos;
- Dashboard de inadimplência por faixa de atraso, valor e cliente;
- Negativação automática integrada ao Serasa.
O Asaas é uma plataforma financeira e operacional para empresas. Nele, você centraliza emissão de cobranças, régua automática, conciliação e negativação no Serasa, com API de pagamento para quem precisa integrar a cobrança aos próprios sistemas.
Em poucos cliques, sua régua está criada e as notificações serão enviadas automaticamente aos seus clientes, com base nas suas configurações.
Quer saber mais? Conheça a régua de cobranças do Asaas.
Perguntas frequentes sobre controle de inadimplência
Vale a pena oferecer desconto para cliente inadimplente pagar à vista?
Depende do estágio da dívida e do custo de capital. Para dívidas com mais de 90 dias, a probabilidade de recuperação cai significativamente. Portanto, um desconto de 20% a 30% pode ser mais eficiente do que continuar o processo de cobrança.
Para dívidas recentes (menos de 30 dias), desconto imediato cria precedente ruim: o cliente aprende que atrasar tem benefício. Nesse caso, é melhor facilitar o pagamento (parcelamento, extensão de prazo) sem desconto no principal.
Como saber se a inadimplência alta é problema de crédito ou de cobrança?
Analise o perfil dos inadimplentes: se a maioria é de clientes novos com pouco histórico, o problema está na concessão de crédito, já que a política de entrada está aprovando perfis de risco alto.
Se a inadimplência se concentra em clientes antigos com bom histórico, o problema está na cobrança, como se algo tivesse mudado no processo ou na comunicação. Ambos têm soluções distintas e misturá-los gera diagnóstico errado.
A partir de quantos dias de atraso devo negativar o cliente?
Não existe um número único, já que depende de fatores como: valor da dívida, perfil do cliente e estratégia da empresa.
O que é inegociável é o prazo legal: embora não tenha uma determinação exata do prazo, a notificação deve ser enviada com antecedência ao devedor. O recomendado é aguardar antes da negativação efetiva. Na prática, empresas com régua bem estruturada costumam negativar entre 30 e 45 dias de atraso, depois de esgotadas as tentativas de contato e negociação.
Como tratar um cliente bom pagador que atrasou pela primeira vez?
Com abordagem diferente de qualquer outro inadimplente. O contato deve ser proativo e empático, a fim de verificar se houve algum problema, oferecer facilidade de pagamento (nova data, parcelamento) e manter o tom do relacionamento comercial.
Clientes de alto valor com primeiro atraso têm alta probabilidade de regularização espontânea quando a abordagem é correta. Tratá-los como devedores contumazes é o caminho mais rápido para perder um bom cliente.
O que fazer quando o cliente não responde mais?
Documentar todas as tentativas de contato (datas, canais, conteúdo das mensagens) é essencial para qualquer desdobramento legal.
Em seguida: negativação, protesto e, dependendo do valor, acionamento de empresa de cobrança terceirizada ou escritório jurídico especializado.
Porém, é importante atentar-se a uma coisa: ameaçar o cliente com processos judiciais é enquadrado como cobrança abusiva, segundo o CDC, representando grande risco para a sua empresa.
Qual é o prazo de prescrição de dívidas?
Varia conforme o tipo de relação:
| Tipo de dívida | Prazo de prescrição |
| Dívidas em geral (Código Civil, art. 205) | 10 anos |
| Cheques (Lei 7.357/85, arts. 33 e 59) | 6 meses (apresentação) + 2 anos (ação) |
| Notas promissórias (Decreto 57.663/66, art. 70) | 3 anos |
| Contratos de prestação de serviço (Código Civil, art. 206, §5º, I) | 5 anos |
| Relações de consumo (CDC) | 5 anos |
Após a prescrição, a dívida não pode ser cobrada judicialmente nem negativada, mas continua existindo como obrigação moral, segundo o Art. 43 do Codigo de Defesa do Consumidor. Por isso, o controle ativo evita que dívidas prescrevam sem tentativa de recuperação.
Recomendo que você sempre confirme o prazo da sua dívida específica com um advogado, combinado?