Em um ecossistema digital em constante expansão, a fraude não é apenas uma ameaça distante. É uma certeza estatística. Só no 1º semestre de 2026, o segmento de meios de pagamento registrou mais de 1,2 milhão de tentativas de fraude de identidade, segundo levantamento da Serasa Experian.
Com essa evolução, também surgiram novos riscos: fraudes digitais mais sofisticadas, engenharia social, falsificação de identidade e ataques automatizados. Como Chief Legal and Regulatory Officer do Asaas, acompanho diariamente os movimentos que moldam o cenário da segurança financeira no país.
Combater a fraude é uma questão de sobrevivência operacional e de confiança de marca. A tecnologia protege, mas também desafia. É nesse equilíbrio que nasce a importância de um sistema antifraude eficiente, capaz de proteger negócios, consumidores e reputações. Falarei mais adiante, confira!
Quais são as fraudes digitais mais comuns entre empresas?
As fraudes digitais cresceram em escala e complexidade. Segundo o Instituto DataSenado , são mais de 40 milhões de pessoas que perderam dinheiro, vítimas de um golpe ou fraude digital.
Milhares de tentativas de fraude são registradas em plataformas de pagamento, marketplaces e instituições financeiras. E o principal ponto de vulnerabilidade continua sendo o mesmo: o comportamento humano.
Hoje, a fraude não ocorre apenas por brechas tecnológicas, mas pela combinação entre engenharia social e dados expostos. Entre os tipos mais comuns que vejo, estão:
| Tipo de fraude | Como acontece | Sinal de alerta | O que barra |
|---|---|---|---|
| Phishing | Mensagem, e-mail ou site falso “pesca” senhas, dados de cartão e CPF. É a porta de entrada dos golpes com engenharia social | Urgência, link encurtado, remetente parecido com o oficial | Autenticação multifator e treinamento da equipe |
| Roubo de identidade | Documentos vazados ou imagens criadas por IA abrem contas e fazem transações em nome de outra pessoa, como nos golpes com inteligência artificial | Selfie com falhas, dados que não batem com o dispositivo | Biometria facial e validação de documentos |
| Pix falso | Comprovante adulterado ou cobrança com dados de recebedor trocados | Comprovante sem o crédito correspondente no extrato | Conferir o recebimento na conta, nunca só no comprovante |
| Boleto falso | Código de barras ou beneficiário alterado. Veja como saber se o boleto é falso | Beneficiário diferente do emissor, valor ou vencimento estranhos | Conferir o beneficiário antes de pagar |
| Fraude amigável (chargeback indevido) | O próprio titular do cartão compra e depois contesta, alegando não reconhecer a transação | Contestação após entrega confirmada | Autenticação na compra e guarda de provas de entrega |
| Ataques automatizados | Robôs testam cartões roubados com valores baixos, senhas vazadas ou criam contas falsas em série | Muitas tentativas do mesmo IP ou dispositivo em poucos minutos | Limite de tentativas e bloqueio automático |
Essas situações não se limitam a prejuízos financeiros. Envolvem riscos jurídicos, reputacionais e de conformidade regulatória.
Uma fraude mal gerida pode gerar diversos problemas para a sua empresa. Desde sanções administrativas, investigações até perda de credibilidade. Por isso, a prevenção é um investimento, não um custo.
Veja mais sobre golpes com engenharia social.
Qual é o papel do sistema antifraude?
Sistema antifraude é a estrutura de tecnologia, políticas e análise humana que uma empresa usa para prevenir, detectar e responder a tentativas de fraude em cadastros, acessos e pagamentos. Ele serve para proteger o caixa, os dados e a reputação do negócio, sem travar as transações legítimas dos clientes.
Na prática, ele avalia sinais de cada operação, como dispositivo, localização, IP, valor e frequência, e compara com o histórico do usuário. A partir disso, decide se aprova a operação, se pede uma verificação extra ou se bloqueia. Para entender melhor, imagine o seguinte cenário:
Vamos imaginar o seguinte cenário: você criou uma conta digital no Asaas. Nos nossos processos de verificação, temos a biometria facial, autenticação multifatores, entre outros. Você realiza todos eles.
Mas, por meio de um vazamento de informações de outro banco de dados, alguém tenta acessar a sua conta. No processo, enviam uma foto modificada via inteligência artificial.
Sem um sistema que impeça essa operação, a conta poderia ser invadida e usada para transações em seu nome. É para evitar que isso aconteça que usamos um sistema antifraude.
Hoje, com o uso de dados comportamentais e inteligência artificial, passamos a operar de forma preditiva: identificamos padrões suspeitos antes que o dano aconteça.
No Asaas, por exemplo, estruturamos nossa arquitetura de segurança com base em aprendizado contínuo. Cada transação gera dados que retroalimentam o sistema, tornando-o mais inteligente a cada novo caso.
Leia mais sobre golpes no cartão.
Compliance e regulamentação na segurança antifraude
A prevenção a fraudes em instituições de pagamento segue duas frentes de regras do Banco Central: a política de segurança cibernética, definida pela Resolução BCB nº 85/2021, e o compartilhamento de indícios de fraude entre instituições, previsto na Resolução Conjunta nº 6/2023. Na prática, ambas tornam a prevenção obrigatória.
A Resolução BCB nº 85/2021 obriga as instituições de pagamento a manter uma política de segurança cibernética. Em dezembro de 2025, ela foi atualizada pela Resolução BCB nº 538/2025.
A nova norma passou a exigir controles de prevenção, detecção e resposta a fraudes das instituições conectadas aos sistemas de pagamento, com prazo de adequação até 1º de março de 2026.
Como responsável pelas áreas jurídica, regulatória e de riscos do Asaas, acompanho a aplicação dessas normas no dia a dia, e elas fazem parte da nossa política de gestão de riscos e segurança da informação.
Investimos em prevenção a fraudes porque somos uma fintech autorizada pelo Banco Central. Afinal, o Asaas é uma plataforma financeira e operacional para empresas, que possui licença para atuar como SCFI. Também seguimos o padrão PCI DSS na segurança das transações com cartão e a Lei Geral de Proteção de Dados (LGPD) no tratamento dos dados dos clientes.
Como um sistema antifraude atua na prática?
Na prática, o sistema antifraude coleta sinais de cada operação, compara com o histórico do usuário, atribui uma pontuação de risco e decide em milissegundos se aprova, pede uma autenticação extra ou bloqueia. Tudo isso acontece em segundo plano, antes de o pagamento ser processado.
De forma simplificada, ele se baseia em quatro etapas principais:
- Coleta de dados comportamentais e transacionais: cada pagamento, login ou solicitação gera um conjunto de dados, como localização, dispositivo, frequência, valor, IP, entre outros. Esses sinais são cruzados com o histórico do usuário para identificar comportamentos fora do padrão.
- Modelagem preditiva e machine learning: modelos estatísticos aprendem com o histórico de operações e reconhecem variações sutis que indicam fraude. É a mesma tecnologia que vem se popularizando como inteligência artificial para pequenos negócios, aplicada à segurança.
- Monitoramento em tempo real: diferentemente de auditorias manuais, o sistema antifraude atua continuamente. Ele avalia, pontua e, se necessário, bloqueia transações de forma automática.
- Integração com mecanismos de autenticação: autenticação multifator, biometria e tokenização ajudam a garantir que quem realiza a operação é realmente quem diz ser.
No Asaas, cada uma dessas etapas opera em conjunto, formando uma barreira inteligente que se adapta à complexidade das transações.
Antes mesmo de um pagamento ser processado, o sistema já cruzou dezenas de variáveis para assegurar que a operação é legítima.
Leia mais sobre: como evitar golpes na Black Friday.
A camada humana de uma solução antifraude
Nenhum sistema antifraude é eficaz se a sua empresa não tiver uma cultura de prevenção. A meu ver, a tecnologia é poderosa e efetiva, mas a consciência é insubstituível.
É preciso que todas as áreas, da operação ao atendimento, estejam comprometidas em identificar e reportar comportamentos suspeitos.
No Asaas, a gestão de risco é um dos pontos mais importantes. Enquanto instituição financeira, estamos constantemente expostos a fraudes. É por isso que trabalhamos intensamente com nossos colaboradores para identificarmos situações e, assim, preveni-las.
Continue a leitura em: o Asaas é seguro?
Além disso, o time de Gerenciamento de Riscos e Controles Internos (GRCI) mapeia os riscos de cada área, registra os controles existentes na Matriz de Riscos e testa se eles de fato reduzem a exposição. A fraude financeira é um dos riscos mais relevantes desse mapeamento.
Os casos que fogem do padrão automático são avaliados pelo nosso time de Combate a Crimes Financeiros. Assim, além da camada tecnológica, temos a humana, que trabalha todos os dias contra fraudes financeiras.
Como escolher um sistema antifraude para a sua empresa?
Para escolher um sistema antifraude, avalie se ele analisa cada operação em tempo real, quantas transações legítimas recusa, quais canais cobre, como autentica o usuário e se o fornecedor é regulado pelo Banco Central. O sistema certo é o que protege sem travar as suas vendas.
Use estes critérios na conversa com qualquer fornecedor:
| Critério | O que perguntar ao fornecedor | Por que importa |
|---|---|---|
| Análise em tempo real | A análise acontece antes de aprovar a operação ou depois? | Fraude detectada depois do pagamento vira prejuízo ou chargeback |
| Falsos positivos | Quantas operações legítimas são recusadas ou retidas? | Cada cliente legítimo barrado é uma venda perdida |
| Cobertura de canais | Protege Pix, boleto, cartão e venda presencial com mpos? | Fraudadores migram para o canal menos protegido |
| Autenticação | Oferece biometria, autenticação multifator e tokenização de cartão? | Confirma a identidade sem depender só de senha |
| Gestão de chargeback | Como ajuda a contestar uma disputa? | A fraude amigável chega semanas depois da venda |
| Regulação | É autorizado pelo Banco Central e certificado PCI DSS? | Garante regras mínimas de segurança e proteção de dados |
| Análise humana | Casos ambíguos passam por um especialista? | Modelos erram, e a revisão humana reduz bloqueios injustos |
Quais as oniciativas de antifraude no Asaas?
No Asaas, a segurança de todas as nossas operações é uma prioridade. Com o aumento de casos de fraudes em nosso mercado, é cada vez mais importante nos mantermos atentos e atualizados.
Por isso, investimos em estrutura interna, com softwares confiáveis, para manter a segurança de nossas operações, além de pessoas qualificadas para manterem a conferência das transações.
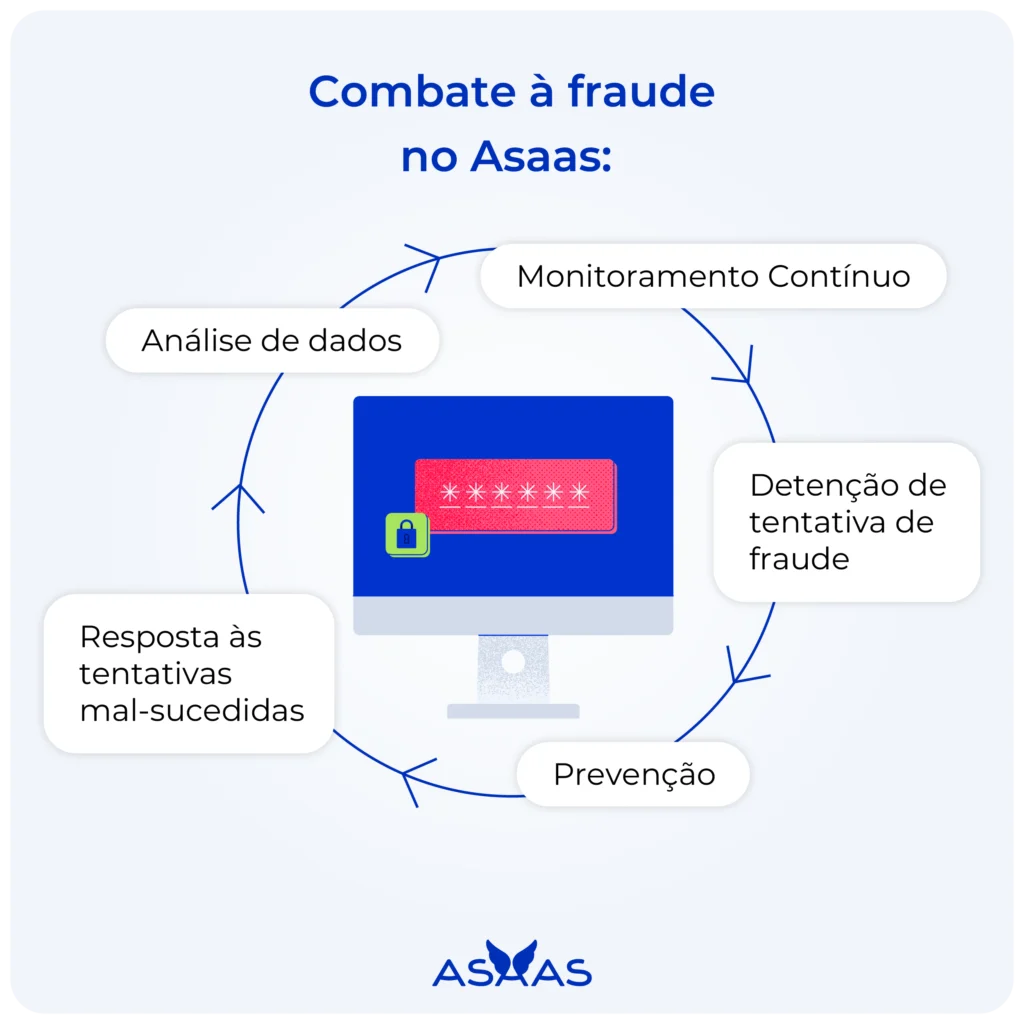
Mas, de maneira geral, posso dizer que estruturamos nossa estratégia de segurança com base em três linhas de defesa, que integram tecnologia, compliance e resposta operacional.
1. Prevenção de fraudes no cadastro
A primeira camada atua antes mesmo da tentativa de fraude. Inclui a verificação de identidade, análise de comportamento, autenticação de dispositivos e validação de documentos.
Nessa etapa, identificamos inconsistências no perfil do usuário e aplicamos filtros preventivos.
A nossa política de Know Your Customer(KYC) garante a verificação da identidade dos clientes, prevenindo contra fraudes, lavagem de dinheiro e outras atividades ilícitas.
Além de garantir a segurança, também permite que a empresa esteja em conformidade com o Bacen.
Veja mais: o Pix é seguro?
2. Detecção de fraude em tempo real
A segunda linha utiliza algoritmos preditivos e modelos de machine learning para identificar padrões suspeitos em tempo real.
Por meio da análise de dados históricos e comportamentais, o sistema reconhece desvios sutis, como variação de IP, volume anormal de transações ou cadastros simultâneos.
Temos um time voltado especificamente para o acompanhamento destes monitoramentos, de Combate a Crimes Financeiros.
3. Resposta às tentativas mal-sucedidas
Quando uma tentativa de fraude é detectada, a ação é imediata: bloqueio da operação, notificação ao time de risco e comunicação ao cliente.
Esse processo automatizado reduz drasticamente o tempo de exposição e a possibilidade de dano. Assim, conseguimos garantir a segurança de toda a operação do Asaas, tanto dos nossos clientes, quanto para nossos colaboradores.
Cada camada de defesa foi desenhada para proteger transações, dados e, principalmente, a confiança dos nossos clientes.
Por isso que eu sempre digo que o sistema antifraude é, em última instância, uma forma de cuidado.
Cuidar da integridade das operações, da reputação da marca e da segurança das pessoas que confiam em nós todos os dias. Se a sua empresa quer crescer com solidez, comece pela segurança.
Conheça o ecossistema Asaas e descubra como nossas soluções antifraude ajudam negócios a transacionar com confiança e tranquilidade, desde a primeira cobrança.
Perguntas frequentes sobre sistema antifraude
O sistema antifraude pode bloquear uma compra legítima?
Sim. Todo modelo gera falsos positivos, quando uma operação legítima parece suspeita. Os bons sistemas reduzem esses casos com autenticação extra e revisão humana, em vez de recusar a operação direto.
O sistema antifraude evita chargeback?
Reduz, mas não elimina. O antifraude barra compras feitas com cartão roubado. Já a fraude amigável, quando o próprio titular contesta a compra, exige autenticação na venda e provas de entrega para ser contestada.
Pequenas empresas precisam de sistema antifraude?
Sim, mas raramente de um sistema próprio. Para a maioria das PMEs, o antifraude integrado à plataforma de pagamentos já cobre Pix, boleto e cartão, com manutenção feita por um time especializado.
Quais regras do Banco Central tratam de prevenção a fraudes?
As principais são a Resolução BCB nº 85/2021, atualizada pela Resolução BCB nº 538/2025, que exige controles de prevenção, detecção e resposta a fraudes, e a Resolução Conjunta nº 6/2023, que obriga as instituições a compartilhar indícios de fraude.
O Asaas tem sistema antifraude?
Sim. O Asaas é uma plataforma financeira e operacional para empresas, autorizada pelo Banco Central, e protege as operações em três linhas de defesa: prevenção no cadastro (KYC e biometria), detecção em tempo real com machine learning e resposta imediata com bloqueio da operação.