
As condições de pagamento são os termos que uma empresa define para receber por uma venda, como prazo, parcelamento, descontos e juros. Diversificá-las é hoje um dos fatores que mais pesam na decisão de compra do brasileiro. Segundo o Panorama do Varejo 2026, da Fiserv Insights, 75% dos consumidores já desistiram de uma compra porque o estabelecimento não aceitava o meio de pagamento preferido.
Como Diretor de Operações Financeiras do Asaas, com mais de 23 anos de mercado financeiro, acompanho de perto como a capacidade de adaptar as formas de recebimento se tornou um diferencial competitivo real para negócios de todos os portes.
Neste artigo, explico qual a diferença entre elas e os meios de pagamento, e por que diversificá-las traz resultados financeiros concretos.
O que é condição de pagamento e qual a sua importância?
As condições de pagamento referem-se aos termos e prazos que uma empresa oferece aos seus clientes para a quitação de uma compra ou serviço. Elas abrangem detalhes como a forma de realização do pagamento, os descontos oferecidos, as formas de parcelamento e as possíveis penalidades por atraso.
Veja alguns exemplos mais utilizados no mercado:
- Prazo de pagamento: o tempo que o cliente tem para pagar a dívida;
- Parcelamento: a possibilidade de dividir o valor total em várias parcelas;
- Descontos: incentivos para pagamentos antecipados ou à vista;
- Juros: taxas aplicáveis em caso de parcelamento ou atraso;
- Penalidades: multas ou encargos em caso de inadimplência.
Nos meus anos lidando com operações de cobrança, vi repetidas vezes o mesmo padrão. Negócios perdiam vendas por oferecerem uma única condição rígida, sem alternativa para quem precisa de mais prazo ou prefere pagar à vista com desconto.
Também vi empresas convivendo com atraso de recebíveis simplesmente porque nunca formalizaram penalidades por inadimplência. Ou então perdendo horas de trabalho cobrando manualmente por falta de um critério claro de prazo e parcelamento definido, além de não contar com um sistema de pagamentos.
Por isso, considero as condições de pagamento uma das ferramentas mais subestimadas na gestão financeira de um negócio. A verdade é que elas influenciam diretamente o fluxo de caixa, a liquidez e a relação com os clientes.
Qual a diferença entre condições e meios de pagamento?
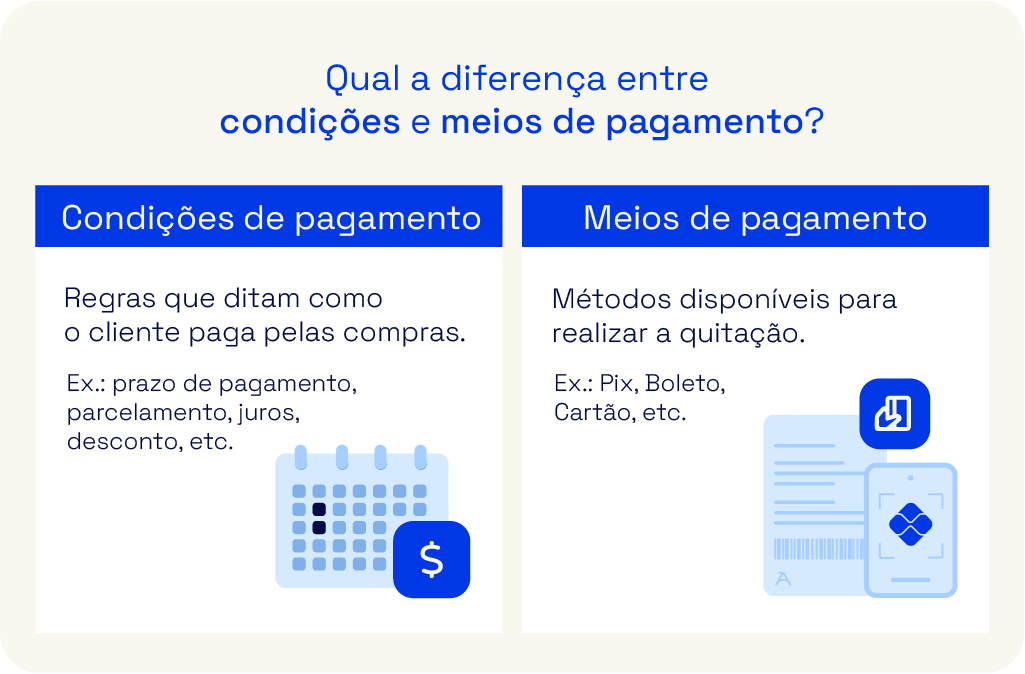
Enquanto as condições de pagamento se referem às regras que ditam como o cliente paga pelas compras, os meios de pagamento dizem respeito às diferentes maneiras pelas quais o cliente pode escolher pagar. Em outras palavras, os meios de pagamento são os métodos disponíveis para realizar essa quitação.
Por exemplo, uma empresa pode oferecer um prazo de 30 dias para pagamento (condição de pagamento) e aceitar a quitação via transferência bancária, cartão de crédito ou boleto (formas de pagamento).
É uma confusão que vejo com frequência entre empresas que estão organizando sua política de recebimento pela primeira vez.
Uma empresa pode ter o meio de pagamento mais moderno disponível e, ainda assim, perder vendas se a condição por trás dele não fizer sentido para o cliente.
Minha recomendação é criar políticas que atendam tanto às necessidades financeiras da empresa quanto às expectativas dos clientes. É isso o que estrutura o restante deste artigo.
Primeiro, trataremos das condições. Depois, como cada meio de pagamento viabiliza essas condições na prática.
Quais são os meios de pagamento e suas condições?
Como vimos, o meio de pagamento, ou tipo de pagamento, é o “como” a cobrança chega até o cliente, enquanto a condição é o “quando” e o “quanto” dessa cobrança.
Na prática, porém, cada meio tem particularidades que ampliam ou limitam as condições que uma empresa consegue oferecer.
Quero te mostrar agora como isso funciona em cada um dos principais meios do mercado brasileiro e como cada um muda a forma de receber pagamentos no seu negócio:
Pagamento à vista: Pix, dinheiro, boleto e débito
O pagamento à vista costuma ser o meio mais simples de operar, já que a quitação acontece de uma só vez, sem gestão de parcelas futuras.
É também o meio que mais viabiliza a condição de desconto. Uma faixa entre 5% e 15% costuma ser suficiente para incentivar o cliente sem comprometer a margem da empresa.
Vale lembrar que, segundo o Banco Central, o Pix cresceu R$ 4,3 trilhões, com alta de 19,3% no número de transações no 1º semestre de 2026. Ou seja, o cliente já está no Pix, e o desconto à vista é o que faz ele preferir pagar assim em vez de parcelar.
O efeito no fluxo de caixa é imediato. O dinheiro entra na hora, via Pix e dinheiro, ou em poucos dias, via débito e boleto, conforme o prazo de compensação de pagamento, o que reduz a dependência de capital de giro externo.
Pagamento a prazo e parcelado: cartão, boleto parcelado/carnê e Pix
Aqui é onde a maioria das empresas erra a condição por não entender bem o meio. No parcelamento, o que realmente define o custo final para o cliente é o Custo Efetivo Total (CET).
Quando não há juros, o CET é igual ao valor do produto dividido pelas parcelas. Quando há juros, o CET passa a ser maior que o valor original, e é essa diferença que precisa estar clara na condição oferecida.
Vale reforçar uma confusão comum: parcelamento não é a mesma coisa que recorrência. No parcelamento, um valor único é dividido em parcelas que se encerram quando a última é paga.
Na recorrência, o valor é descontado automaticamente a cada ciclo, sem prazo final definido, como em uma assinatura. São condições diferentes, e tratar as duas como sinônimos costuma gerar mal-entendido tanto na comunicação com o cliente quanto no controle financeiro interno.
Confira abaixo uma tabela de condições de pagamento:
| Meio de pagamento | Condições que permite | Melhor caso de uso |
| Pix | À vista com desconto, parcelamento via cobrança recorrente, recebimento instantâneo | Vendas que exigem agilidade no caixa e flexibilidade de prazo |
| Cartão de crédito | Parcelamento com ou sem juros, à vista | Produtos e serviços de ticket mais alto, público com acesso a crédito |
| Boleto/carnê | Prazo estendido, parcelamento sem cartão | Clientes sem acesso a crédito ou que preferem meios tradicionais |
| Débito/dinheiro | À vista, sem juros | Transações simples, de menor valor, com liquidação imediata |

Por que diversificar as condições de pagamento?
Diversificar as condições de pagamento equilibra a saúde financeira e a competitividade de qualquer empresa, já que os consumidores buscam as condições que mais se adequam às suas necessidades no momento da compra. Quando produtos/serviços são parecidos entre concorrentes, é comum que a condição de pagamento se torne o fator decisivo.
É algo que vejo se repetir, independentemente do porte do negócio. Quando o produto não é o diferencial, a condição passa a ser.
Veja os principais motivos para adotar essa estratégia:
- Atração e retenção de clientes: consumidores têm diferentes preferências e capacidades financeiras, e atendê-los com flexibilidade amplia sua base. Alguns preferem pagar à vista para obter desconto, enquanto outros optam pelo parcelamento para gerenciar melhor o próprio orçamento;
- Melhoria no fluxo de caixa: descontos à vista aceleram a entrada de recursos, enquanto parcelamentos garantem receita constante. Nos meus anos à frente de operações de cobrança, essa combinação sempre separou empresas com caixa previsível das que ficam reféns do calendário de vencimento dos clientes;
- Redução da inadimplência: parcelas menores e condições claras, incluindo multas por atraso, reduzem o risco de atraso e mantêm o cliente em dia;
- Melhoria no relacionamento com clientes: mais flexibilidade no pagamento aumenta satisfação, fidelidade e recomendação;
- Adaptação ao mercado: a popularidade crescente dos pagamentos digitais exige revisão constante das condições oferecidas, algo que sempre recomendo tratar como rotina, não como projeto pontual.
Leia também:
- Como fazer um comprovante de pagamento?
- O que é ordem de pagamento?
- O que é pagamento duplicado?
- Como fazer o controle de pagamentos de clientes?
Como escolher a condição de pagamento ideal?
Depois de entender as condições e os meios disponíveis, o desafio real é decidir o que aplicar no seu negócio. Na prática, uso um processo de três etapas com as empresas que oriento, pensado para evitar tanto o excesso de opções quanto a rigidez de uma condição única.
É esse processo que detalho a seguir.
1. Pesquise opções mais escolhidas pelo cliente e avalie o custo
O primeiro passo é conhecer bem o consumidor, sem tentar oferecer todas as condições possíveis de uma vez. Além de pouco efetivo, isso costuma gerar gastos operacionais desnecessários.
Realize pesquisas, colete feedback e analise os dados de venda da empresa em um período determinado. Com base nessas informações, é possível mapear as condições preferidas.
Por exemplo, alguns clientes escolhem o pagamento à vista para aproveitar descontos, enquanto outros valorizam o parcelamento sem juros para facilitar a aquisição de produtos de maior valor.
Ao cruzar essa preferência com os custos operacionais de cada meio, como taxas de processamento de cartão ou encargos bancários, a escolha das condições fica muito mais assertiva. Vale considerar também a simplicidade do processo para o cliente antes de decidir.
Assim, a decisão passa a ser baseada em dados reais da própria empresa, não em suposições.
2. Associe as condições aos meios de pagamento certos
Cada condição de pagamento exige uma estrutura específica por trás para funcionar de verdade. Não adianta decidir oferecer parcelamento sem juros se o meio escolhido não sustenta isso. É o caso da empresa que anuncia parcelamento sem juros, mas só aceita boleto avulso, ou oferece desconto à vista, sem disponibilizar Pix, que hoje é o meio mais usado para esse tipo de pagamento.
Quando a condição promete mais do que o meio consegue entregar, quem paga o preço é o time financeiro, com retrabalho e atraso na conciliação, e o cliente, que se frustra com algo que a empresa nunca teve estrutura para cumprir.
O que costumo fazer é partir da condição que quero oferecer e perguntar qual meio realmente a sustenta. Um prazo estendido de 60 dias, por exemplo, não funciona bem com cartão de crédito.
A operadora já define suas próprias regras de repasse para o lojista, então o prazo que você promete ao cliente não é o mesmo prazo que rege o seu recebimento. Isso só se sustenta com boleto ou uma cobrança direta, onde a empresa controla o vencimento sem depender da regra de outra instituição.
O mesmo vale para desconto por antecipação. Se a condição é permitir que o cliente quite antes do vencimento e ganhe desconto, o meio precisa aceitar baixa a qualquer momento, como Pix e boleto.
Já o débito automático recorrente, por natureza, só desconta na data programada, então não sustenta esse tipo de condição, por mais que pareça uma opção moderna.
Leia também: como receber pagamento recorrente?
3. Escolha uma plataforma para automatizar as cobranças
De nada adianta definir as melhores condições se a operação por trás delas for manual e sujeita a erro. É por isso que, com minha experiência, já oriento que a escolha da plataforma de pagamentos é tão estratégica quanto a definição das condições em si. Ela determina como as cobranças serão organizadas, processadas e acompanhadas.
O Asaas é a plataforma financeira e operacional para empresas que recomendo sempre que o negócio quer resolver esse problema de uma vez. Você consegue oferecer diversas formas de cobrança, além de ser gratuita e cobrar apenas pelo uso.
Vale reforçar que o Asaas é uma instituição de pagamento autorizada pelo Banco Central, o que dá segurança regulatória para quem movimenta recebíveis, faz split de pagamentos ou antecipa valores pela plataforma.
Você pode criar cobranças avulsas, por assinatura ou parceladas, com as condições e os meios de pagamento que seus clientes já preferem.
Quer parar de perder vendas por falta de flexibilidade e ganhar controle real sobre o seu recebimento? Vale a pena abrir sua conta e conhecer os meios de pagamento disponíveis no Asaas.
Dúvidas frequentes sobre condições de pagamento
Veja abaixo as perguntas mais frequentes sobre condições de pagamento:
O estabelecimento pode escolher a forma de pagamento?
Sim, a empresa define livremente quais meios eletrônicos aceita, desde que informe isso claramente antes da compra. A exceção é o dinheiro em espécie. O Código de Defesa do Consumidor (art. 39, IX) considera abusivo recusar venda a quem se dispõe a pagar à vista, e isso pode gerar multa e denúncia ao Procon.
O que significa a condição de pagamento 28 DDL?
A condição de pagamento 28 DDL indica que o vencimento ocorrerá 28 dias após a data-base da operação. DDL significa “dias da data líquida” e costuma considerar a emissão da nota fiscal, mas o marco também pode ser o faturamento ou a entrega.
Se a nota for emitida em 10 de setembro, por exemplo, o vencimento será em 8 de outubro. Para evitar divergências, orçamento, pedido e contrato devem identificar expressamente a data-base e a regra aplicável quando o vencimento cair em fim de semana ou feriado.
Como funciona a condição de pagamento 28, 35 e 42 dias?
A condição de pagamento em 28, 35 e 42 dias normalmente representa três vencimentos contados da mesma data-base. Em uma venda de R$ 3.000, podem ser geradas três parcelas de R$ 1.000, vencendo após 28, 35 e 42 dias, respectivamente.
Se a emissão ocorrer em 10 de setembro, as datas serão 8, 15 e 22 de outubro. O contrato deve esclarecer se as parcelas são iguais, qual evento inicia a contagem e como feriados ou dias não úteis afetam o calendário financeiro.
É permitido aplicar juros e multa nas condições de pagamento?
Sim, juros e multa podem integrar as condições de pagamento, desde que sejam informados previamente e respeitem a legislação aplicável. Em relações de consumo, o Código de Defesa do Consumidor limita a multa de mora a 2% do valor da prestação. Os juros devem estar descritos com taxa, periodicidade e método de cálculo, evitando cláusulas abusivas.
A Lei nº 13.455/2017 também permite preços diferentes conforme prazo ou instrumento de pagamento, desde que o consumidor seja informado. Contratos B2B seguem principalmente o Código Civil e as cláusulas negociadas.
Como calcular datas de vencimento em condições de pagamento parceladas?
Calcule cada vencimento somando o prazo da parcela à data-base definida comercialmente. Em uma condição “30/60/90”, com faturamento em 5 de outubro, os vencimentos ocorrerão 30, 60 e 90 dias depois. Uma planilha pode usar a fórmula =DATA_BASE+PRAZO, mantendo uma coluna para cada parcela.
Também é necessário definir se a contagem usa dias corridos ou úteis e como tratar sábados, domingos e feriados. Sistemas de cobrança e ERPs podem gerar automaticamente o cronograma, reduzindo erros no contas a receber e na conciliação financeira.
O que incluir nas condições de pagamento de propostas e contratos?
As condições de pagamento, ou termos de pagamento, devem registrar valor, entrada, parcelas, vencimentos e consequências do atraso. Uma redação completa inclui:
- Valor total e moeda;
- Data-base e calendário de vencimentos;
- Meios aceitos, como Pix, boleto ou cartão;
- Desconto, juros e multa;
- Regras de cancelamento, reembolso e antecipação;
- Responsabilidade por tributos e tarifas.
Também convém identificar as partes por CPF ou CNPJ e vincular o pagamento à entrega, medição ou emissão da nota fiscal. Em operações relevantes ou complexas, a cláusula deve passar por revisão jurídica.
Como calcular desconto à vista sem comprometer a margem do negócio?
O desconto máximo deve preservar a margem de contribuição depois de impostos, comissões, tarifas e custos variáveis. A fórmula é: desconto máximo = 1 − [custo variável ÷ preço cheio × (1 − margem desejada)].
Se o preço for R$ 1.000, o custo variável R$ 700 e a margem mínima desejada 20%, a receita não pode ficar abaixo de R$ 875. Logo, o desconto máximo será 12,5%. Compare ainda esse benefício com o custo financeiro do parcelamento e o ganho de liquidez proporcionado pelo recebimento imediato.
Como definir entrada, quantidade de parcelas e vencimentos de uma venda?
A entrada deve cobrir custos iniciais e reduzir o risco de cancelamento ou inadimplência. Um prestador de serviço pode cobrar, por exemplo, 30% na contratação, 40% na entrega parcial e 30% na conclusão.
Para vendas parceladas, defina valores cuja soma alcance exatamente 100% do preço e vencimentos compatíveis com o ciclo de caixa. Também considere análise de crédito, prazo de execução e necessidade de capital de giro. Cada parcela deve ter valor, data, meio de pagamento e evento de cobrança formalizados na proposta ou no contrato.
Como automatizar condições de pagamento e cobranças recorrentes no Asaas?
No Asaas, a empresa pode cadastrar o cliente e criar cobranças avulsas, parceladas ou recorrentes com vencimentos previamente definidos. A plataforma permite receber por Pix, boleto, cartão ou link de pagamento, além de automatizar notificações e acompanhar o status dos recebimentos.
O Asaas também oferece conta digital PJ gratuita, gestão financeira integrada, split de pagamentos e antecipação de recebíveis, sujeitos às condições, tarifas e análises aplicáveis.


Muito bom
Olá, Alan
Ficamos felizes com o seu feedback, é exatamente esse o propósito do nosso blog. Para te ajudar ainda mais, temos a nossa Newsletter, com muito conteúdo sobre finanças, negócios e tecnologia.