De acordo com a Pesquisa Febraban de Tecnologia Bancária 2026, 83% das transações bancárias no Brasil já acontecem por canais digitais. O link de pagamento é um desses canais. Ele é uma URL gerada por uma plataforma de pagamentos e, com ele, dá para cobrar por Pix, boleto ou cartão, sem site, maquininha ou loja virtual.
Sou CPO do Asaas e lidero o time de produto há seis anos. Acompanhei de perto a evolução do link de pagamento na nossa plataforma. Vi desde os primeiros pedidos de lojistas que vendiam pelo Instagram sem ter onde receber até o recurso completo que ele se tornou. Hoje, ele é usado por autônomos, prestadores de serviço e negócios de todos os portes.
Neste guia, reúno tudo o que você precisa saber para usar o link de pagamento. Veja como funciona na prática, quem pode usar, se é seguro, quanto custa e como personalizá-lo para vender mais.
O que é link de pagamento na prática?
O link de pagamento é uma URL única, gerada dentro de uma plataforma de pagamentos, que reúne todas as informações de uma cobrança. Você envia por WhatsApp, redes sociais, e-mail ou SMS. Ao abrir o link, o cliente escolhe entre Pix, boleto ou cartão e paga sem sair da conversa.
Quem vende pelo Instagram ou pelo WhatsApp esbarra sempre na dúvida de como cobrar do cliente sem site, sem maquininha e sem complicar a venda. Na minha experiência liderando o produto no Asaas, essa simplicidade é o que mais atrai quem está começando a vender, porque não existe curva de aprendizado.
Quem vende pelo link de pagamento pode definir:
- Valor (ou deixar em aberto);
- Nome da cobrança;
- Formas de pagamento aceitas;
- Data de validade (ou deixar sempre ativo);
- Descrição ou imagem associada ao link.
O sistema processa a transação e credita o valor na conta digital de quem vendeu.
Um erro que vejo com frequência é o lojista achar que precisa de um site pronto antes de começar a vender online, mas o link de pagamento resolve isso desde o primeiro dia. Esse formato é comum em negócios que vendem pelo Instagram, pelo WhatsApp Business ou por indicação, sem loja virtual estruturada.
Também é usado por quem já tem site, mas quer uma opção rápida de cobrança para clientes específicos, doações ou vendas pontuais.
Como funciona o link de pagamento?
De forma resumida, você gera o link dentro da plataforma, define o valor e a forma de cobrança, e envia para o cliente. Ele abre o link, escolhe entre Pix, boleto ou cartão, e paga em poucos cliques.
Nos tópicos abaixo, respondo as dúvidas mais comuns de quem está começando. Por exemplo, quem pode usar link de pagamento? Veja abaixo outras dúvidas:
1. Quem pode usar o link de pagamento? Precisa ter CNPJ?
Não é preciso ter CNPJ para usar link de pagamento. Você pode criar uma conta como pessoa física ou jurídica, e o cadastro costuma ser gratuito e rápido. Também não precisa ter conta em banco tradicional . Os valores ficam guardados numa conta digital e, dali, você decide se transfere, paga contas ou saca.
Na prática, isso abre a ferramenta para perfis bem diferentes:
- Autônomos que ainda não abriram MEI;
- MEIs e pequenos negócios que vendem por encomenda ou sob demanda, sem loja virtual própria;
- Prestadores de serviço, artesãos que vendem por encomenda;
- Empresas já estruturadas que querem uma forma rápida de cobrar clientes específicos.
Você pode começar como pessoa física e migrar para CNPJ depois, quando o volume de vendas justificar.
2. O link de pagamento é seguro de verdade?
Essa é a dúvida que mais recebo de quem está começando a vender online. O link de pagamento é seguro quando emitido por uma plataforma autorizada pelo Banco Central, com criptografia e sistemas antifraude. Isso significa que a transação em si passa pelos mesmos padrões de segurança de qualquer operação bancária digital.
O ponto de atenção não está na tecnologia, e sim no uso. Na minha experiência, o risco real aparece quando alguém clica em um link recebido de um contato desconhecido, ou quando o vendedor divulga o link em canais pouco confiáveis.
Sugiro sempre conferir se o link foi mesmo gerado pela pessoa ou empresa com quem você está negociando, e, do lado de quem vende, usar uma plataforma com histórico consolidado e regulada pelo Banco Central. Esse é o único jeito de reduzir drasticamente o espaço para fraude.
3. O link de pagamento tem taxa? Quanto custa?
Isso vai depender muito da plataforma, mas criar o link costuma ser gratuito, como no Asaas. A cobrança de taxa acontece quando o pagamento é concluído, como um percentual sobre o valor ou um percentual somado a uma taxa fixa.
Essa lógica varia conforme a forma de pagamento escolhida pelo cliente. Isso porque Pix, boleto e cartão costumam ter estruturas de taxa diferentes entre si.
Essa taxa existe porque cobre o custo de processar a transação com segurança, como verificação antifraude, garantia de liquidação e a própria infraestrutura da plataforma.
O mais seguro é sempre consultar a tabela de taxas atualizada dentro da conta antes de precificar seu produto ou serviço.
4. Quanto tempo demora para cair o dinheiro do link de pagamento?
O prazo depende da forma de pagamento escolhida pelo cliente. Pix cai na hora. Cartão de crédito segue o prazo padrão da adquirente, mas dá para adiantar com antecipação de recebíveis. Boleto tem prazo de compensação bancária, que costuma levar de 1 a 3 dias úteis.
| Forma de pagamento | Prazo de recebimento |
| Pix | Cai na hora |
| Cartão de crédito | Segue o prazo padrão da adquirente, mas dá para adiantar com antecipação de recebíveis. |
| Boleto | De 1 a 3 dias úteis (compensação bancária). |
Costumo dizer que esse prazo importa mais do que parece para quem vive de vendas recorrentes. Um negócio que recebe boa parte das vendas no cartão parcelado, por exemplo, pode sentir o caixa apertado nos primeiros meses.
Nesses casos, a antecipação de recebíveis vira ferramenta importantíssima.
Conheça a antecipação de recebíveis do Asaas.
5. Qual a validade do link? Posso usar mais de uma vez?
Você decide se o link expira numa data específica, o que é ótimo para promoções, ou se fica sempre ativo. Um mesmo link também pode ser usado por vários clientes diferentes, sem precisar gerar um novo a cada venda.
Eu indico esse formato para quem vende o mesmo curso ou produto para várias pessoas, ou para quem recebe doações sem valor fixo definido. Um único link cobre todas essas cobranças.
Já para campanhas com prazo, como uma promoção de fim de semana, vale definir uma data de expiração, porque isso cria senso de urgência e evita que o cliente pague fora da condição combinada.
Quais as vantagens de fazer vendas com link de pagamento?
Depois de entender como o link funciona, a pergunta natural é: por que escolhê-lo em vez de outras formas de cobrar?
Costumo elencar quatro vantagens que fazem diferença real no dia a dia de quem vende. Elas vão além da praticidade, porque tocam em alcance, segurança e no que acontece quando o cliente quase desiste da compra:
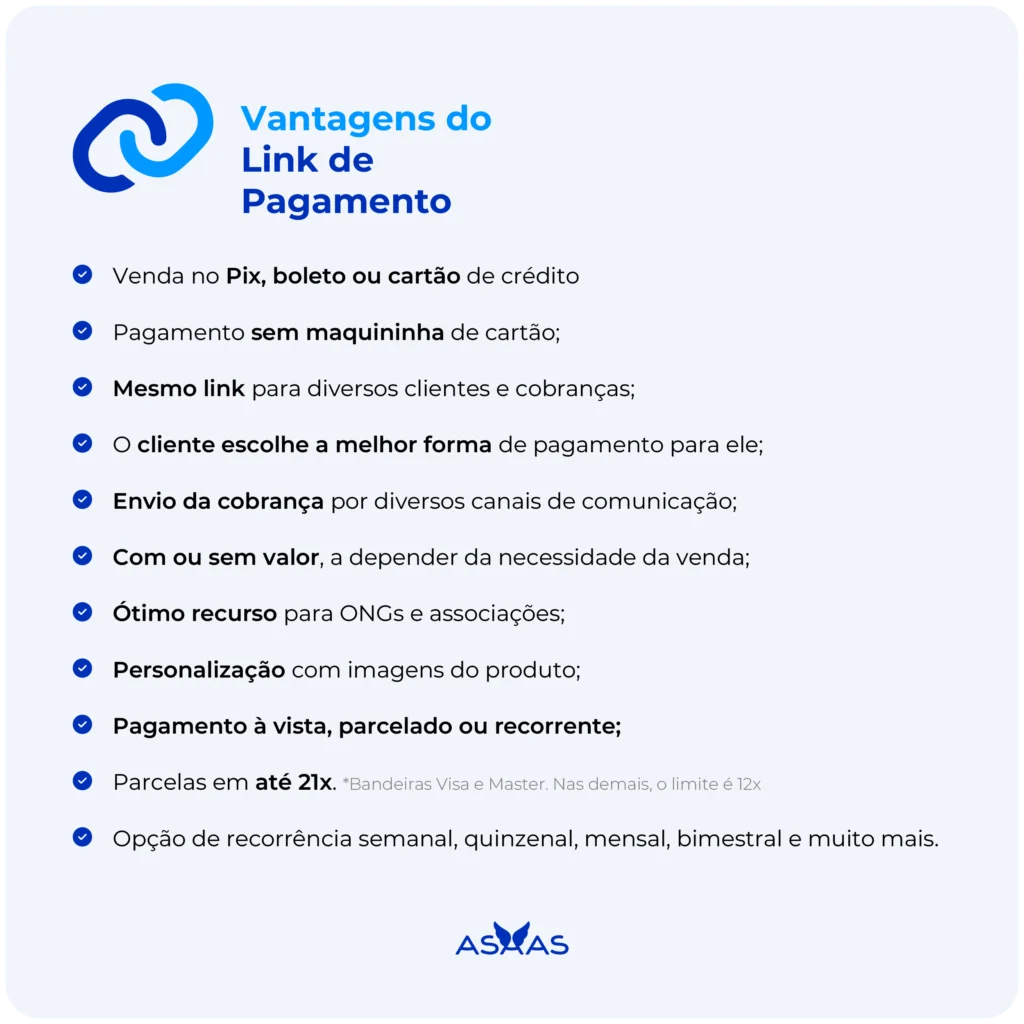
- Aumento das vendas nas redes sociais: o cliente que descobre seu produto no Instagram ou pede informações pelo WhatsApp muitas vezes desiste da compra se precisar sair da conversa e ir até um site. Com o link de pagamento, ele paga sem sair do app. De todas as empresas que acompanhei, esse é o motivo número um pelo qual pequenos negócios adotam o link;
- Segurança nas transações financeiras: o link também protege quem vende, porque a confirmação do pagamento acontece antes da entrega do produto ou serviço, reduzindo o risco de calote. Recomendo sempre configurar a cobrança com valor e condições claras logo na criação do link;
- Venda sem site e sem maquininha de cartão: montar um site custa tempo e dinheiro, e uma maquininha física pode não caber no seu orçamento inicial. O link elimina os dois. Basta o celular e uma conta na plataforma de pagamentos. Vejo esse recurso muito usado por autônomos e negócios que ainda não têm caixa para investir em infraestrutura própria;
- Praticidade, flexibilidade e recuperação de carrinho: cada link pode ter valor, descrição e forma de pagamento diferentes, o que dá flexibilidade para vender produtos distintos sem confundir o cliente. Recomendo reenviar o link para quem demonstrou interesse, mas não finalizou a compra.
Para colocar isso em prática no dia a dia, vale conferir como vender por link de pagamento nas redes sociais e no WhatsApp.
Quais recursos você pode personalizar para receber pagamento via link?
Vejo muitas empresas tratando o link de pagamento como uma ferramenta genérica, igual para qualquer tipo de cobrança. Ele é bem mais flexível do que parece.
Você consegue ajustar cada detalhe para que o link se encaixe no seu modelo de negócio, seja uma venda única, uma assinatura ou até uma doação.
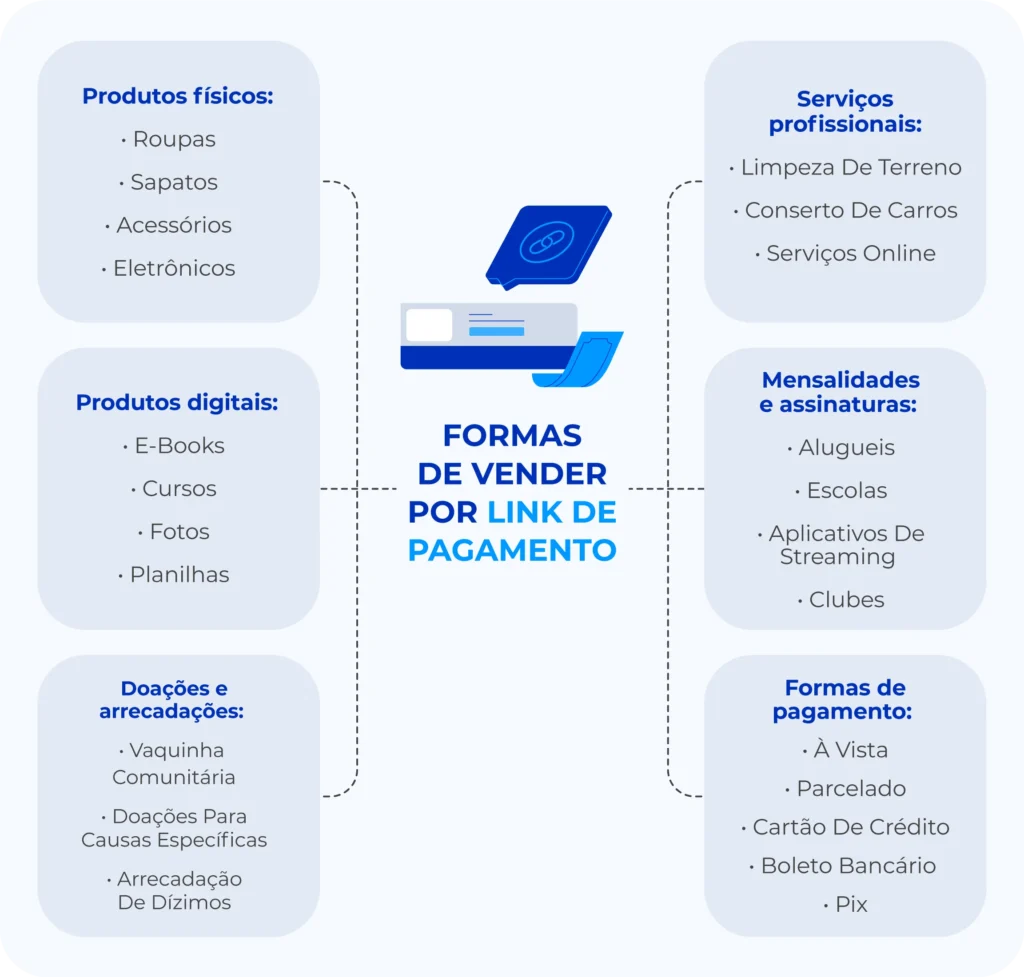
Esses são os principais recursos que você pode personalizar:
- Formas de pagamento: você escolhe quais meios ficam disponíveis para o cliente, seja Pix, boleto e/ou cartão de crédito. Minha dica é sempre deixar mais de uma opção ativa, porque isso reduz a chance do cliente abandonar a compra por não ter o método que prefere;
- Tipos de cobrança: o link pode ser configurado para cobrança avulsa (um pagamento único), parcelada ou recorrente. Nesse cenário, uma régua de cobrança bem definida pode auxiliar na redução da inadimplência;
Veja também: como criar um link de pagamento parcelado.
- Juros, multa e desconto automáticos: você define as condições de pagamento na criação do link, incluindo penalidades por atraso e descontos para pagamento antecipado. Isso evita que você precise negociar cada caso manualmente;
- Valor fixo ou em aberto: para vendas com preço definido, o valor fica travado. Já para doações ou contribuições variáveis, você pode deixar o campo em aberto para o cliente decidir quanto pagar;
- Nome, descrição e imagem do link: personalizar essas informações passa mais profissionalismo e ajuda o cliente a reconhecer sua marca antes mesmo de finalizar o pagamento.
Um exemplo de sucesso que gosto de citar é o case do Digital Manager Guru, que usou o Asaas para integrar os processos financeiros das suas vendas digitais. Vale conferir esse e outros cases para ver esse tipo de resultado de perto.
Como gerar link de pagamento de forma rápida?
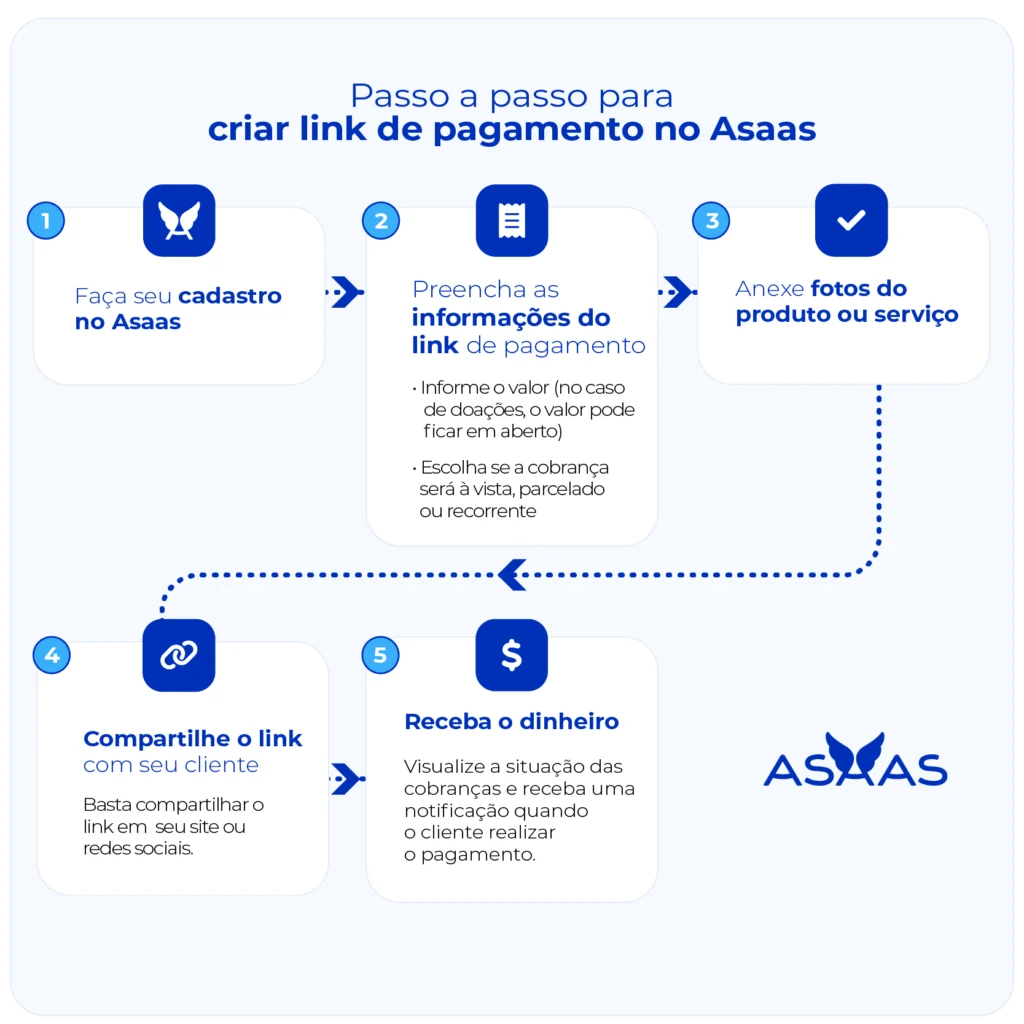
Receber via link de pagamento costuma levar poucos minutos. Você acessa a plataforma escolhida, informa valor e forma de cobrança, e o link já fica pronto para enviar ao cliente. O passo a passo muda pouco entre as plataformas.
Também vale ajustar a cobrança antes de enviar, como aqueles detalhes que citei anteriormente: nome, descrição, imagem do link, etc. São eles que ajudam o cliente a reconhecer do que se trata.
Uma última sugestão é já definir antes condições como juros, multa ou desconto para pagamento antecipado, sem precisar negociar cada caso depois.
No Asaas, esse processo leva menos de um minuto. Preparei um conteúdo com o passo a passo completo de como gerar seu link de pagamento.
Qual a melhor plataforma de link de pagamento?
Recomendo sempre avaliar essa escolha com calma, porque é aqui que muitos negócios perdem dinheiro sem perceber.
Taxas altas, prazos de repasse longos e falta de suporte técnico são problemas comuns em plataformas que prometem simplicidade, mas cobram caro por isso lá na frente.
Na minha vivência acompanhando negócios que migram de outras soluções, o critério que mais pesa não é o preço da taxa isolada, e sim o custo total: taxa + prazo de recebimento + burocracia para configurar.
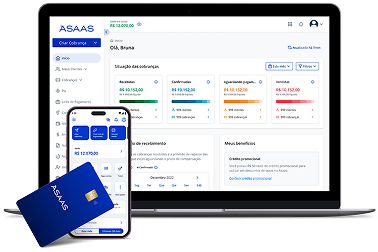
O link de pagamento do Asaas foi construído para resolver essa equação. O Asaas é a plataforma financeira e operacional para empresas, autorizada pelo Banco Central, e o link de pagamento é um dos recursos desse ecossistema.
Você cria o link em poucos minutos, sem precisar de site e sem abrir uma conta bancária tradicional. A conta digital do Asaas já cumpre esse papel.
As taxas são competitivas e ficam claras antes mesmo de você gerar o primeiro link, o que evita surpresas no extrato. Confira as taxas do Asaas.
Outro ponto que costuma pesar na decisão é a integração com o restante da operação financeira do negócio. Como o link de pagamento faz parte do mesmo ecossistema que emissão de boletos, cobranças recorrentes e split de pagamentos, você não precisa depender de várias ferramentas separadas para vender e conciliar o caixa.
Tudo fica no mesmo lugar, o que facilita o controle no dia a dia.
Quer experimentar na prática? Abra sua conta e comece a vender com link de pagamento no Asaas agora mesmo.
Perguntas frequentes sobre link de pagamento
Confira agora dúvidas mais comuns sobre link de pagamento:
Link de pagamento e chave Pix são a mesma coisa?
Não. A chave Pix identifica uma conta para receber transferências pelo Pix; o link de pagamento direciona o cliente a uma página de cobrança. Dependendo da configuração, essa página pode oferecer Pix, boleto e cartão, além de registrar informações como valor e identificação do pedido. Uma chave Pix, sozinha, não reúne essas opções.
Meu cliente precisa abrir uma conta para pagar pelo link?
Em geral, o cliente não precisa criar uma conta na plataforma que gerou o link de pagamento, mas isso depende das regras do serviço. Ao abrir a página de cobrança, ele pode precisar informar nome, CPF, e-mail ou dados necessários ao meio escolhido, como cartão.
No Pix, a conclusão ocorre no aplicativo da instituição financeira do próprio cliente. Antes de enviar o link, vale testar a página como comprador.
Como identificar um link de pagamento falso antes de pagar?
Confira o endereço da página e confirme a cobrança com o vendedor por um canal que você já conhece. Antes de pagar por link, verifique se domínio, nome do recebedor, valor e descrição do pedido correspondem à compra. No Pix, confira os dados do destinatário exibidos no aplicativo antes de autorizar a transação.
Posso receber por link de pagamento sendo autônomo sem CNPJ?
Sim, se o serviço escolhido aceitar cadastro de pessoa física e aprovar sua conta. Um autônomo pode gerar uma cobrança online usando CPF, sujeito às verificações de identidade e às regras da plataforma.
Quando vale usar link em vez de checkout no e-commerce?
Use link de pagamento para cobrar uma venda negociada individualmente; use checkout quando o cliente precisar concluir sozinho uma compra estruturada no site. O link de cobrança funciona bem para orçamentos personalizados, como um serviço de R$ 350 acertado por mensagem.
Já o checkout costuma fazer parte de um fluxo com carrinho, cálculo de frete, estoque e seleção de produtos. Os dois podem coexistir: a loja mantém o checkout para pedidos comuns e envia um link para uma cobrança específica, conforme os recursos disponíveis.
Como enviar um link de pagamento pelo WhatsApp com pedido identificado?
Crie uma cobrança para o pedido e envie o link pelo WhatsApp junto com o número do pedido, valor, produto ou serviço e prazo combinado. Se a plataforma permitir, registre esse mesmo identificador na descrição da cobrança para facilitar a conciliação financeira. Por exemplo: “Pedido 1042 — manutenção — R$ 180 — pague por este link”.
Evite usar o mesmo link genérico para pedidos diferentes quando precisar associar cada pagamento a um cliente. Nunca peça dados completos do cartão ou códigos de autenticação pela conversa.
Como calcular o custo real da venda por link de pagamento?
Subtraia do valor cobrado todas as tarifas aplicáveis à forma de pagamento escolhida e aos serviços adicionais contratados. Em uma venda hipotética de R$ 100 com tarifa de 3% mais R$ 0,50 por transação, o recebimento líquido seria R$ 96,50, antes de outros custos.
No link de cobrança, cartão parcelado, boleto, Pix e antecipação de recebíveis podem ter regras de preço diferentes. Verifique também quem arca com eventuais juros do parcelamento e compare o valor líquido com a margem do produto, não apenas com o preço de venda.
O link de pagamento expira em quanto tempo?
Afinal, o link de pagamento dura quanto tempo? Depende de como você configura. Ele pode ter uma data de validade específica, ideal para promoções, ou ficar sempre ativo, sem prazo de expiração. Depois de expirado, o cliente não consegue mais concluir o pagamento por aquele link.
Existe link de pagamento sem taxa?
Criar o link costuma ser gratuito, inclusive no Asaas. A taxa entra quando o pagamento é concluído, como um percentual sobre o valor da venda, e varia conforme a forma de pagamento escolhida pelo cliente.
O link de pagamento pode ser compartilhado?
Sim. Você pode enviar o mesmo link por WhatsApp, redes sociais, e-mail ou SMS, quantas vezes quiser e por quantos canais fizer sentido para o seu negócio.
Quantas vezes posso usar o mesmo link de pagamento?
Sem limite, se você não definir uma data de expiração. Um único link pode ser usado por vários clientes diferentes, sem precisar gerar um novo a cada venda. Funciona bem para quem vende o mesmo produto repetidamente ou recebe doações.
É possível cobrar juros e multa no link de pagamentos?
Sim. Você define essas condições diretamente na criação do link, incluindo penalidades por atraso e descontos para pagamento antecipado, sem precisar negociar cada caso depois.
Como integrar links de pagamento do Asaas ao meu sistema?
Consulte a documentação atual da API do Asaas para criar links de pagamento pelo seu sistema e receber atualizações sobre as cobranças. Defina um identificador interno para cada pedido, armazene a referência retornada pela API e use notificações de eventos, quando disponíveis, para atualizar o status financeiro.
O link de pagamento Asaas cai na hora?
Muita gente tem dúvida de como cobrar com link de pagamento e receber na hora. No Asaas, depende da forma de pagamento. No Pix, sim, o valor cai na hora, direto na conta digital do Asaas.
Já no cartão de crédito, o prazo segue o padrão da adquirente, mas pode ser adiantado com antecipação de recebíveis. No boleto, a compensação bancária leva de 1 a 3 dias úteis.