Segundo matéria da GZH, o parcelamento fora do cartão está crescendo no Brasil e mudando a estratégia de vendas digitais.
Como CPO do Asaas, eu vejo esse comportamento comum em muitos negócios. A venda perdida por falta de opção de parcelamento acessível é um problema real para pequenas e médias empresas, e o carnê de pagamento é uma das respostas mais diretas para esse problema.
Ele permite parcelar sem depender do cartão, com boletos emitidos para cada parcela e um fluxo de recebimento previsível para quem vende.
Neste artigo, você vai entender o que é um carnê de pagamento, como emitir um do zero e como automatizar o processo para não depender de controle manual a cada vencimento.
Afinal, o que é carnê de pagamento e como ele funciona?
O carnê de pagamento é um conjunto de boletos parcelados vinculados a uma mesma transação, cada um com data de vencimento, valor da parcela, dados do beneficiário e código de barras ou QR code para pagamento.
O cliente paga as parcelas mês a mês, como faria com um cartão de crédito, mas sem precisar ter limite disponível.
O negócio fica responsável pela cobrança, mas também tem a liberdade de definir juros e taxas no parcelamento, desde que isso esteja previsto no acordo com o cliente.
O carnê pode ser:
- Carnê de pagamento físico, impresso a partir de modelos disponíveis online e entregue ao cliente;
- Carnê digital, emitido por uma plataforma de cobranças. A versão digital tem uma vantagem prática que faz diferença na operação. Além de enviar os boletos automaticamente, o sistema acompanha o pagamento de cada parcela e sinaliza os atrasos, sem depender de controle manual.
A verdade é que quem já vendeu parcelado no boleto sabe como isso pode virar um trabalho à parte. Emitir cada parcela, controlar quem pagou, ligar para quem não pagou, atualizar a planilha. No fim do mês, mais tempo foi gasto na gestão da venda do que na venda em si.
Por isso, eu recomendo primeiro definir quando e como oferecer essa modalidade de maneira assertiva e vantajosa para o negócio.

Quando oferecer boleto parcelado?
A dúvida mais comum que vejo entre empreendedores não é se devem oferecer o carnê, mas quando ele faz sentido no contexto do negócio. A resposta depende menos do tamanho da empresa e mais do perfil de quem compra.
Segundo a pesquisa “Panorama de Gestão Fiscal e Financeira”, conduzida pela Qive em parceria com a Endeavor, o boleto bancário ainda é o meio de pagamento mais usado pela maioria das empresas brasileiras entrevistadas.
Isso significa que uma parcela relevante dos compradores e pagadores ainda opera nessa lógica, principalmente fora dos grandes centros urbanos e entre públicos com acesso limitado a crédito.
O carnê é a escolha certa em situações específicas:
- Quando o cliente quer parcelar, mas não tem limite de cartão disponível;
- Quando o negócio trabalha com cobranças recorrentes, como mensalidades, condomínios ou assinaturas;
- Quando o ticket médio é alto o suficiente para que o parcelamento seja a única forma de viabilizar a compra;
- Quando o modelo de negócio atende segmentos que historicamente preferem boleto, como materiais escolares, serviços municipais e comércio de bairro.
O ponto que pouca gente considera é o seguinte: oferecer carnê não significa abrir mão de outros meios. Significa ampliar o alcance da venda para um perfil de cliente que, sem essa opção, simplesmente não compraria. Gosto sempre de reforçar que venda que não acontece por falta de meio de pagamento é o tipo de perda mais fácil de evitar.
Leia também: como vender no boleto parcelado.

Quais as reais vantagens do carnê de pagamento?
A decisão de oferecer carnê raramente é difícil. O que trava é o receio de complicar a operação.
O medo que costumo ver nas empresas é por ser mais uma modalidade para gerenciar, mais uma fonte de inadimplência para acompanhar e mais retrabalho para a equipe. Esse receio faz sentido quando o processo é manual. Quando não é, as vantagens superam os riscos com margem.
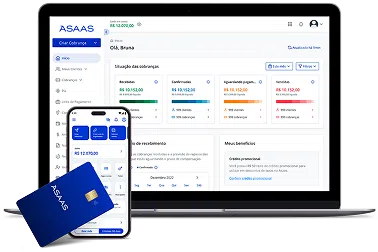
No Asaas , por exemplo, você consegue emitir o carnê de pagamento de forma automatizada e ainda ativar a régua de cobrança para reduzir a inadimplência.
Dentro desse cenário, veja abaixo o que considero ser as principais vantagens:
Menos planilha, mais visão do que vai entrar
Quem emite carnê de forma manual conhece bem o problema. Uma aba no Excel para cada cliente, uma coluna para cada parcela e uma tarde inteira no fim do mês para conferir o que foi pago e o que ainda está em aberto. É trabalho que não agrega nada à operação.
Com uma plataforma de cobranças, a emissão é automática e o acompanhamento também. Cada parcela gerada fica registrada. O sistema identifica os pagamentos confirmados e sinaliza os atrasos sem que alguém precise checar manualmente. Isso libera tempo e reduz o erro humano na conciliação.
O cliente sabe o que deve, quando deve e onde pagar
Do ponto de vista de quem compra, o carnê tem uma clareza que outros meios de parcelamento não oferecem. O cliente recebe todas as parcelas com datas e valores definidos, o que facilita a organização financeira pessoal e reduz as surpresas no orçamento do mês.
O pagamento pode ser feito em bancos, lotéricas ou pelo celular. Plataformas que emitem boleto com QR code permitem ainda o pagamento via Pix, com compensação instantânea. No Asaas, essa funcionalidade está disponível e o valor cai na conta no momento do pagamento, sem prazo de espera.

Essa combinação de boleto com opção de Pix amplia os canais de pagamento sem exigir que o cliente troque de método, o que reduz obstáculos na hora de pagar e melhora a taxa de adimplência.
Parcelar sem depender do limite de ninguém
O carnê não consulta score de crédito, não depende de aprovação de operadora e não compete com outras compras pelo mesmo limite. O cliente paga a parcela quando vence, com o dinheiro que tem disponível no momento, sem comprometer o cartão.
Para o vendedor, isso significa acesso a um público que ficaria de fora em um modelo exclusivamente baseado em cartão. Pense em consumidores com limite baixo, clientes que preferem preservar o crédito para emergências, ou simplesmente pessoas que não têm cartão.
Oferecer parcelamento por boleto é uma forma direta de ampliar o alcance da venda sem alterar o produto ou o preço. Também é possível negociar prazos e valores de parcela caso a caso com mais flexibilidade do que os parcelamentos fixos impostos pelas operadoras de cartão.
Regras claras de atraso, sem negociação caso a caso
Quando um cliente atrasa uma parcela, o processo de cobrança pode ser constrangedor e trabalhoso se não houver regras estabelecidas desde o início. O carnê resolve isso porque as condições de juros e multa por atraso são definidas no momento da emissão e ficam registradas no próprio documento.
Se o pagamento atrasar, o sistema aplica automaticamente os encargos acordados, sem que o vendedor precise calcular manualmente ou negociar novamente com o cliente.
Isso torna a cobrança mais direta, reduz o desconforto na relação comercial e mantém o processo transparente para os dois lados. Para o cliente, regras claras desde o início também funcionam como incentivo ao pagamento em dia.
Leia também:
- Como gerar boleto para pagamento de condomínio?
- Como emitir boletos rápido sem conta bancária tradicional?
- Como conceder desconto em boleto?
- Como usar a API de boleto?
Como fazer um carnê de pagamento mensal?
Se você quer fazer o bom uso do carnê de cobrança na empresa, eu recomendo primeiro estruturar o processo e descobrir a melhor forma de como gerar um boleto.
Desde o planejamento até a execução, você precisa pensar em cada etapa para atender tanto às necessidades financeiras da empresa quanto à conveniência dos clientes.
Eu entendo que criar um carnê de pagamento pode parecer uma tarefa complexa. Porém, com um planejamento adequado e as ferramentas certas, é possível simplificar esse processo . É esse passo a passo que vou te ensinar agora:
1. Antes de emitir o primeiro boleto, defina as condições de pagamento
O erro mais comum no carnê de pagamento acontece antes da emissão, quando as condições não foram pensadas com cuidado e precisam ser renegociadas parcela a parcela.
Antes de configurar qualquer coisa, defina:
- Qual é o valor mínimo para parcelar?
- Quantas parcelas você aceita oferecer?
- Haverá juros no parcelamento? (Saiba como calcular juros de boleto )
- Qual será a multa por atraso?
Avalie também o fluxo de caixa do negócio. Se você vende muito parcelado em janeiro, por exemplo, os recebimentos vão se concentrar nos meses seguintes. Saber isso com antecedência evita surpresas no caixa.
Esse planejamento também inclui o perfil dos clientes. Quem tem histórico de atraso merece condições diferentes de quem sempre paga em dia. Com minha experiência, percebi que definir isso antes de emitir o carnê poupa negociações difíceis depois.
2. A ferramenta certa elimina o retrabalho antes que ele comece
Emitir carnê manualmente funciona para volumes pequenos. A partir de um certo número de clientes, o controle por planilha começa a falhar. Parcelas sem registro, datas erradas e boletos que não foram enviados começam a aparecer.
A escolha da plataforma define se o carnê vai ser uma fonte de receita organizada ou uma fonte de dor de cabeça.
Aqui, eu recomendo comparar o que cada ferramenta oferece: automação de emissão, envio por múltiplos canais, régua de cobrança, relatórios de inadimplência e integração com o fluxo de caixa. O suporte também conta, principalmente na configuração inicial.
No Asaas, por exemplo, a emissão de boletos parcelados está disponível sem mensalidade ou taxa de adesão. A taxa do boleto só incide quando o pagamento é confirmado, o que elimina o risco de pagar pela infraestrutura em meses de volume baixo.
3. Dados corretos na entrada, menos problema na cobrança
Boleto com CPF errado ou parcela enviada para o e-mail desatualizado do cliente não chega. Vencimento configurado na data errada gera cobrança indevida. Esses erros parecem pequenos, mas, somados ao longo de uma carteira de clientes, viram um volume relevante de retrabalho.
Antes de configurar o carnê, cheque todos os detalhes:
- Nome completo;
- CPF ou CNPJ;
- Endereço;
- E-mail;
- Telefone do cliente.
Já do lado da transação:
- Valor total;
- Número de parcelas;
- Datas de vencimento;
- Condições de juros e multa combinadas.
Organizar essas informações antes de entrar na plataforma torna a configuração mais rápida e reduz a chance de precisar cancelar e reemitir boletos por dado incorreto.
4. Configure o boleto parcelado uma vez, cobre automaticamente
Com os dados em mãos, a configuração do carnê na plataforma define como toda a operação vai funcionar dali em diante. Número de parcelas, valores, datas de vencimento, juros e multa por atraso são definidos nessa etapa e aplicados automaticamente em cada ciclo de cobrança.
O ponto mais importante aqui é garantir que as condições de atraso estejam corretamente configuradas, como te orientei no passo anterior.
Quando um cliente não paga no vencimento, o sistema precisa aplicar os encargos sem intervenção manual. Se isso não estiver configurado, alguém da equipe vai precisar calcular e cobrar manualmente, o que raramente acontece de forma consistente.
O carnê também precisa ser claro para o cliente, com valor da parcela, data de vencimento e instruções de pagamento destacadas. Um documento confuso aumenta o número de dúvidas e atrasos desnecessários.
5. Envio do carnê de pagamento digital ou impresso
A emissão digital é mais rápida, mais barata e mais fácil de rastrear. O boleto chega por e-mail, WhatsApp ou SMS, o cliente paga pelo celular e o pagamento é confirmado sem que ninguém precise checar manualmente. Plataformas que emitem boleto com QR code permitem ainda o pagamento via Pix, com compensação instantânea.
Para o carnê impresso, o cuidado é com a qualidade da impressão e a clareza das informações. O documento precisa chegar antes do primeiro vencimento, com instruções explícitas de onde e como pagar: banco, lotérica, internet banking ou aplicativo.
Uma entrega atrasada ou um documento ilegível já é suficiente para gerar inadimplência por confusão, não por falta de vontade de pagar.
No Asaas, as duas modalidades estão disponíveis. Para distribuição digital, é possível escolher o canal de envio ou selecionar mais de um ao mesmo tempo. O link da fatura também pode ser compartilhado manualmente em qualquer canal, sem custo adicional.
6. Acompanhar cada parcela sem depender de memória
Emitiu o carnê e enviou ao cliente? A partir daí, começa o monitoramento:
- Quem pagou a segunda parcela?
- Quem está em atraso há quanto tempo?
- Quem ainda não abriu o boleto?
Sem sistema, essas respostas dependem de alguém checar uma por uma. Com a plataforma certa, o monitoramento é automático. Pagamentos confirmados são registrados em tempo real, atrasos são identificados imediatamente e a régua de cobrança entra em ação sem acionamento manual.
No Asaas, a régua de cobrança define o fluxo de notificações para cada etapa. Lembrete antes do vencimento, aviso no dia, cobrança após o atraso.
Esse processo automático reduz a inadimplência sem que a equipe precise ligar para cada cliente. Quando o atraso persiste mesmo após as notificações, o histórico da plataforma já traz as informações necessárias para uma renegociação objetiva.
| Etapa | O que fazer | Informações principais | Momento |
| 1. Planejamento | Definir as condições da cobrança | Valor total, parcelas, vencimentos, juros e multa | Antes da emissão |
| 2. Escolha da ferramenta | Selecionar uma solução de emissão | Automação, canais de envio, suporte e controle | Antes do cadastro |
| 3. Coleta de dados | Cadastrar cliente e venda | Nome, CPF/CNPJ, contato, produto e valor | Durante o cadastro |
| 4. Configuração | Criar as parcelas do carnê | Quantidade, valor, vencimento e regras de atraso | Antes da geração |
| 5. Emissão e distribuição | Gerar e enviar o carnê | Link, e-mail, SMS, mensagem ou impressão | Após a configuração |
| 6. Monitoramento | Acompanhar pagamentos e atrasos | Parcelas pagas, pendentes e vencidas | Até a quitação |
Qual a melhor plataforma para emitir carnê de pagamento?
A melhor forma de emitir carnês de pagamento de forma rápida e simples é utilizando plataformas de pagamento. Essas ferramentas facilitam todo o processo, desde a criação até o envio dos carnês aos clientes.
Uma das decisões de produto que mais debatemos no Asaas foi exatamente essa: tornar a emissão de carnê simples o suficiente para quem nunca configurou um sistema de cobrança, e completa o suficiente para quem já tem uma carteira grande de clientes parcelados.
O resultado é uma plataforma em que o carnê é gerado em poucos passos, com datas de vencimento, juros e multas configurados de uma vez e aplicados automaticamente em cada ciclo.
Além da emissão de carnês, o Asaas também oferece diversas funcionalidades para uma melhor gestão de pagamentos:
- Opção de diferentes meios de pagamento: boleto, cartão de crédito, Pix e transferências bancárias;
- Antecipação de recebíveis de boleto e cartão de crédito;
- Emissão de notas fiscais automatizada;
- Consulta e negativação Serasa;
- Sistema ERP completo, viabilizando uma gestão financeira integrada;
- Integração simplificada com API de pagamentos.
Experimente agora mesmo a emissão de carnês de pagamento no Asaas e simplifique a sua gestão financeira!
Perguntas frequentes sobre carnê de pagamento
Confira agora as dúvidas mais frequentes sobre como fazer carnê de pagamento:
Qual a diferença entre carnê e boleto?
O boleto é um título de cobrança versátil e eficiente para oferecer aos clientes. Mesmo com a ascensão de outros métodos de pagamento, ainda é uma das opções mais escolhidas entre os brasileiros.
Já os boletos parcelados, ou carnês de pagamento, oferecem uma linha de crédito para os clientes. Neste caso, a empresa envia todos os boletos do pagamento a prazo de uma vez, e os pagadores ficam responsáveis pela gestão e pagamento dos boletos.
Os carnês de pagamento também podem ser usados para assinaturas, a fim de otimizar a gestão de cobrança da empresa.
Carnê de pagamento e cobrança recorrente funcionam da mesma forma?
Não. O carnê representa um parcelamento com quantidade e valor total previamente definidos, enquanto a cobrança recorrente atende a pagamentos periódicos que podem continuar por prazo indeterminado.
Uma compra de R$ 1.200 dividida em 12 parcelas é um carnê; uma mensalidade de academia cobrada enquanto o contrato estiver ativo é recorrência. Os dois modelos podem usar boleto, Pix ou cartão, mas exigem controles diferentes para cancelamento, reajuste, renovação contratual e previsão do fluxo de caixa.
Carnê de pagamento exige contrato ou assinatura do cliente?
O carnê não exige necessariamente um contrato físico assinado, mas a empresa deve comprovar a origem da dívida e a aceitação das condições. Pedido, nota fiscal, contrato eletrônico, gravação autorizada ou aceite digital podem registrar valor, parcelas, vencimentos, juros e política de cancelamento.
O boleto isolado não substitui essa documentação. Em relações de consumo, as condições devem observar o Código de Defesa do Consumidor. Assinaturas eletrônicas e registros de acesso também podem produzir efeitos jurídicos, conforme a MP 2.200-2, desde que preservem autoria e integridade.
Como calcular juros, multa e desconto nas parcelas do carnê?
Calcule cada encargo separadamente e informe as regras antes da venda. E m uma parcela de R$ 1.000, multa de 2% corresponde a R$ 20. Com juros convencionados de 1% ao mês, um atraso de 10 dias gera aproximadamente R$ 3,33: R$ 1.000 × 1% ÷ 30 × 10.
O total seria R$ 1.023,33. Para consumidores, a multa moratória não pode superar 2%, conforme o Código de Defesa do Consumidor. Um desconto de R$ 20 por pontualidade reduziria a parcela para R$ 980 somente até a data estabelecida.
MEI ou autônomo pode emitir carnê de pagamento legalmente?
Sim. MEI e autônomo podem emitir carnê para cobrar vendas ou serviços reais, desde que mantenham comprovantes da operação e cumpram suas obrigações fiscais. O MEI normalmente utiliza CNPJ, enquanto o autônomo pode emitir pelo CPF se a instituição de pagamento aceitar esse cadastro.
Uma conta PJ não é exigência legal universal, mas algumas plataformas podem solicitá-la por regras de identificação e prevenção a fraudes. Também é necessário verificar a emissão de nota fiscal, guardar o aceite do cliente e tratar CPF, endereço e telefone conforme a LGPD.
Como fazer carnê de pagamento online grátis e sem taxas ocultas?
É possível começar sem mensalidade, mas “grátis” não significa necessariamente custo zero por cobrança recebida. Antes de gerar o carnê digital, verifique tarifa de emissão, liquidação, Pix, segunda via, antecipação e saque.
Como emitir segunda via sem duplicar a parcela do carnê?
Emita a segunda via de boleto a partir da cobrança original, atualizando vencimento e encargos sem criar outro boleto para a mesma dívida. Uma nova cobrança independente pode gerar duplicidade na conciliação e permitir pagamento em dobro.
O documento atualizado deve manter a referência da parcela, identificar corretamente o beneficiário e apresentar linha digitável ou QR Code válido. Envie somente pelo portal, aplicativo, e-mail ou WhatsApp oficial da empresa. Oriente o cliente a conferir CNPJ, valor e beneficiário antes de pagar, reduzindo o risco de fraude em boletos.
Como cancelar ou renegociar parcelas atrasadas de um carnê?
Primeiro, identifique o saldo devedor, os encargos previstos e as parcelas ainda abertas. Depois, formalize a renegociação por escrito, com novo valor, quantidade de prestações e vencimentos. Os boletos anteriores não pagos devem ser cancelados no sistema para evitar duplicidade, preservando o histórico para auditoria.
Cancelar um boleto registrado não elimina automaticamente a dívida que originou a cobrança. Em acordos com consumidores, apresente o custo total atualizado e não inclua encargos não contratados. Após o aceite, gere um novo plano e acompanhe sua adimplência.
Como gerar boleto para alguém te pagar?
Para gerar um boleto e receber de clientes, é preciso ter conta ativa em uma instituição de pagamento, fintech ou banco que ofereça emissão de boletos registrados. Após o cadastro, informe os dados do pagador (nome e CPF ou CNPJ), o valor e a data de vencimento.
A plataforma gera o documento com código de barras ou QR Code, que pode ser enviado por e-mail, WhatsApp ou link direto. O pagador quita o boleto em qualquer banco, lotérica ou internet banking até o vencimento.
Para carnês, utilize plataformas que automatizem a geração e o envio de todas as parcelas de uma só vez, como o Asaas, reduzindo o trabalho manual e o risco de erros de cadastro.
Saiba mais: Pessoa Física pode emitir boleto?
Existe programa para gerar carnê de pagamento gratuito?
Sim, existem plataformas digitais que permitem gerar carnê sem mensalidade. O modelo mais comum cobra uma tarifa por boleto liquidado, em vez de um valor fixo mensal. Antes de escolher uma solução, verifique todas as tarifas envolvidas.