Você sofre com o descompasso entre o recebimento das suas vendas e o pagamento das suas obrigações? Adiantar a compensação do valor pode ajudar. Mas, para isso, é preciso saber como escolher uma plataforma para realizar o processo com segurança.
Uma plataforma de antecipação de recebíveis confiável deve seguir alguns critérios, como: ser autorizada pelo Banco Central, mostrar o Custo Efetivo Total (CET) antes da contratação, informar com clareza o prazo de liberação do dinheiro e oferecer suporte acessível. Se faltar qualquer um desses pontos, trate como um sinal de alerta.
Eu sou João Vitor Possamai , CFO do Asaas. Há mais de dez anos trabalho no mercado financeiro e hoje ajudo a construir a nossa operação de crédito. Com base no meu conhecimento, neste guia, vou te mostrar como escolher uma plataforma de antecipação de recebíveis confiável e quais os critérios a considerar.
Por que a escolha da plataforma de antecipação faz tanta diferença?
Porque é ela que define quanto do seu recebível volta para o caixa, em quanto tempo e com que nível de segurança. Na pressa, é comum que muitos empresários só comparem a taxa e deixem de lado quem está do outro lado da operação. É aí que os problemas começam.
Em um levantamento de 2026 da Serasa Experian, com 1.532 PMEs, apenas 17% das empresas entrevistadas utilizam a antecipação com frequência.
Esse resultado apoia uma percepção que tenho do mercado, que também obtive após longas conversas com nossos clientes, a respeito das plataformas: as empresas possuem ressalvas na escolha e uso dessa modalidade de crédito.
E por que isso acontece? Por alguns motivos, mas principalmente, esses que explico abaixo:
- Medo de cair em golpe: muitos empresários recebem ofertas por mensagem, com “taxa de liberação” cobrada antes do dinheiro cair, de empresas que nem são reguladas pelo Banco Central. O volume dessas ofertas pode causar desconfiança nas plataformas.
- Custo total elevado, que só aparece depois: em muitos casos, a taxa parece baixa na proposta, mas tarifas de cadastro, de análise ou por operação reduzem o valor do recebível que chega na conta. Você só percebe quando o depósito cai menor do que o esperado.
- Recebível preso: no cartão, por exemplo, a agenda de recebíveis pode ficar comprometida com uma única instituição. No boleto, o contrato pode prever que você devolva o valor se o seu cliente não pagar. Se isso não estiver claro antes, vira surpresa no pior momento.
Essas preocupações acabam se sobressaindo mais do que realizar a antecipação de recebíveis. Mas estou aqui para te mostrar que nem todas as plataformas atuam dessa forma.
Por isso, a seguir, mostro quais são as principais perguntas a se fazer antes de contratar uma plataforma. Veja.
O que perguntar antes de contratar a antecipação?
Antes de assinar com uma plataforma de antecipação, pergunte quanto vai cair na sua conta em reais, qual é o CET, em quanto tempo o dinheiro é liberado e o que acontece se o seu cliente atrasar. Se alguma resposta vier vaga, peça por escrito.
Posso te afirmar com segurança que uma plataforma séria responde a essas perguntas sem rodeios.
Separei algumas perguntas para te auxiliar:
- Qual é o valor líquido que vou receber e qual é o CET?
- Existe alguma tarifa além da taxa de desconto?
- Em quanto tempo o dinheiro cai depois da aprovação?
- Se o meu cliente não pagar, eu preciso devolver o valor?
- Posso antecipar só algumas vendas ou preciso antecipar tudo?
Todas essas respostas vão fazer diferença, principalmente no seu planejamento financeiro. Assim, você compara as propostas pelo que interessa, o que de fato cai na conta.
Afinal, imagine a seguinte situação. Você tem uma empresa que faturou R$ 20.000 em boletos para daqui a 30 dias.
O fornecedor quer receber agora, e você se encontra frente a duas propostas de antecipação de boleto. Os valores abaixo são fictícios, só para ilustrar a conta:
| Item | Proposta A | Proposta B |
| Taxa de desconto | 2,5% | 2,2% |
| Tarifa por operação | R$ 0 | R$ 150 |
| Valor líquido na conta | R$ 19.500 | R$ 19.410 |
| Custo sobre o valor recebido | 2,56% | 3,04% |
Na proposta B, a taxa é menor, mas a tarifa fixa proposta encarece a operação. Já a proposta A tem só a taxa da antecipação, sem nenhuma outra tarifa, e deixa R$ 90 a mais no caixa.
Sem saber como realmente funciona, você não teria dados suficientes para c omparar as duas propostas e entender qual é a que funciona melhor para o seu negócio.
Por que o custo total é mais importante que a taxa?
A taxa mensal da plataforma pode ser só uma parte do valor total. Por isso, você deve considerar o Custo Efetivo Total (CET), que soma juros, tarifas, tributos e seguros. É ele que mostra quanto a operação custa de verdade.
Para microempresas e empresas de pequeno porte, informar esse número é obrigação das instituições financeiras, conforme a Resolução CMN nº 3.517/2007:
“As instituições financeiras e as sociedades de arrendamento mercantil, previamente à contratação de operações de crédito e de arrendamento mercantil financeiro com pessoas naturais e com microempresas e empresas de pequeno porte de que trata a Lei Complementar nº 123, de 14 de dezembro de 2006, devem informar o custo total da operação.”
Se a plataforma não mostra o CET, é um grande motivo para reconsiderar a sua escolha.
E se eu quiser antecipar vendas no cartão?
No cartão, existe uma proteção extra. Com a Resolução CMN nº 4.734/2019 , os recebíveis precisam ser registrados em sistemas autorizados, e a instituição precisa da sua autorização para enviar os dados do contrato.
Na prática, isso dá mais transparência sobre quem tem direito a cada venda. Entenda mais sobre a antecipação de recebíveis de cartão de crédito.
Quando vale a pena antecipar recebíveis?
Vale a pena quando a antecipação resolve uma necessidade pontual do seu caixa e o custo cabe na sua margem. Como, por exemplo, pagar um fornecedor com desconto à vista, cobrir a folha na baixa temporada ou aproveitar uma compra de estoque.
Uma conta que eu sempre faço: se o fornecedor dá 5% de desconto para pagar à vista e o CET da antecipação é 2,5%, você sai ganhando. Já se a margem da venda é 3% e o CET também é 3%, você vendeu de graça.
Então, a antecipação é uma ótima ferramenta para momentos pontuais. Mas, se você precisa antecipar todo mês, vou ser sincero: o problema provavelmente está no prazo que você dá aos clientes, e não na falta de crédito.
Até porque, em alguns casos, o CET consome parte do lucro da venda, e isso passa a não compensar. Se essa é a situação em que você se encontra, vale rever sua política de venda e revisar seus prazos.
Uma alternativa sem custo financeiro é entender, também, como pedir pagamento antecipado ao cliente.
Como escolher uma plataforma de antecipação de recebíveis confiável?
Na minha opinião, são cinco critérios que dizem se uma plataforma é confiável ou não: autorização do Banco Central, CET claro antes de assinar, prazo de liberação definido, suporte acessível e integração com a sua gestão financeira.
Todos esses pontos devem estar listados como prioritários no seu processo de busca. Eles são decisivos para determinar a confiabilidade e segurança de uma plataforma. Veja:
| Critério | O que verificar |
| Regulação (Banco Central) | Se quem concede o crédito é autorizado pelo Banco Central, com qual licença. |
| Transparência (CET) | Se o custo total, com juros, tarifas e tributos, aparece antes do aceite. |
| Prazo | Em quanto tempo o dinheiro cai na conta depois da aprovação. |
| Suporte | Se há canais definidos, ouvidoria e boa reputação pública. |
| Integração com a gestão financeira | Se dá para antecipar no mesmo lugar em que você emite cobranças e controla o caixa. |
Certifique-se de verificar todos esses pontos antes de escolher sua plataforma, principalmente sobre a autorização do Banco Central, que explico a seguir.
Por que a plataforma precisa ter a autorização no Banco Central?
Porque a autorização garante que a empresa segue regras de capital, transparência de custos e atendimento ao cliente, e que é fiscalizada pelo Banco Central. Sem ela, você não tem a quem recorrer se o dinheiro não cair ou se o contrato trouxer cobranças que não estavam combinadas.
Esse é o primeiro filtro de segurança que você deve procurar na busca da sua plataforma de antecipação.
É por isso que sempre digo: quando um empresário me pergunta se uma oferta é confiável, consulte o CNPJ de quem oferece.
A verificação é gratuita e leva poucos minutos:
- Peça o CNPJ: solicite o CNPJ da plataforma que concede a antecipação. Se a plataforma for só intermediadora, peça também o da instituição parceira;
- Pesquise no Banco Central: jogue o CNPJ na ferramenta Encontre uma instituição;
- Confira a licença: veja o tipo e se a instituição está em funcionamento;
- Compare com o contrato: se a empresa for diferente, pergunte o motivo antes de assinar.
Além disso, um contador pode te ajudar nessa decisão. Por lidar com diversos clientes, de diferentes nichos, é possível que ele tenha experiência com múltiplas instituições.
Antecipe seus recebíveis no Asaas
O Asaas é uma plataforma financeira e operacional para empresas, autorizada pelo Banco Central. Isso significa que as operações de crédito, incluindo a antecipação, são feitas por uma instituição supervisionada, que você pode consultar pelo CNPJ.
No final de 2025, obtivemos a autorização para atuar como Sociedade de Crédito, Financiamento e Investimento (SCFI). Além de seguirmos os padrões do PCI-DSS e da LGPD.
Em 2024, o Asaas chegou a R$ 2 bilhões em volume antecipado, distribuídos em mais de 11 milhões de cobranças. Mesmo com esse volume, a inadimplência média ficou em 1,7% nos boletos e 0,3% no cartão.
Para mim, como CFO, esse é o dado que mais importa: ele mostra que crescemos com uma análise de crédito cuidadosa, e não aprovando qualquer recebível.
Assim, ao escolher o Asaas, você usufrui de:
- Solicitação 100% digital, com simulação do custo antes de confirmar;
- Análise em até 3 dias úteis;
- Dinheiro disponível em até 4 horas após a aprovação;
- Antecipação de boletos, cartão de crédito e duplicatas, na mesma conta em que você emite as cobranças.
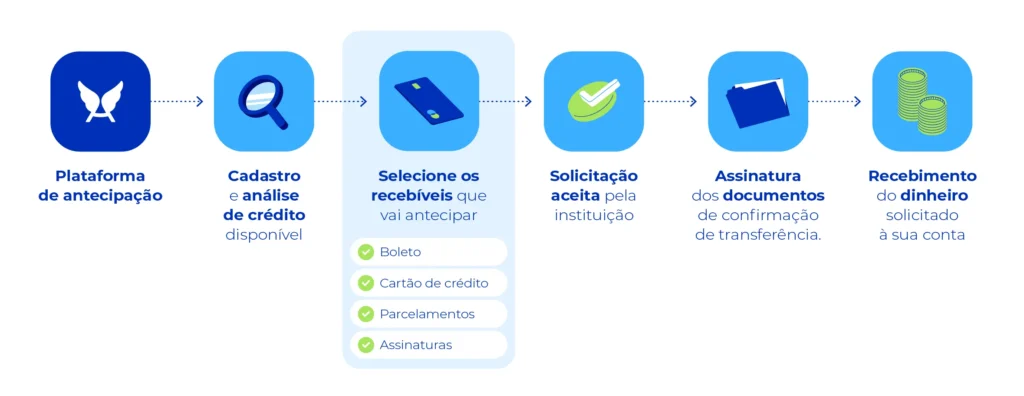
Tudo isso na mesma conta em que você usa: régua de cobranças, pague contas, Asaas Tap e outras funcionalidades pensadas para a sua gestão financeira.
Simule a sua antecipação de recebíveis no Asaas.
Perguntas frequentes sobre plataforma de antecipação de recebíveis
Como saber se uma plataforma de antecipação é confiável?
São alguns passos. O primeiro, confira se quem concede o crédito é autorizado pelo Banco Central, depois confirme se o CET aparece antes da contratação, se o prazo de liberação está claro e se há canais de atendimento. A falta de qualquer um desses pontos é sinal de alerta.
É seguro antecipar recebíveis pela internet?
Sim, desde que a operação seja feita por uma instituição autorizada pelo Banco Central. Desconfie de ofertas por mensagem e de qualquer cobrança antecipada de “taxa de liberação”.
O que é CET na antecipação de recebíveis?
CET é o Custo Efetivo Total da operação. Ele soma juros, tarifas, tributos e seguros, e mostra quanto a antecipação custa de verdade.
Por exemplo: se você antecipa R$ 10.000 que venceriam em 30 dias, em uma plataforma com taxa de 2% (R$ 200) e tarifa de R$ 50, você só recebe R$ 9.750, e o custo total de R$ 250 equivale a um CET de cerca de 2,56% ao mês, e não os 2% anunciados.
Qual a melhor forma de usar a antecipação de recebíveis?
De forma pontual e planejada. Antecipe só as vendas necessárias para cobrir a necessidade do momento, compare o CET com o ganho que o dinheiro vai gerar e prefira recebíveis de clientes com bom histórico de pagamento. Evite antecipar todo o seu fluxo de recebimentos.
É possível antecipar duplicatas?
Sim. A antecipação de duplicatas é comum em vendas B2B com nota fiscal. Os critérios de regulação e CET deste guia valem para qualquer tipo de recebível.
Imobiliárias podem antecipar aluguel?
Sim. A antecipação de aluguel permite receber meses de contrato de uma vez, com a mesma lógica de análise e custo.
O Asaas é autorizado pelo Banco Central a antecipar recebíveis?
Sim. O Asaas é autorizado pelo Banco Central como 31ª instituição de pagamento, além de possuir a licença SCFI para operar com crédito.