
Como empresário, você sabe que a contabilidade é uma das partes mais importantes para o funcionamento de um negócio. Ela cuida de diferentes frentes: pagamento de impostos, obrigações acessórias, emissão de guias, notas fiscais, entre outras.
Ela expande a visão da operação a curto, médio e longo prazo, além de evitar problemas sérios com os órgãos reguladores, como a Receita. E, por isso, você precisa realizá-la corretamente, mantendo o controle das suas movimentações financeiras.
Por isso, decidi reunir meus conhecimentos em contabilidade para empresas, como especialista em gestão financeira há mais de 17 anos, neste conteúdo. A seguir, você vai entender mais sobre o papel da contabilidade para empresas e como manter uma operação eficiente e funcional. Vamos lá?
O que é contabilidade para empresas?
A contabilidade para empresas diz respeito ao conjunto de processos que registra, organiza e interpreta todas as movimentações financeiras de um negócio, sejam entradas, saídas, obrigações fiscais, tributos, folha de pagamento e o patrimônio.
O processo de realizar a contabilidade se trata tanto de uma exigência legal quanto serve como uma ferramenta de gestão estratégica.
Quanto à obrigatoriedade, ela está no art. 1.179 da Lei 10.406/2002 (Código Civil):
“O empresário e a sociedade empresária são obrigados a seguir um sistema de contabilidade, mecanizado ou não, com base na escrituração uniforme de seus livros, em correspondência com a documentação respectiva, e a levantar anualmente o balanço patrimonial e o de resultado econômico.”
Essa determinação garante que a sua empresa, independentemente do porte ou regime tributário, precise de um processo contábil (por sistemas ou não) para se manter em conformidade com o Fisco.
A principal exceção, neste caso, é o MEI, dispensado de escrituração contábil formal por ser um regime simplificado, embora a entrega dos documentos fiscais ainda seja obrigatória.
O que faz a contabilidade de uma empresa?
Apesar de o trabalho da contabilidade empresarial já ser bem conhecido, ele tem uma grande abrangência em sua atuação. Muitas pessoas que não são da área, inclusive, acabam não conhecendo a extensão do trabalho de um contador.
Mas, uma coisa posso garantir: a gestão contábil é estratégica e decisiva para o sucesso de um negócio.
De maneira geral, ela cumpre cinco funções fundamentais para o sucesso e a regularidade de um negócio:
- Escrituração contábil e registro de movimentações: controle do patrimônio por meio do registro cronológico e sistemático de todas as operações financeiras. Assim, identifica, mede e divulga os dados de todas as entradas e saídas da empresa;
- Apuração de impostos e regularização fiscal: aqui, os contadores realizam o cálculo e recolhimento de tributos como IRPJ, CSLL, PIS, COFINS, ICMS e ISS (além dos futuros IBS e CBS), gerenciando os impostos corretos para pagamento, evitando complicações com a Receita Federal e sanções por falta de declaração de faturamento;
- Emissão de demonstrações e relatórios financeiros: os profissionais emitem documentos obrigatórios, como o Balanço Patrimonial, a DRE (que evidencia lucros ou prejuízos) e o EBITDA, que fornecem informações importantes para possíveis investidores e acionistas;
- Gestão de folha de pagamento e obrigações trabalhistas: organiza a folha de pagamento, cálculo de salários, encargos como INSS e FGTS, além do envio de informações ao eSocial;
- Planejamento e manutenção de plano tributário: realiza análise detalhada do regime tributário mais vantajoso (Simples Nacional, Lucro Presumido ou Real), a fim de aplicar as melhores práticas legais para a redução da carga tributária.
Assim, com o fornecimento de indicadores e análises de fluxo de caixa, a contabilidade para empresas identifica tendências e cria planos de ação para contornar possíveis problemas fiscais e financeiros.
Com dados concretos sobre custos e rentabilidade, o contador apoia decisões assertivas voltadas à reestruturação, conformidade ou expansão do negócio.
Quais são as obrigações acessórias de uma empresa?
As obrigações acessórias são declarações periódicas exigidas pelo Fisco para comprovar que o seu negócio está operando em conformidade com a legislação.
É preciso preenchê-las corretamente e enviá-las de acordo com os prazos estabelecidos, para evitar multas e outras sanções administrativas.
Veja algumas das obrigações acessórias que a sua empresa pode ter:
| Obrigação | Periodicidade | Quem entrega | Para que serve |
| Escrituração Contábil Digital (SPED Contábil – ECD) | Anual | Lucro Real e Presumido | Substitui a escrituração em papel, transmitindo os livros contábeis ao Fisco. |
| Escrituração Contábil Fiscal (ECF) | Anual | Lucro Real e Presumido | Relaciona dados da contabilidade com o cálculo do IRPJ e da CSLL. |
| Escrituração Fiscal Digital (SPED Fiscal – EFD) | Mensal | Lucro Real e Presumido | Registra entradas/saídas de mercadorias e apura ICMS e IPI. |
| EFD Contribuições | Mensal | Lucro Real e Presumido | Apurar as contribuições para o PIS/Pasep e da COFINS. |
| eSocial | Mensal | Todas as empresas com funcionários | Unificar envio de informações trabalhistas e previdenciárias ao governo. |
| DCTF | Mensal | Lucro Real e Presumido | Informar impostos e contribuições federais apurados à Receita. |
| DEFIS / DASN | Anual | Simples Nacional | Informa dados fiscais e contábeis de empresas do Simples Nacional. |
Essas são algumas das obrigações acessórias. Se aceita uma dica, sempre contate um contador especialista para entender a fundo o impacto de cada documento em seu negócio.
Porém, posso garantir que o descumprimento da entrega das obrigações acessórias gera multas automáticas que podem superar o valor do próprio imposto devido.
Quais os regimes tributários disponíveis no Brasil?
A escolha do regime tributário é, sem dúvida, uma das decisões mais estratégicas que você, enquanto empresário, deve tomar.
Não se trata apenas de cumprir uma obrigação burocrática, mas de definir o custo operacional da sua empresa, sua competitividade no mercado e até a sua capacidade de investimento.
No Brasil, temos três opções principais, cada uma com regras e características distintas:
1. Simples Nacional
É o regime mais popular entre micro e pequenas empresas (ME e EPP) devido ao seu caráter simplificado e à redução de encargos.
O Simples foi pensado para quem fatura até R$ 4,8 milhões e busca uma forma simplificada de recolher os tributos.
Por meio do Documento de Arrecadação do Simples Nacional, o DAS, unifica oito impostos (federais, estaduais e municipais) em uma única guia de pagamento mensal. Essa ideia, inclusive, é utilizada também pelos MEIs (que pagam o DAS-Mei), de forma simplificada.
Ele é uma ótima opção porque, além de desburocratizar a rotina fiscal, costuma reduzir a carga tributária inicial para negócios que estão começando ou que operam com margens de lucro enxutas.
Mais à frente neste conteúdo, vou te explicar alguns impactos que a nova Reforma Tributária trouxe para empresas do Simples e para os demais regimes tributários, combinado? Continue a leitura!
2. Lucro Presumido
Esta opção é ideal para você se o seu negócio já está mais avançado, alcançando faturamento mais alto (até R$ 78 milhões) e lucro, e já possui margens superiores às “presumidas” pela legislação. E o que isso quer dizer?
O governo utiliza uma margem de lucro pré-estabelecida (baseada na sua atividade) para calcular o IRPJ e a CSLL. Você paga o imposto com base nesse valor “presumido”, independentemente de ter lucrado mais ou menos.
Então, se a sua margem de lucro real for superior à margem presumida pelo Fisco, você acaba pagando menos imposto do que pagaria se estivesse no Lucro Real.
É uma excelente alternativa para empresas com alta lucratividade e que mantenham o planejamento tributário atualizado.
3. Lucro Real
Já o Lucro Real é o regime mais completo e, consequentemente, o mais rigoroso. Aqui, a empresa paga imposto sobre o lucro que efetivamente obteve no balanço contábil.
Esse regime é obrigatório para empresas com faturamento acima de R$ 78 milhões e para setores específicos, como o financeiro (bancos, seguradoras, cooperativas de crédito).
Diferente do Lucro Presumido, sua apuração baseia-se no lucro contábil real, após ajustes de adições e exclusões fiscais.
Embora exija um controle contábil detalhado e maior complexidade nas obrigações acessórias, é o regime mais “justo” para empresas com margens apertadas ou operacionais.
Diferente dos outros, permite a compensação de prejuízos fiscais de anos anteriores, o que é um diferencial estratégico poderoso para abater lucros futuros em negócios cíclicos ou em expansão.
4. Lucro Arbitrado
O Lucro Arbitrado é uma forma de apuração da base de cálculo do IRPJ e da CSLL aplicada pela Receita Federal quando a empresa não mantém a escrituração contábil regular.
Ou, ainda, é a opção quando os registros são imprestáveis, extraviados ou destruídos. Ele funciona como uma medida de exceção e não como uma opção estratégica de planejamento tributário.
A ideia é que, se por exceção ou urgência, sua empresa se enquadrar neste regime, v ocê se prepare para regularizar a escrituração para sair dele o quanto antes.
| Critério | Simples Nacional | Lucro Presumido | Lucro Real | Lucro Arbitrado |
| Limite de faturamento | Até R$ 4,8 milhões/ano | Até R$ 78 milhões/ano | Sem limite (obrigatório acima de R$ 78 mi ou para certas atividades) | Sem limite — regime de exceção, não de escolha |
| Base de cálculo do IRPJ/CSLL | Receita bruta com alíquotas progressivas por anexo (I a V) | Percentual de presunção sobre a receita bruta (1,6% a 32% conforme a atividade) | Lucro contábil efetivamente apurado, ajustado pelas adições e exclusões fiscais | Coeficientes de arbitramento sobre a receita bruta, superiores aos do Lucro Presumido |
| Periodicidade de apuração | Mensal | Trimestral | Mensal (estimativa) ou trimestral | Trimestral |
| Complexidade e custo contábil | Baixo | Médio | Alto | Alto, com risco de autuações adicionais |
| Perfil ideal | Micro e pequenas empresas com margens menores e operação simples | Empresas com margem de lucro acima da presunção legal e prestadores de serviços | Empresas de grande porte, com prejuízo, margens baixas ou obrigadas por lei | Não há perfil ideal — deve ser evitado |
Como decidir qual regime tributário escolher?
A escolha do melhor regime tributário depende do momento da sua empresa, já que não é permanente.
Então, por exemplo, você pode começar a sua empresa no Simples e, à medida que o negócio pega tração e cresce, você pode migrar para outro regime.
O segredo é ter um contador ao seu lado para realizar simulações anuais e entender a melhor hora de migrar.
Com os dados contábeis em mãos, é possível analisar o impacto financeiro de cada regime no seu bolso e garantir que sua empresa esteja segura.
Vale ressaltar que o Microempreendedor Individual (MEI) possui uma dinâmica própria. Por ser um regime simplificado voltado a pequenos empreendedores, ele não entra na escolha dos regimes tradicionais (Simples Nacional, Lucro Presumido ou Lucro Real).
No entanto, o MEI deve monitorar constantemente seu faturamento para identificar o momento ideal de desenquadramento, garantindo uma transição tranquila para um regime tributário mais robusto à medida que o negócio escala.
Mas tem mais uma coisa que precisamos falar: com a nova Reforma Tributária, todos os regimes passarão por alterações para a adequação. Vou explicar mais sobre as mudanças do processo a seguir.
O que muda na contabilidade das empresas com a Reforma Tributária?
A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 aprovaram a maior reforma do sistema tributário brasileiro em décadas.
Ela impacta diretamente a tributação das empresas e, consequentemente, a gestão contábil, uma vez que as mudanças são estruturais e exigem preparação imediata.
Abaixo, vou explicar algumas das mudanças. Mas já te adianto que a maior delas se concentra na unificação dos tributos atuais para o IVA Dual, visando à simplificação da coleta das alíquotas de impostos.
Veja o que muda:
| Tributo atual | Substituído por |
| PIS e COFINS | CBS – Contribuição sobre Bens e Serviços (federal) |
| ICMS (estadual) | IBS – Imposto sobre Bens e Serviços (estadual/municipal) |
| ISS (municipal) | IBS |
| IPI (em parte) | IS — Imposto Seletivo (produtos prejudiciais à saúde/ambiente) |
Outro ponto importante sobre a Reforma Tributária é a possibilidade de utilização de créditos tributários. O imposto gerado gera créditos, que podem ser abatidos em toda a cadeia, diminuindo a carga para empresas de diferentes regimes.
A exceção fica com as empresas do Simples Nacional, que podem optar por seguir com o recolhimento simplificado ou podem gerar os créditos “por fora” do Simples, garantindo maior vantagem competitiva na negociação com outras empresas.
A Reforma passará por um período de transição, previsto para começar em 2026, e segue com as alterações até 2033. Veja:
| Período | O que acontece |
| 2026 | CBS (0,9%) e IBS (0,1%) entram em fase de teste; PIS/COFINS, ICMS e ISS continuam sendo cobrados |
| 2027 | CBS entra em vigor integralmente; PIS e COFINS são extintos |
| 2029–2032 | ICMS e ISS reduzidos gradualmente; IBS aumenta proporcionalmente |
| 2033 | Extinção completa de ICMS e ISS; IBS e CBS em plena vigência |
O que a sua empresa precisa fazer para adequar a contabilidade à Reforma?
A adequação da Reforma Tributária é um processo inevitável, já que as mudanças alteram a lógica tributária do país.
Com a mudança dos impostos, tudo que é impactado por eles também vai sofrer alterações: notas fiscais, sistemas automatizados, o planejamento tributário, entre outros pontos.
Além dos impactos também permearem diferentes segmentos e regimes tributários, com diferentes processos, até mesmo no aumento da carga tributária.
Por isso, para se adaptar às mudanças, você deve:
- Atualizar ERPs e sistemas de gestão para emitir notas fiscais com os novos campos de IBS e CBS a partir de 2026;
- Revisar o planejamento tributário com o contador, para entender qual será o regime mais vantajoso sob o novo sistema;
- Compreender o split payment: no novo modelo, o valor dos tributos (IBS e CBS) é automaticamente retido e recolhido ao Fisco no momento da liquidação financeira, impactando diretamente o fluxo de caixa;
- Treinar a equipe financeira sobre o novo modelo de apuração e os direitos de crédito do IBS e CBS.
A Reforma Tributária tem impactos distintos por segmento. Advogados, associações sem fins lucrativos e profissionais liberais, como nutricionistas, por exemplo, têm particularidades, e falo mais delas nos conteúdos a seguir:
- Contabilidade para advogado;
- Contabilidade para associações sem fins lucrativos;
- Contabilidade para nutricionistas.
Como a tecnologia apoia a contabilidade empresarial?
Com todas as mudanças que o sistema contábil passa constantemente – a última sendo a Reforma Tributária, por exemplo – realizar todos os processos manualmente acaba sendo um problema.
Tanto por erros manuais, planilhas descentralizadas, retrabalho, quanto pelo tempo que você vai levar para se adequar a todos os processos obrigatórios. Isso sem contar com possíveis problemas com o Fisco devido à imprecisão das informações.
Por isso, vejo que o trabalho manual pode facilmente ser substituído pela tecnologia, que já é um requisito básico para uma contabilidade eficiente e segura.
Ao adotar a tecnologia, a contabilidade passa a ser mais consultiva e estratégica. Sistemas integrados permitem que o fluxo financeiro, como cobranças, pagamentos e conciliações, converse diretamente com a escrituração contábil.
Isso não apenas agiliza o fechamento mensal, mas garante que os dados estejam íntegros para o cumprimento das obrigações acessórias.
E plataformas financeiras e operacionais, como a do Asaas, por exemplo, devem oferecer todos esses benefícios para garantir a conformidade contábil.
Conheça o ERP gratuito do Asaas e realize sua gestão contábil
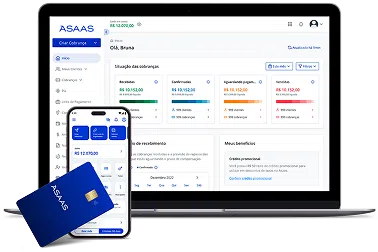
Para facilitar essa transformação, o Asaas oferece um ERP gratuito e integrado à sua plataforma de gestão financeira.
Desenvolvido para centralizar todas as suas operações em um só lugar, ele atua como uma ponte entre a gestão do dia a dia e a contabilidade, garantindo que a informação flua sem atrito.
Com o ERP do Asaas, você vai muito além de apenas gerar cobranças. Você realiza:
- Gestão operacional completa: controle de estoque, contas a pagar e receber, e fluxo de caixa automatizado em um só lugar;
- Emissão de documentos fiscais: emissão de notas fiscais de produto e serviço integrada diretamente ao processo de venda, já adaptadas às mudanças da Reforma Tributária;
- Conformidade em tempo real: com dados centralizados, a conciliação contábil torna-se muito mais ágil, garantindo que o seu contador tenha acesso a informações precisas e organizadas, sem a necessidade de digitação manual de documentos;
- Eficiência sem custo extra: ao utilizar uma plataforma que já integra cobranças e gestão, você elimina a necessidade de múltiplos sistemas desconectados e reduz custos operacionais, otimizando tanto o seu tempo quanto a qualidade das informações entregues à contabilidade.
Essa integração permite que o seu contador ou sua equipe foquem menos na conferência dos dados e mais na análise estratégica do seu negócio, apoiando o seu crescimento sustentável e organizado.
Automatize a contabilidade da sua empresa. Conheça o ERP do Asaas!
Perguntas frequentes sobre contabilidade para empresas
Toda empresa é obrigada a ter contador?
Sim, com exceção do MEI. O art. 1.179 do Código Civil exige escrituração contábil e balanço anual para empresários e sociedades empresárias. Porém, mesmo que não seja obrigatório, o MEI pode se beneficiar do auxílio de um contador para manter as suas obrigações em dia.
Quanto custa um contador para pequenas empresas?
Os valores podem variar de acordo com o tamanho do escritório, especificidade do serviço, região do país e tempo de experiência do profissional.
Porém, escritórios tradicionais para empresas no Simples Nacional cobram entre R$ 300 e R$ 800/mês. Contabilidades digitais têm mensalidades a partir de R$ 100 para MEI e entre R$ 200 e R$ 500 para pequenas empresas.
O que é planejamento tributário?
O planejamento tributário trata-se de uma análise minuciosa e estratégica voltada à identificação das melhores práticas legais e do enquadramento tributário mais vantajoso, visando reduzir a carga de impostos e otimizar os custos operacionais do seu negócio em total conformidade com a legislação vigente.
O que é split payment na Reforma Tributária?
O split payment da Reforma Tributária é o mecanismo criado pela Receita Federal, pelo qual o valor dos tributos (IBS e CBS) é automaticamente separado e recolhido ao Fisco no momento do pagamento da operação, sem que o vendedor precise fazer esse recolhimento separadamente.
Essa proposta vai desburocratizar o pagamento de tributos, garantindo que o processo de recolhimento de impostos seja mais simples para o país inteiro. Porém, ele altera o fluxo de caixa das empresas, o que vai necessitar de uma adaptação fiscal por parte da contabilidade.
Qual o prazo para guardar documentos contábeis?
O prazo geral recomendado é de 5 anos, embora não tenha nenhuma determinação legal quanto a isso. Documentos trabalhistas (folha de pagamento, FGTS) têm prazo de até 30 anos, conforme a legislação previdenciária.
O que é o SPED e quais sistemas fazem parte dele?
O SPED (Sistema Público de Escrituração Digital) é a plataforma da Receita Federal que centraliza o envio eletrônico das obrigações contábeis e fiscais das empresas.
Os principais módulos são:
- ECD (Escrituração Contábil Digital, substitui os livros Diário e Razão em papel);
- ECF (Escrituração Contábil Fiscal, apura IRPJ e CSLL);
- EFD ICMS/IPI (escrituração fiscal estadual);
- EFD Contribuições (apura PIS e COFINS).
Todos são transmitidos digitalmente com certificado A1 ou A3 e têm prazo e penalidade próprios por atraso.
O que são DRE, Balanço Patrimonial e DMPL?
São as três principais demonstrações contábeis obrigatórias. A DRE (Demonstração do Resultado do Exercício) mostra se a empresa teve lucro ou prejuízo em um período.
O Balanço Patrimonial evidencia o que a empresa possui (ativos), o que deve (passivos) e o patrimônio líquido dos sócios.
A DMPL (Demonstração das Mutações do Patrimônio Líquido) registra as variações no capital social, reservas e lucros acumulados ao longo do exercício. Juntas, formam a base do relatório anual exigido pelo Código Civil.



Muito interessante da sua parte em dividir conhecimento sobre contabilidade.
Só falta e uns exercícios 😌.
Obrigada
Olá, Iolanda!
Agradecemos o feedback!