Se você termina o mês sabendo exatamente quanto vendeu, mas, quando vai conferir o caixa, o número não fecha… Você pode ter um problema de cobrança.
Isso acontece com frequência em empresas de todos os tamanhos, mas especialmente nas pequenas, em que você acumula funções e a cobrança fica para depois.
E posso afirmar, com base em anos acompanhando o financeiro de centenas de empresas: a falta de um processo de cobrança de clientes estruturado é um dos problemas mais comuns da gestão financeira.
Neste conteúdo você vai encontrar dicas para montar um processo de cobrança eficiente, da organização e planejamento aos meios de pagamento disponíveis, com criação de uma régua de cobrança e dicas de como agir quando o cliente já está em atraso. Vamos lá?
Por que a cobrança informal gera problemas no caixa?
É muito comum que pequenos negócios adotem uma postura informal com os clientes no início. Isso acontece em todos os nichos. E tudo bem se você ainda estiver nesse estágio da sua cobrança.
Isso pode acontecer muito pela falta de prática, medo de parecer insistente ou de gerar atrito, ou, até mesmo, receio de perder o cliente.
Mas o resultado prático de não ter um processo estruturado na cobrança é o mesmo:
- Pagamentos que atrasam porque o cliente simplesmente esqueceu e ninguém avisou;
- Faturas enviadas sem as informações mínimas necessárias, gerando contestação;
- Nenhuma política definida sobre juros e multa, o que tira a empresa de qualquer posição de cobrança;
- Ausência de histórico de pagamento, o que impede decisões de crédito ou de continuidade da relação com o cliente.
O impacto da cobrança informal raramente aparece no momento em que o pagamento atrasa. Você vai sentir depois, no momento em que o dinheiro não entrar e o caixa começar a apertar.
Quando você não conseguir pagar um fornecedor porque o cliente ainda não liquidou a fatura de 60 dias atrás.
Os dados ajudam a contextualizar a dimensão do problema: segundo o Mapa da Inadimplência do Serasa , em julho de 2026, cerca de 83,9 milhões de brasileiros estavam em situação de inadimplência no Brasil.
Não são casos isolados. A inadimplência é estrutural, e por isso você precisa estruturar uma forma de combatê-la ou controlá-la.
A boa notícia é que a maioria dos casos de atraso não é má-fé. É esquecimento, desorganização ou uma condição financeira temporária do cliente.
Se você se identificou com o que relatei acima, este é um sinal claro de que você precisa mudar o jogo da sua cobrança de clientes. E vou te ajudar neste conteúdo.
O que a lei diz sobre cobrança de clientes?
Antes de qualquer coisa, vale entender o que você pode e o que não pode fazer ao cobrar um cliente.
A legislação brasileira não proíbe a cobrança, mas fornece diretrizes claras a respeito de como você deve realizar o processo.
O artigo 42 do Código de Defesa do Consumidor (Lei 8.078/90) é claro: o consumidor inadimplente não pode ser exposto a ridículo, constrangimento ou ameaça.
Com isso, existem algumas práticas vedadas pela legislação, como:
- Fazer ligações em horários inapropriados (noite, madrugada, fins de semana e feriados);
- Ameaçar o devedor com consequências que não são reais ou que não dependem da empresa;
- Divulgar a inadimplência do cliente para terceiros;
- Realizar o processo de cobrança em tom de ameaça ou agressivo;
- Divulgar informações falsas sobre a natureza da dívida.
Já em casos de negativação, você deve seguir os procedimentos estabelecidos pelos órgãos de proteção ao crédito, como Serasa e SPC, por exemplo, notificando o devedor com antecedência mínima de 10 dias antes da inscrição do débito.
O que é necessário para estruturar um processo de cobrança eficiente?
Eu consigo elencar três pontos importantes para estruturar um processo de cobrança: a atualização do cadastro dos clientes, a definição de boas condições de pagamento e a definição dos principais canais de contato.
Você deve estruturar esses pontos internamente, antes mesmo de emitir a primeira fatura para o cliente.
Afinal, pense comigo: como você vai acompanhar métricas se não souber quem é o cliente? Ou, ainda, como oferecer melhores condições, se não existem parâmetros ou um histórico de pagamento?
Por isso, a estruturação é importante. E você pode começar assim:
- Peça e armazene os dados de cadastro do cliente: solicite nome completo ou razão social (em casos de B2B), CPF ou CNPJ, e-mail e telefone atualizados, e o endereço completo (da casa ou da empresa);
- Defina as condições de pagamento: os prazos de pagamento, a possibilidade de recorrência, os juros e multa de atraso. Também tenha definidos os critérios para descontos;
- Escolha os canais e meios de pagamento: ofereça sempre as principais opções do mercado para aumentar a sua taxa de recebimento.
Abaixo, explico em tabela quais são os principais, as vantagens e para quem eles são indicados.
| Meio de pagamento | Vantagem | Indicado para |
| Pix | Liquidação imediata, 24/7 | Qualquer tipo de cobrança |
| Boleto bancário | Ampla aceitação, sem necessidade de conta | Cobranças únicas ou recorrentes |
| Cartão de crédito | Facilita parcelamento | Serviços recorrentes e vendas de ticket alto |
| Link de pagamento | Simplicidade, funciona por WhatsApp | Pequenos negócios e MEIs |
Com esses três pilares estabelecidos, você está apto para seguir o passo a passo de cobrança que vou te explicar a seguir.
Passo a passo de como cobrar um cliente
O processo de cobrança de clientes pode ser bastante individual para cada negócio. Mas isso não quer dizer que ele não possa ser eficiente e padronizado.
Enquanto Diretor de Finanças do Asaas, uma das minhas responsabilidades é estruturar processos de cobrança e contribuir, também, para a estruturação dos produtos da nossa plataforma.
E, tendo mais de 20 anos na área financeira, consigo perceber padrões que fazem a diferença em empresas de diferentes portes.
Por isso, reuni aqui os passos que considero mais importantes na hora de cobrar um cliente. Vamos lá?
1. Estabeleça a política de cobrança do seu negócio
Já falei acima, mas reforço que a cobrança deve começar antes mesmo da primeira venda, pela definição da sua política de pagamento.
Essa é uma documentação essencial, que reúne todos os aspectos da cobrança. Você estabelece diversas diretrizes a respeito de:
- Prazos de recebimento;
- Multa por atraso;
- Juros;
- Meios de pagamento aceitos;
- E determinações em casos de inadimplência.
Você cria uma política que informa ao cliente o que vai acontecer caso ele atrase, quais são os meios de contato, entre outros pontos.
Ela pode ser disponibilizada por meio de contrato ou, ainda, em seu site, na aba de política de uso.
2. Conheça os clientes que serão cobrados
Não dá para tratar todos os clientes da mesma forma. Antes de disparar qualquer estratégia de cobrança, você precisa classificar sua base.
Analise quem são os clientes que pagam em dia, quem precisa de um lembrete gentil e quem apresenta um histórico recorrente de atrasos.
A partir dessa segmentação, você consegue adaptar o tom de voz e o canal de cobrança para cada situação.
Conhecer o perfil de quem você está cobrando não só evita atritos desnecessários, mas aumenta significativamente a sua taxa de recuperação de crédito.
Quer um exemplo prático disso? Algumas áreas e profissões, como advogados e psicólogos, têm uma relação mais próxima com o cliente. Geralmente, realmente conhecem aqueles que estão cobrando.
Veja mais sobre:
As estratégias podem ser pensadas para o nicho, sempre resguardando o bom relacionamento entre as partes.
Agora, varejistas e empresas B2B podem lidar com um número maior de clientes. Não dá para usar a mesma estratégia. É preciso voltar para as métricas, analisar os dados e entender o que funciona (ou não) nessa área.
3. Estruture uma régua de cobrança
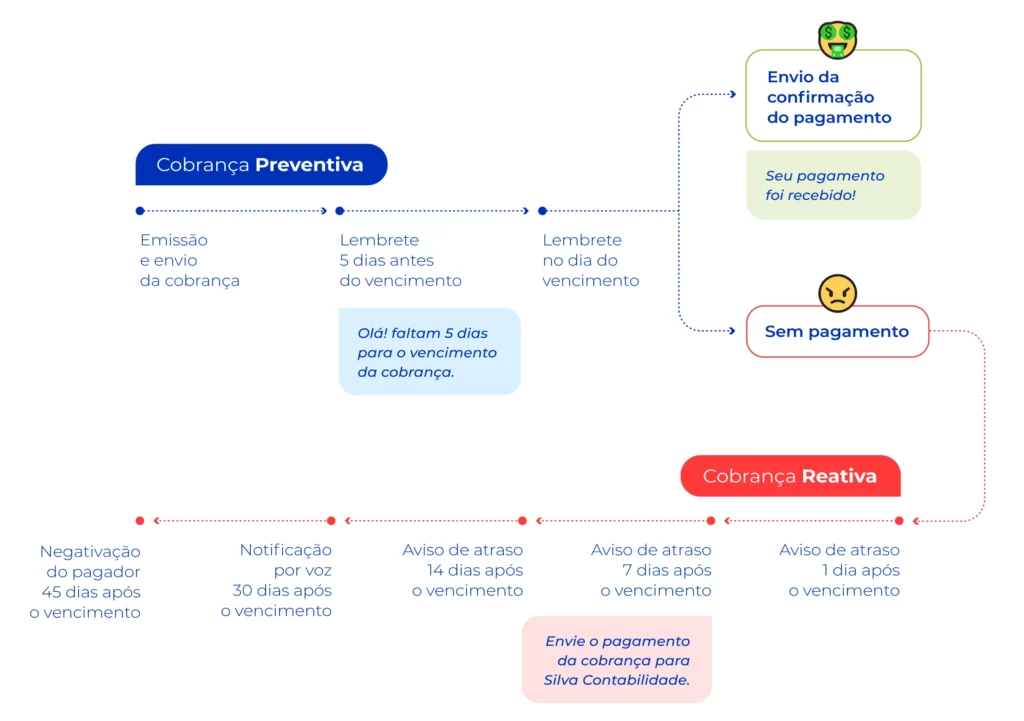
A régua de cobrança é uma estratégia que une uma sequência de comunicações enviadas ao cliente em momentos pré-determinados, a fim de reaver os valores tanto de maneira preventiva quanto reativa.
Ou seja, ela contempla os dois principais momentos do processo de venda: tanto o período pré quanto o pós-vencimento.
Se você está se perguntando qual é a melhor forma de estruturar a sua régua de cobrança, você pode seguir esse exemplo aqui:
- 5 dias antes: lembrete amigável com o valor e a data de vencimento;
- 1 dia antes: novo lembrete com link de pagamento;
- No dia do vencimento: aviso final;
- 1 dia após: mensagem respeitosa informando o atraso e oferecendo facilidade para pagamento;
- 7 dias após: segundo contato, com destaque para juros e multa acumulados;
- 15 dias após: proposta de negociação ou parcelamento;
- 30 dias após: notificação formal e possibilidade de negativação no Serasa.
Você até pode realizar esse processo manualmente, embora eu não aconselhe, pelo tempo gasto e pela chance de esquecimentos. O ideal aqui é que você automatize o envio das notificações.
Existem muitas plataformas que oferecem esses serviços, inclusive a nossa aqui do Asaas. Mais adiante, vou te falar mais sobre isso!
4. Escolha o canal de comunicação certo
Considerando a estruturação da sua régua, chegamos a mais uma etapa diretamente relacionada à estratégia: o meio de comunicação que você vai utilizar.
Alguns clientes preferem ser cobrados por e-mail, enquanto outros vão preferir o envio da cobrança pelo WhatsApp ou SMS.
A depender do seu nicho e do perfil dos seus clientes, você pode implementar também as ligações telefônicas. Cada caso é um caso, e os canais são mais eficazes a depender da finalidade da mensagem também.
Veja:
| Canal de Comunicação | Indicação/Uso |
|---|---|
| Comunicação informal e rápida | |
| Cobranças formais, contratos e envio de boletos | |
| SMS | Lembrete rápido antes do vencimento |
| Ligação telefônica | Casos de inadimplência prolongada, em horários comerciais |
5. Tenha boas táticas de negociação
Quando o cliente não paga, o primeiro impulso comum é contatá-lo “de qualquer forma”, tentando reaver os valores.
Mas, se posso te contar uma coisa com base na minha experiência, é: a abordagem mais eficaz vai depender do entender o motivo do atraso. Só entendendo isso é que você vai conseguir oferecer a melhor solução.
Motivos diferentes pedem táticas distintas. E é aqui que as suas condições de pagamento, que você estruturou na primeira etapa, vão entrar em prática.
Com base nelas, você consegue oferecer uma opção que seja boa para ambas as partes. Algumas táticas que você pode implementar são:
- Parcelamento do débito em aberto;
- Desconto para pagamento à vista do valor atrasado;
- Extensão do prazo, com acordo formalizado;
- Proposta de renegociação total do contrato.
É a partir do entendimento do cenário que você vai conseguir estabelecer os limites durante a negociação.
6. Personalize a comunicação na abordagem
Já te falei isso anteriormente, mas é muito importante que você pense estrategicamente a respeito da comunicação com o cliente.
E o motivo é simples: um cliente que sempre pagou em dia e atrasou pela primeira vez merece uma abordagem diferente de um cliente com histórico recorrente de atrasos.
Para entender qual abordagem utilizar, use o histórico de pagamentos para calibrar a comunicação e personalize para aumentar a eficácia da ação.
Quer uma dica? Ao abordar clientes leais, mantenha o foco no bom relacionamento. Como a intenção é apenas notificar, essa abordagem ajuda a preservar o vínculo enquanto resolve o fluxo de caixa.
7. Automatize a cobrança e escale o processo
Em estágios iniciais da empresa, fazer a cobrança manualmente até funciona, principalmente quando o volume de clientes é pequeno.
Porém, com o desenvolvimento e crescimento, cobrar os clientes manualmente se torna inviável.
E a saída óbvia para essa situação é a automação dos processos. Existem inúmeros sistemas e plataformas que permitem a emissão automática de boletos, Pix e links de pagamento. Um desses exemplos é o próprio Asaas.
Além de fazer essa gestão de pagamentos, ainda é possível configurar a sua própria régua de cobrança, a fim de combater a inadimplência em tempo real.
Como automatizar a cobrança de clientes na prática
A transição do processo manual para o automatizado não precisa ser complexa. Na verdade, eu vejo a automação como o passo natural do crescimento da sua empresa.
Com o tempo, torna-se necessário centralizar as operações em uma ferramenta que elimina o esforço repetitivo e organiza cada etapa da cobrança.
Porém, para que o processo aconteça de forma eficiente, você precisa utilizar uma solução completa de gestão financeira para se tornar sua aliada na gestão financeira.
E a plataforma financeira e operacional do Asaas nasceu exatamente para resolver o gap que pequenas e médias empresas têm no processo de cobrança.
Você usufrui de recursos como:
- Emissão de boletos, Pix, links de pagamento e cobranças por cartão em poucos cliques;
- Configuração de cobranças recorrentes para serviços mensais ou planos de assinatura;
- Configuração e personalização de régua de cobrança com lembretes automáticos por WhatsApp, e-mail e SMS;
- Acompanhamento do status de pagamento de todos os clientes em um único painel;
- Negativação de inadimplentes no Serasa diretamente pela plataforma, sem burocracia.
Para quem administra diversos clientes, a diferença entre cobrar manualmente e cobrar de forma automatizada pode representar horas de trabalho por semana, além de um impacto direto no índice de inadimplência.
Se você quer mudar a situação da sua empresa e cobrar clientes de maneira prática, utilize a régua de cobranças do Asaas!
Perguntas frequentes sobre cobrança de clientes
O que fazer quando o cliente não paga mesmo após várias tentativas?
Esgote as opções de negociação, formalize a dívida por escrito e, como último recurso, notifique o devedor e efetue a negativação nos órgãos de proteção ao crédito (Serasa, SPC).
Em valores maiores, você pode optar por seguir o curso da cobrança judicial, por meio de ação monitória ou de cobrança pode ser necessária.
Posso cobrar juros sobre pagamentos atrasados?
Sim. O limite legal para juros de mora é de 1% ao mês. A multa por atraso não pode ultrapassar 2% do valor da dívida. Esses percentuais devem estar previstos em contrato ou na fatura.
Em que horários posso ligar para cobrar um cliente?
Não há uma lei federal que estabeleça horário específico, mas o Código de Defesa do Consumidor proíbe abordagens em horários inconvenientes. O entendimento geral é que ligações de cobrança devem ocorrer em horário comercial (8h às 20h em dias úteis).
Qual o prazo de prescrição para cobrar uma dívida?
Depende do tipo de dívida. Para prestação de serviços, o prazo geral é de 5 anos (art. 206, §5º do Código Civil). Para dívidas de consumidor, o prazo é de 5 anos conforme o Código de Defesa do Consumidor.
O que escrever na mensagem de cobrança para um cliente?
Não existe um modelo único que funcione para todas as situações, porque a mensagem precisa ser calibrada ao momento da régua e ao histórico do cliente.
Antes do vencimento, o tom é de lembrete amigável, com o valor, a data e o link de pagamento. Depois do vencimento, o tom passa a ser informativo e orientado à solução, sem drama e sem ameaça.
O que nunca deve mudar é a clareza da mensagem, que deve conter o valor exato, vencimento, e o caminho mais fácil para pagar.
Quando vale negativar um cliente no Serasa?
Antes de qualquer coisa, tenha em mente que a negativação é o último recurso, não o primeiro. Vale recorrer a ela quando as tentativas de negociação foram esgotadas, a dívida está documentada e o cliente foi notificado com pelo menos 10 dias de antecedência.
Um ponto que muitas empresas ignoram: negativar um cliente com dificuldade financeira real pode inviabilizar ainda mais o pagamento, porque o acesso ao crédito dele fica restrito.
Use a negativação como ferramenta de pressão legítima, mas depois de avaliar se ela aproxima ou afasta a recuperação do valor.