Se você é empreendedor, deve ter ouvido falar sobre a Reforma Tributária. Com as novas regras em vigor desde 2026, algumas entregas obrigatórias estãpo sendo modificadas. É exatamente sobre elas que te explicarei neste texto.
Uma das principais mudanças é a NFS-e de padrão nacional. A nota fiscal de serviço, que antes tinha um formato diferente em cada município, agora segue um layout único em todo o país. Para microempresas e empresas de pequeno porte do Simples Nacional, a emissão pelo Emissor Nacional passa a ser obrigatória em 1º de novembro de 2026.
Enquanto CFO do Asaas, um dos meus papéis é acompanhar essas mudanças para poder adaptá-las em nossa empresa. Por isso que, para te ajudar a entender melhor como funcionarão os processos, falarei mais a seguir.
Novas determinações de emissão de nota fiscal pelo Portal Nacional
Se você acompanha as movimentações do Governo Federal, já percebeu que as alterações na emissão de notas fiscais não são recentes. O processo teve início em 2023, com a adequação da emissão de NFS-e para MEIs.
À época, os Microempreendedores Individuais passaram a emitir seus documentos fiscais no Portal Nacional. Com a Lei Complementar n.º 214, no art. 62, as mudanças estão ganhando força, obrigando os municípios a se adaptarem:
I – adaptar os sistemas autorizadores e aplicativos de emissão simplificada de documentos fiscais eletrônicos vigentes para utilização de leiaute padronizado, que permita aos contribuintes informar os dados relativos ao IBS e à CBS, necessários à apuração desses tributos;
Com isso, o calendário está seguindo essas datas:
| Data | O que acontece |
|---|---|
| 1º de setembro de 2023 | MEIs passam a emitir NFS-e pelo Emissor Nacional |
| 1º de janeiro de 2026 | Todos os municípios devem adotar o padrão nacional da NFS-e (LC nº 214/2025) |
| 1º de outubro de 2026 | Informações de IBS e CBS passam a ser exigidas na NFS-e da maioria dos serviços sujeitos ao ISS |
| 1º de novembro de 2026 | ME e EPP do Simples Nacional passam a emitir obrigatoriamente pelo Emissor Nacional (Resolução CGSN nº 191/2026) |
| 1º de dezembro de 2026 | IBS e CBS passam a ser exigidos também para plataformas digitais, locações, condomínios e alguns serviços específicos |
| 1º de janeiro de 2027 | IBS e CBS passam a ser exigidos nas notas das empresas do Simples Nacional |
O que muda para empresas do Simples Nacional?
Em agosto de 2026, o Comitê Gestor do Simples Nacional publicou a Resolução CGSN nº 191/2026 que determina que, a partir de 1º de novembro de 2026, as Microempresas e Empresas de Pequeno Porte optantes pelo Simples que prestam serviços sujeitos ao ISS devem usar a NFS-e de padrão nacional, emitida pelo Emissor Nacional.
A emissão pode ser feita de duas formas: pelo emissor web, no Portal Nacional, ou por integração via API, que é o caminho usado por sistemas como o Asaas. Ou seja, para essas empresas, o sistema próprio da prefeitura deixa de ser uma opção.
O prazo original era 1º de setembro de 2026, definido pela Resolução CGSN nº 189/2026. A nova resolução revogou a anterior e deu dois meses a mais para a adaptação.
E as empresas do Lucro Presumido e do Lucro Real?
Para essas empresas, não há uma data nacional única para usar o Emissor Nacional. Elas seguem o modelo adotado pela prefeitura: se o município migrou integralmente para o Portal Nacional, a emissão acontece por lá; se manteve sistema próprio integrado, a emissão continua no sistema municipal, já no layout nacional.
Em todos os casos, as informações de IBS e CBS passam a ser exigidas nas datas do Ato Conjunto RFB/CGIBS nº 4/2026, mostradas na tabela acima.
Por que a padronização da NFSe é importante para a sua empresa?
Segundo o governo, a ideia é unificar a nota e centralizar todas as informações sobre NFS-e em um ambiente de dados que assegure a integridade dos documentos.
Com o novo padrão, as diferenças entre modelos, campos e exigências entre estados e municípios são extintas. Isso torna o processo mais eficiente, principalmente se a sua empresa atua em diferentes municípios ou estados.
Vejo que essa mudança pode facilitar bastante o processo da contabilidade para empresas, já que reduz erros manuais de preenchimento, que geram problemas na validação dos tributos.
A fim de incentivar o uso do projeto completo, a própria Receita Federal do Brasil destaca algumas vantagens para as prefeituras municipais:
- Diminuição da burocracia: com um padrão único, deixam de existir discrepâncias entre estados e municípios. Se a sua empresa atua em mais de um local, isso representa uma simplificação enorme, tanto operacional quanto contábil.
- Maior segurança nos processos: o novo modelo permite validações mais rigorosas no momento da emissão da nota, reduzindo riscos de erros, adulterações ou fraudes.
- Transparência e controle: ao usar o ambiente nacional, tanto os municípios quanto os contribuintes têm uma visão centralizada dos documentos fiscais, dos tributos envolvidos (IBS, CBS e, quando aplicável, Imposto Seletivo) e do histórico de emissão.
Não realizar a mudança para o novo padrão de notas fiscais traz riscos para a sua empresa: as notas em padrões diferentes serão rejeitadas, trazendo grandes riscos operacionais para o seu negócio.
No caso específico do IBS e da CBS, há uma regra de transição: até 31 de dezembro de 2026, o sistema nacional não vai rejeitar a NFS-e por falta dessas informações. Mas isso não torna os campos opcionais. A partir da data de obrigatoriedade de cada serviço, uma nota sem esses dados é considerada em desconformidade, mesmo que tenha sido autorizada.
É obrigatório conveniar-se ao sistema de emissão de NFS-e pelo portal nacional?
Sim. Todas as prefeituras devem se adaptar à padronização das novas notas fiscais. Porém, embora a adaptação seja obrigatória, as prefeituras não precisam aderir 100% ao projeto.
Ou seja, os municípios devem proporcionar um ambiente próprio, mas integrado com o layout personalizado, ou migrar integralmente para o Portal Nacional.
Independentemente de como seguirem com o novo padrão, ambos os modelos devem operar no Ambiente de Dados Nacional (ADN). Ele é uma espécie de repositório central, que garante a integridade e disponibiliza todas as notas fiscais emitidas.
No Portal Nacional, existe uma seção completa chamada “ Como conveniar-se ”, detalhando como o processo deve acontecer.
É importante ressaltar que, caso a prefeitura não cumpra as determinações da LC 214, há a previsão da suspensão de transferências voluntárias pela União. Isso gera diversos problemas tributários e fiscais, tanto para o município quanto para os contribuintes.
O que muda com o novo layout da NFS-e padronizada?
Após mudanças e testes para este novo layout, a Nota Técnica nº 004 , de 19 de agosto de 2025, prevê todas as alterações para os documentos fiscais eletrônicos. Em 2026, ela foi complementada pelas Notas Técnicas nº 007, 008 e 009, que ajustaram o layout ao cronograma oficial.
Algumas das mudanças previstas são:
Algumas das principais mudanças são:
- Grupo IBSCBS na DPS e na NFS-e: traz as informações do Imposto sobre Bens e Serviços (IBS, estadual e municipal), da Contribuição sobre Bens e Serviços (CBS, federal) e do Imposto Seletivo (IS, aplicado a produtos prejudiciais à saúde e ao meio ambiente).
- Novos campos para operações específicas: destinatário diferente do tomador, operações com imóveis e locação, reembolso, repasse e ressarcimento, entre outras.
- Totalizadores no XML: valores de IBS e CBS, com a base de cálculo de cada tributo.
- NFS-e de crédito e de débito: novos tipos de nota para ajustar valores de IBS e CBS.
- Campos para o Simples Nacional: como a situação de “optante pendente” e o regime de apuração do IBS e da CBS.
- CNPJ alfanumérico: os campos de CNPJ passam a aceitar letras e números, acompanhando o novo formato de CNPJ adotado em 2026.
A ideia dessas substituições tributárias é reduzir significativamente a quantidade de tributos, simplificando o sistema e reduzindo a burocracia tributária.
Anterior a essa mudança, cada um dos municípios brasileiros tinha o seu próprio modelo de emissão, além de regras distintas na apuração dos impostos.
Com o novo layout, a Receita Federal e as Secretarias da Fazenda vão realizar validações mais rigorosas no momento da emissão. Além disso, algumas falhas causarão a rejeição automática da nota, necessitando correções para o reenvio. Por isso, necessária atenção!
É importante ressaltar, também, que novas Notas Técnicas podem surgir, ou mais versões da atual, para reformulação do padrão nacional. Como os testes técnicos acontecem organicamente, e a ideia é trazer um modelo que caiba a todos os modelos empresariais, mais mudanças são esperadas.
Como funciona o Portal Nacional para emissão de notas fiscais de serviço?
Para tornar a plataforma operacional, o Portal Nacional é dividido por módulos, semelhante ao que já ocorre com o Portal para MEIs.
Você, enquanto usuário, seguirá uma jornada mais intuitiva no processo de emissão da NFS-e, embora exija mais atenção pelas mudanças tributárias.
Conforme disponibilizado pelos órgãos federais, a nova plataforma trará alguns módulos principais:
- Cadastro Nacional de Identificação de NFSe: painel para municípios acessarem dados, trocarem informações com a administração tributária e verificarem status dos contribuintes.
- Plataforma de emissão de Documentos Fiscais: para gerar Declarações de Prestação de Serviço (DPS) e NFS-e via web, app mobile ou API. Isso permite que sua empresa faça a integração direta com sistemas terceiros, como o Asaas.
- Painel de créditos e débitos: são módulos separados, onde contribuintes podem ver seus créditos de IBS/CBS (quando houver) e os débitos gerados, para pagamento.
- Módulo de Apuração Nacional: para fechamento mensal, seleção de NFS-e para pagamento e geração de guia nacional de arrecadação.
- Ambiente de Dados Nacional: repositório central para compartilhar notas entre municípios, Receita, contribuintes, mantendo integridade e rastreabilidade.
Com estes módulos, tanto as prefeituras, quanto os contribuintes, poderão usufruir de uma visão mais abrangente do processo fiscal e tributário.
Mas isso também vai trazer algumas mudanças importantes, caso você utilize sistemas e softwares terceiros, como o Asaas, por exemplo.
Veja mais: programa para emitir nota fiscal.
Passo a passo para emissão da NFSE no Portal Nacional
Para realizar a emissão diretamente pelo Portal Nacional, você precisa ter um CNPJ ativo e realizar o seu cadastro. Se for o seu primeiro acesso, você precisará realizar todas as etapas de identificação (informar CNPJ, e-mail, dados do contribuinte, etc.).
Posterior a isso, o seu acesso pode ser feito com o seu acesso do Gov.br. Depois do login, o processo é simples:
- No menu, clique em “Emissão de NFS-e” e escolha entre Emissão Completa ou Emissão Simplificada;
- Confira os dados do prestador (a sua empresa), que devem vir preenchidos: CNPJ, razão social, regime tributário etc.;
- Informe os dados do tomador do serviço (cliente): nome, CPF/CNPJ, endereço etc.;
- Preencha a descrição do serviço, o código de serviço nacional, o valor, a data de competência e as informações de tributos, incluindo IBS e CBS quando já forem exigidos para o seu caso;
- Revise tudo, principalmente valores, CPF/CNPJ, descrições e datas. Erros podem invalidar a nota ou gerar problemas fiscais;
- Clique em “Emitir NFS-e”.
Após a emissão, a NFS-e estará disponível no sistema, e você poderá baixá-la em PDF ou XML para enviá-la ao cliente.
Confira o passo a passo indicado pelo Governo Federal e disponibilizado pelo Sebrae:

O que muda no processo de emissão de NFSe no Asaas?
Se utiliza um sistema terceiro para a emissão das suas notas fiscais, embora haja um impacto, você terá poucos passos a cumprir.
Aqui no Asaas, adaptamos nossos processos para que o software emissor de NFSe cumpra os requisitos necessários do novo layout.
Conheça as notas fiscais no Asaas.
Ou seja, em breve, o Asaas vai suportar os novos campos (IBS e CBS), no arquivo XML, além das demais determinações das Notas Técnicas. Atualmente, os campos seguem em implementação.
Além disso, também mantém o contato com todas as prefeituras, entendendo quais manterão seus sistemas próprios, e quais utilizarão integralmente o sistema nacional.
Veja o vídeo completo:

Embora o Asaas já tenha se adequado às novas determinações, existem alguns passos que ficam sob a sua responsabilidade, enquanto usuário e cliente. Vou detalhá-los a seguir.
Passo a passo para se adequar à NFSe Nacional no Asaas
Se você é cliente Asaas e já está acostumado a realizar o processo de emissão pela plataforma, pode ser que você tenha que realizar algumas mudanças.
Se a prefeitura do seu município migrar integralmente para o Portal Nacional, você precisará atualizar as configurações de NFSe no Asaas.
Em nossa área exclusiva para Nota Fiscal, você vai acessar as Configurações e, em seguida, Informações Fiscais. Lá, haverá um bloco “Emito NFS-e pelo portal nacional”, que você deverá marcar “Sim”.
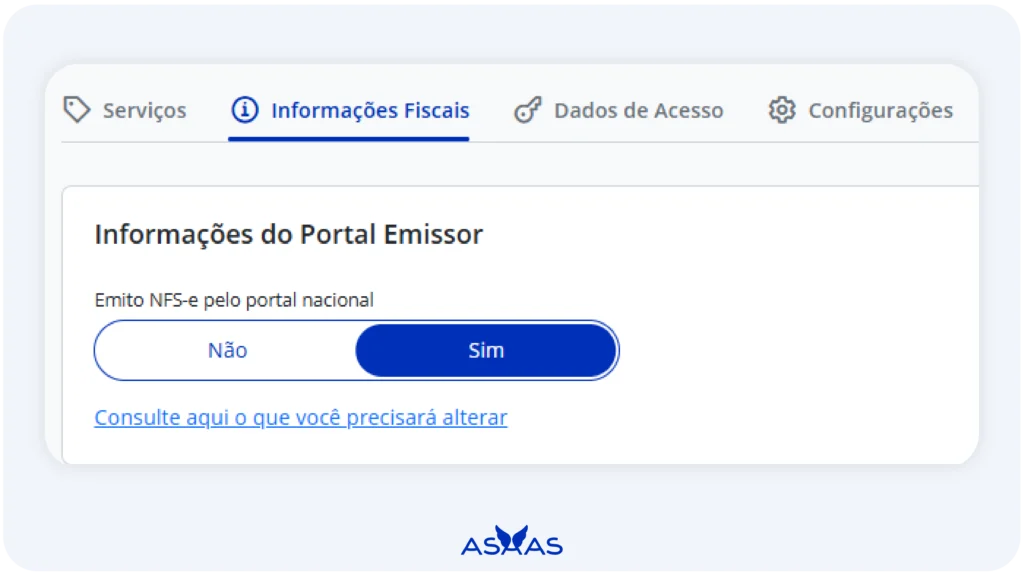
Em seguida, o Asaas vai sugerir todas as alterações que precisarão ser feitas para validar o seu acesso e manter o processo de emissão.

Por exemplo, você precisará informar novamente o Regime Especial de Tributação, a Série de NF e o Número de DPS (Declaração de Prestação de Serviço), seguindo o padrão do Portal Nacional.
Na seção de Dados de Acesso, você precisará informar os seus dados conforme o modelo do Portal Nacional. Portanto, o Asaas exigirá o seu Certificado Digital (e-CNPJ, modelo A1, em .pfx ou .p12) ou o seu Usuário e Senha (somente CNPJ e senha, não podendo ser o acesso ao GOV.br).

Por fim, na área de “Serviços”, você deverá informar o Código de Serviço conforme o novo modelo de emissão, formado por 08 dígitos (01.01.01, 02.02.02, etc.).
Vale ressaltar que, caso a prefeitura da sua cidade realize somente a adequação ao novo layout, não é preciso realizar nenhuma configuração adicional.
Alterações na emissão de NF com a Reforma Tributária no Asaas
Com a Reforma Tributária, novos campos passaram a ser exigidos na emissão de notas fiscais de serviço. Desde 1º de outubro de 2026, as informações de IBS e CBS são exigidas para a maioria dos serviços sujeitos ao ISS. Para empresas do Simples Nacional, a exigência começa em 1º de janeiro de 2027.
Por isso, temos uma área específica para a Reforma Tributária, com os campos:
- A situação tributária, que indica o tipo aplicado à operação (IBS e CBS);
- Classificação tributária, ou seja, como será tributada a operação;
- Indicador de operação, que informa coisas como divisão de receita, responsável pelo recolhimento, o tipo de operação, etc.
Além de termos outros campos específicos por enquadramento fiscal. Para saber mais sobre as especificidades das mudanças da Reforma no Asaas, veja o artigo completo da Central de Ajuda do Asaas.
Por fim, após estes processos, você estará apto a continuar emitindo as suas notas fiscais por meio da plataforma do Asaas, assim como antes: em poucos cliques e mantendo o seu fluxo de caixa atualizado.
Para usufruir desta facilidade e dos demais recursos que vão transformar a gestão financeira da sua empresa, abra a sua conta digital no Asaas.
Perguntas frequentes sobre emissão de nota fiscal no Portal Nacional
1. A emissão de nota fiscal pelo portal nacional vale para NFS-e de serviço ou para NF-e de produto?
O Portal Nacional se refere à NFS-e, a Nota Fiscal de Serviço Eletrônica. Ela é usada por prestadores de serviços, como consultorias, clínicas, agências, empresas de tecnologia e MEIs.
Já a NF-e de produto, usada na venda de mercadorias, continua ligada à SEFAZ estadual e às regras de ICMS. Ela também recebeu campos de IBS e CBS, com cronograma próprio.
2. Posso emitir nota fiscal pelo e-CAC ou preciso acessar o Portal Nacional da NFS-e?
O e-CAC não é o emissor principal da NFS-e nacional; para emissão de nota fiscal pelo portal nacional, o caminho correto é o ambiente da NFS-e, no gov.br/nfse.
O Portal e-CAC é mais usado para serviços fiscais como consulta de pendências, procurações eletrônicas, DCTFWeb, situação fiscal e obrigações federais.
Já o Portal Nacional da NFS-e concentra emissão, consulta e gestão de notas de serviço, com acesso por gov.br, certificado digital ou usuário e senha, conforme o perfil do contribuinte.
3. Sou autônomo ou profissional liberal sem CNPJ: consigo usar o Portal Nacional para emitir nota de serviço?
Em geral, o Portal Nacional da NFS-e é voltado a contribuintes prestadores com CNPJ ou inscrição municipal, mas pessoas físicas podem ter regras diferentes conforme o município.
Profissionais liberais, autônomos e prestadores eventuais devem verificar se a prefeitura permite emissão por CPF, Nota Fiscal Avulsa de Serviço ou outro documento local.
Em muitos casos, a alternativa é formalizar um CNPJ, como MEI ou empresa do Simples Nacional, quando a atividade permitir. A decisão envolve ISS, CNAE, alvará, inscrição municipal e orientação contábil.
4. Quais informações devo validar com a contabilidade antes de começar a emitir NFS-e no Portal Nacional?
Antes de usar o Portal Nacional da NFS-e, valide dados fiscais que impactam na tributação e rejeição da nota.
Os principais são: CNAE correto, código de serviço municipal/nacional, regime tributário, inscrição municipal, natureza da operação, retenção de ISS e dados do tomador.
Empresas do Simples Nacional também devem confirmar se há ISS no DAS ou retenção pelo cliente. Um erro comum é escolher um código de serviço incompatível com a atividade, o que pode afetar alíquota, local de incidência do ISS e escrituração fiscal.
5. A emissão pelo Portal Nacional muda o pagamento de impostos para empresas do Simples Nacional?
A emissão pelo Portal Nacional não substitui automaticamente o pagamento de impostos do Simples Nacional.
A NFS-e registra a prestação de serviço, mas a apuração continua seguindo o regime tributário da empresa, como DAS para optantes do Simples Nacional, ou regras de Lucro Presumido e Lucro Real.
O ponto de atenção é o ISS: ele pode ser recolhido no DAS ou retido pelo tomador, conforme atividade, município e legislação aplicável. Com a Reforma Tributária, IBS e CBS entram no modelo nacional, mas a transição exige acompanhamento contábil.
6. Se eu errar uma NFS-e emitida pelo Portal Nacional, posso cancelar, substituir ou corrigir a nota?
Sim, mas a forma de corrigir uma NFS-e emitida pelo Portal Nacional depende do tipo de erro e das regras do município.
Erros em CNPJ/CPF do tomador, valor, serviço ou competência normalmente exigem cancelamento e nova emissão, ou substituição da NFS-e, quando disponível.
Diferente da NF-e de mercadoria, a NFS-e geralmente não usa Carta de Correção Eletrônica como solução padrão. Também é importante observar prazos municipais: algumas prefeituras limitam cancelamentos após o fechamento fiscal, pagamento do ISS ou aceite do tomador.
7. Minha empresa é do Simples e minha prefeitura tem sistema próprio. O que faço?
A partir de 1º de novembro de 2026, a ME ou EPP do Simples Nacional deve emitir pelo Emissor Nacional, mesmo que a prefeitura mantenha sistema próprio. A emissão pode ser feita no Portal Nacional ou por um sistema integrado via API.
Confirme com a sua contabilidade como fica a transição no seu município e ajuste as configurações do seu emissor antes da data.
8. Qual ferramenta usar para unir emissão de NFS-e, cobranças e gestão financeira ao se adaptar ao Portal Nacional?
Para empresas que querem reduzir tarefas manuais, faz sentido usar uma plataforma que conecte emissão de NFS-e, cobranças e controle financeiro.
O Asaas é uma ótima opção, já que sua tecnologia combina conta digital PJ gratuita, cobranças por Pix, boleto, cartão e link de pagamento, automação de cobranças recorrentes, split de pagamentos, antecipação de recebíveis, gestão financeira integrada, API robusta e atendimento humano.
Esse tipo de solução ajuda negócios que emitem notas de serviço e precisam acompanhar pagamento, inadimplência, fluxo de caixa e documentação fiscal em um único ambiente.