Receber pagamento com recorrência é uma das formas mais diretas de dar previsibilidade à receita. Segundo a Abecs, os pagamentos recorrentes com cartão movimentaram R$ 141,9 bilhões no Brasil em 2025, um crescimento de 34% sobre 2024. Esse dado mostra que o consumidor já naturalizou pagar por serviços e produtos de forma contínua.
Nos meus 23 anos lidando com operações de cobrança, vi o pagamento recorrente deixar de ser uma opção de nicho e se tornar uma exigência competitiva para negócios de assinatura, consultoria e serviços contínuos de qualquer porte.
Como diretor de operações financeiras do Asaas, quero te explicar como receber pagamento recorrente, quais periodicidades você pode oferecer (mensal, trimestral, semestral ou anual) e o passo a passo para implementar essa modalidade de cobrança no seu negócio.
Quais são as vantagens do pagamento recorrente?
O pagamento por assinatura já é uma tendência consolidada no mercado e costuma fazer parte de um sistema de pagamentos. Ele cresceu muito nos últimos anos por tornar o processo de cobrança mais fácil tanto para o gestor quanto para o consumidor.
O problema é que existe uma dor que reconheço em praticamente todo negócio que ainda cobra manualmente por serviços contínuos. Imagine um cenário com planilhas desatualizadas, tempo perdido enviando cobranças uma por uma, e a incerteza de nunca saber com exatidão quanto vai entrar no caixa no mês seguinte.
O pagamento recorrente resolve essa problemática, torna o processo de receber pagamentos mais estruturado e garante outras vantagens que impactam diretamente os resultados do negócio:

- Integração com automação: depois de configurada, a cobrança roda sozinha durante todo o período contratado, sem precisar de intervenção manual a cada vencimento. Sistemas, como o Asaas, ainda podem emitir a nota fiscal automaticamente, o que também poupa tempo da contabilidade. É um ganho que vejo se repetir em praticamente todo negócio que sai da planilha para uma plataforma de cobrança;
- Ajuda no combate à inadimplência: segundo o Serasa Limpa Nome, o Brasil tinha cerca de 73,79 milhões de brasileiros endividados em novembro de 2024. Na minha leitura, boa parte desse número está ligada a uma cobrança mal estruturada, não à falta de intenção de pagar. É justamente isso que um processo recorrente com lembretes automáticos resolve;
- Incentivo à fidelização dos clientes: o modelo de assinatura cria um vínculo mais duradouro com o cliente e ainda abre espaço para planos com upsell e cross-sell ao longo do relacionamento;
- Maior previsibilidade financeira: métricas como MRR e churn permitem prever a receita com bastante precisão, algo que recomendo acompanhar de perto, já que facilita o planejamento de investimentos futuros.

Quais periodicidades posso oferecer no pagamento recorrente?
Um erro comum que vejo em negócios que estão estruturando a cobrança recorrente pela primeira vez é tratar a periodicidade do pagamento como um detalhe operacional. Costumo dizer que ela é uma decisão estratégica, com implicações diretas no fluxo de caixa da empresa e na forma como o cliente enxerga o valor do que está pagando.
Por exemplo, cobrar com uma frequência que não combina com o ciclo de decisão do cliente é uma das causas mais comuns de cancelamento nos primeiros meses de assinatura.
Vale ressaltar que as possibilidades de periodicidade dependem da plataforma utilizada. No Asaas, você pode configurar a cobrança recorrente em semanal, quinzenal, mensal, bimensal, trimestral, semestral ou anual.
Cada uma possui um comportamento diferente de conversão, retenção e fluxo de caixa. No entanto, as principais utilizadas no mercado costumam ser:
Pagamento mensal
O pagamento mensal é a periodicidade padrão do mercado. Ele funciona como referência para todas as outras. É o modelo mais comum em SaaS iniciais, provedores de internet, academias de bairro, clubes de assinatura e qualquer negócio que queira reduzir a barreira de entrada do cliente.
Na prática, é um modelo que entrega maior flexibilidade para o cliente, o que ajuda na conversão inicial. Porém, também é o que mais exige do seu processo de cobrança, porque o volume de tentativas de captura e de possíveis falhas se repete todo mês.
Pagamento trimestral
No pagamento trimestral, o ciclo acontece a cada 3 meses. Nos negócios que acompanhei ao longo da minha carreira, essa periodicidade costuma reduzir a chamada “fadiga de assinatura”.
É comum acontecer um desgaste psicológico de ver uma cobrança todo mês no extrato. Por isso, esse modelo segura melhor o cliente em cursos com módulos trimestrais, contratos de consultoria ou treinamento renovados a cada trimestre. Nesses casos, o valor percebido não é sentido de forma tão imediata quanto em uma compra única.
Um ponto técnico que recomendo observar de perto quando o pagamento vira recorrente: no cartão de crédito, a captura é tentada até 3 vezes no dia do vencimento e mais 3 vezes no dia seguinte antes de a cobrança ser considerada vencida.
Esse reforço automático já resolve, sozinho, boa parte das falhas temporárias de pagamento (limite momentaneamente insuficiente ou cartão em processo de atualização) sem que alguém precise intervir manualmente.
Pagamento semestral
O pagamento semestral fica no meio-termo entre trimestral e anual, e é onde vejo a maior parte dos clientes Asaas de consultoria, serviços de TI e estética. Essa menor frequência de cobrança reduz o risco de o cliente esquecer que tem uma assinatura ativa, o que já é uma vantagem em relação ao mensal.
Em compensação, exige cuidado em comunicar com clareza total o valor do período antes da cobrança acontecer.
Um valor semestral “surpresa” no extrato é uma das formas mais rápidas de gerar cancelamento e reclamação, mesmo quando o preço por mês é competitivo.
Pagamento anual
O pagamento anual funciona quase como um modelo pré-pago. Geralmente, não há reembolso proporcional, e o cancelamento antecipado costuma vir acompanhado de multa contratual. É o padrão que vejo em academias, escolas e empresas de SaaS mais maduras.
Na minha visão, essa é a periodicidade que exige mais confiança prévia do cliente no negócio. Ele está comprometendo um valor alto de uma só vez, ainda que parcelado, em troca de um benefício, geralmente desconto ou vantagem exclusiva.
Para a empresa, o ganho é o mais alto nível de previsibilidade de caixa entre todas as periodicidades. Eu recomendaria apenas para negócios que já têm um produto ou serviço consolidado o suficiente para sustentar esse compromisso mais longo sem depender de renovação constante para sobreviver.
| Periodicidade | Características | Segmentos comuns | Quando faz sentido |
| Mensal | Cobrança a cada 30 dias, referência de mercado, maior flexibilidade para o cliente. | Assinaturas em geral | Negócios que priorizam conversão inicial e flexibilidade. |
| Trimestral | Reduz fadiga de assinatura, mais tentativas de captura, emissão antecipável em até 40 dias. | Streaming, cursos, freelancers | Serviços de valor percebido gradual, sensíveis à cobrança frequente. |
| Semestral | Menor frequência, exige comunicação muito clara do valor total. | Consultorias, TI, estética | Serviços contínuos com ciclo de decisão mais longo. |
| Anual | Modelo pré-pago, multa por cancelamento antecipado. | Academias, escolas, SaaS | Negócios consolidados que priorizam previsibilidade de caixa. |
Leia também:
- Comprovante de pagamento: qual é a importância?
- O que é pagamento em duplicidade?
- O que é ordem de pagamento?
- Como fazer o controle de pagamento de clientes?
- Como definir as melhores condições de pagamento?
- Como funciona a compensação de pagamentos?
Como receber pagamento recorrente?
Antes de implementar uma estrutura de pagamento recorrente, é preciso responder a uma pergunta que muitas empresas pulam: essa modalidade realmente serve para o meu negócio?
Já vi muito erro estratégico nos casos que acompanhei de perto. Empresas adotam a recorrência porque “é tendência”, sem entender se o produto, o público e o momento do negócio sustentam esse modelo.
Recorrência funciona quando existe entrega contínua de valor, não quando é só uma forma diferente de parcelar uma venda única.
Feita essa reflexão, veja o passo a passo que recomendo, baseado no que aprendi implementando e corrigindo processos de cobrança ao longo da minha carreira:
1. Estude o mercado e o público-alvo
A recorrência precisa estar alinhada às expectativas do público e à realidade do mercado em que o negócio atua.
Ela é natural para serviços de assinatura ou para produtos entregues com periodicidade definida, mas nem todo mercado aceita bem esse modelo. Forçar a recorrência onde ela não faz sentido só gera cancelamento e desgaste de marca.
As perguntas que sempre recomendo fazer antes de decidir são:
- Quais produtos ou serviços serão oferecidos dentro da recorrência?
- Qual é o objetivo real de cobrar assim: reter cliente, prever receita ou as duas coisas?
- Existe algo que incentive o cliente a preferir a assinatura em vez da compra avulsa?
As respostas, cruzadas com dados reais de mercado, é que vão orientar o restante do planejamento, não uma decisão tomada por intuição.
2. Possibilite diferentes formas de pagamento
Depois de entender o público e o mercado, o próximo ponto crítico é a variedade de formas de pagamento aceitas.
Um erro que vejo com frequência é a empresa restringir a recorrência a um único meio, geralmente cartão de crédito, e perder clientes que simplesmente não têm ou não querem usar essa forma de pagamento.
Por exemplo, no Asaas, é possível estruturar a recorrência com:
- Pix: o cliente recebe um QR code na fatura ou boleto para pagar o valor daquele ciclo;
- Boleto: gerado a cada nova periodicidade, mantendo o contrato ativo enquanto for pago;
- Cartão de crédito ou débito: no crédito, especificamente, vale entender a lógica de captura. No dia do vencimento, o Asaas tenta capturar o valor do limite disponível no cartão, sem debitar o valor total de uma vez. Caso a primeira tentativa falhe, o sistema insiste automaticamente, com novas tentativas no vencimento e no dia seguinte, antes de considerar a cobrança de fato vencida.
Detalhes técnicos como esse evitam boa parte das perdas por falha momentânea de pagamento, sem que a empresa precise agir manualmente.
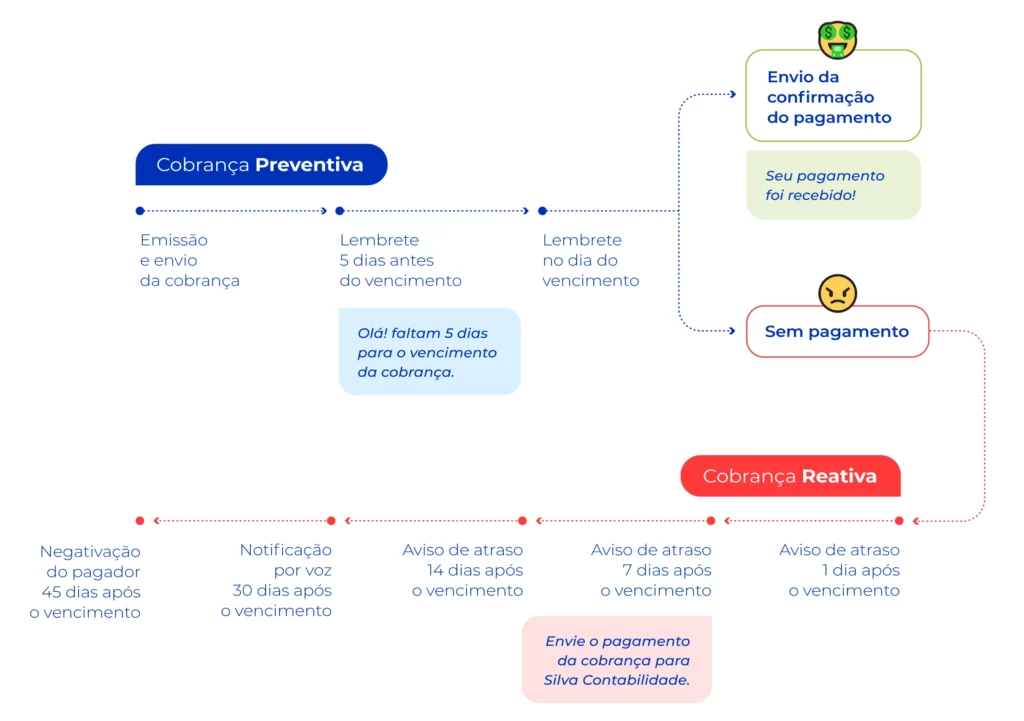
3. Desenvolva uma régua de cobrança
Nenhum processo de recorrência sobrevive sem uma régua de cobrança bem desenhada. É aqui que a maioria das empresas erra.
Não recomendo tratar a inadimplência como um problema pontual, a ser resolvido cliente por cliente. O certo é construir um processo estruturado que se repita de forma consistente para toda a base.
Na prática, isso significa configurar lembretes antes do vencimento, notificações por e-mail ou SMS, tentativas automáticas de nova cobrança e, quando necessário, ações de recuperação de crédito.
Uma régua bem definida procura sempre reduzir o atrito para que ele pague no momento certo, antes do atraso se tornar um problema maior para o seu fluxo de caixa.
Conheça a régua de cobrança automatizada do Asaas.
4. Automatize a emissão de pagamento recorrente
Conforme o negócio cresce, o processo manual de emissão de cobrança se torna insustentável, principalmente em periodicidades mais curtas, em que o volume de cobranças se repete com mais frequência.
É aqui que a automação passa a ser uma necessidade operacional.
Um ponto que recomendo configurar com atenção é que a emissão da cobrança pode ser antecipada em até 40 dias antes do vencimento, com a opção de personalizar esse prazo para 7 ou 14 dias. Isso vai depender da periodicidade escolhida e do tempo que o cliente costuma levar para organizar o pagamento.
Essa antecedência dá à empresa uma janela real para agir, como reenviar lembrete e verificar dados de cartão desatualizados.
Automatizar isso também reduz erros manuais que, na minha experiência, costumam ser a origem de boa parte dos problemas com o cliente final.
Mas afinal, como automatizar pagamentos recorrentes? É o que vou te ensinar no próximo passo.
5. Procure uma plataforma de pagamento recorrente
Por fim, a escolha da plataforma merece tanta atenção quanto a definição da periodicidade e da forma de pagamento. Se criar cada cobrança exige trabalho manual, ou se o cliente encontra dificuldade para pagar, o planejamento da recorrência perde força na operação.
Na gestão de pagamentos, recomendo começar pelo básico. Defina o valor e a periodicidade, estabeleça quando o cliente será avisado e decida como a equipe acompanhará os pagamentos pendentes.
Esses critérios é que devem guiar a escolha do sistema de cobrança recorrente. A tecnologia certa já nasce pensada para assumir essas tarefas repetitivas, sem que a empresa perca a visibilidade do que foi pago e do que ainda exige atenção.
É nesse ponto que eu consideraria o Asaas. O Asaas é uma plataforma financeira e operacional para empresas, autorizada a funcionar pelo Banco Central como instituição de pagamento . Para quem já vende um serviço ou produto contínuo, ela permite configurar uma assinatura e gerar as cobranças dos próximos ciclos sem precisar criá-las uma a uma.
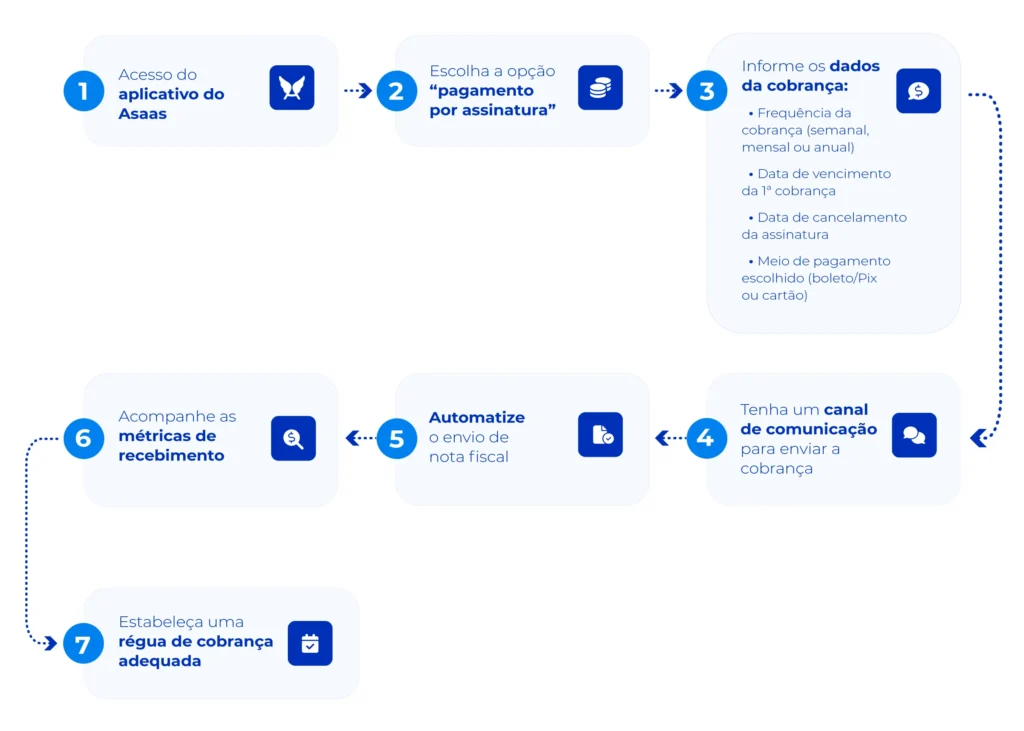
Você também passa a ter a régua de cobrança que falei lá no passo 3 rodando automaticamente, com lembretes antes do vencimento, novas tentativas de captura e notificações para o cliente. E sua equipe não precisa fazer nada manualmente.
Se a recorrência já faz sentido para o seu negócio, crie sua conta no Asaas e configure sua primeira assinatura.
Dúvidas frequentes sobre como receber pagamento recorrente
Veja abaixo perguntas frequentes sobre pagamento recorrente:
Pix Automático é diferente de enviar uma cobrança Pix todo mês?
Sim. No Pix Automático, o cliente autoriza previamente pagamentos periódicos, que são executados conforme as condições da autorização. Ao enviar uma cobrança Pix mensal, a empresa gera uma nova cobrança a cada ciclo e o cliente precisa pagar cada uma delas.
Cobrança recorrente no cartão funciona como uma compra parcelada?
Não. Na cobrança recorrente, cada mensalidade é uma nova transação, realizada conforme o período contratado; numa compra parcelada, uma única venda é dividida em prestações.
Para receber mensalidades, quando escolher Pix, boleto ou cartão?
A escolha depende de quanto o cliente quer automatizar o pagamento e de como prefere pagar. No cartão de crédito, a mensalidade pode ser cobrada automaticamente, sujeita à autorização da transação e ao limite disponível.
No Pix Automático, o cliente autoriza pagamentos periódicos; já uma cobrança Pix comum exige pagamento a cada ciclo. O boleto também exige uma ação mensal do pagador e tem prazo de compensação.
Pagamento recorrente no cartão de crédito precisa ter limite?
Em geral, não precisa ter limite para a soma de todas as mensalidades de uma assinatura recorrente: cada cobrança é processada separadamente. Para pagar um plano de R$ 80 por mês, o cliente normalmente precisa ter limite disponível para a cobrança de R$ 80 no momento da transação, não para 12 meses de serviço.
Posso cobrar mensalidades automaticamente sem autorização específica do cliente?
Não. Para receber pagamentos recorrentes, obtenha a concordância do cliente com informações claras sobre valor, frequência, forma de pagamento e cancelamento. Registre o aceite no contrato, checkout ou outro canal verificável e disponibilize os termos para consulta.
No Pix Automático, a autorização do pagador faz parte do próprio funcionamento da modalidade. No cartão, também é importante documentar a autorização para cobranças futuras. O Código de Defesa do Consumidor exige informação adequada; a LGPD se aplica ao tratamento dos dados pessoais usados na assinatura.
Como recuperar uma mensalidade recorrente recusada no cartão?
Primeiro, identifique o motivo informado para a recusa e avise o cliente sem expor dados sensíveis do cartão. Uma mensalidade de R$ 90 pode falhar, por exemplo, por limite insuficiente, cartão vencido ou bloqueio do emissor.
Oriente o cliente a atualizar a forma de pagamento ou ofereça uma cobrança alternativa por Pix ou boleto. Se a plataforma permitir novas tentativas, programe-as com moderação e acompanhe o resultado. Mantenha o recebimento pendente na conciliação até a confirmação.
Quanto custa receber pagamentos recorrentes?
O custo depende da plataforma, da forma de pagamento e dos serviços contratados; não existe uma taxa única para toda assinatura. Antes de definir o preço, verifique tarifa por transação de Pix, boleto ou cartão, custos de antecipação, emissão de notas fiscais e eventuais mensalidades da ferramenta.
Qual a melhor plataforma para pagamento recorrente?
Não existe uma resposta única. O melhor sistema de cobrança recorrente é o que oferece as formas de pagamento que o seu público usa (Pix, boleto e cartão), uma régua de cobrança automatizada, emissão de nota fiscal e segurança regulatória, como a autorização do Banco Central.
É por reunir esses pontos que, nos negócios que acompanho, o Asaas costuma ser a escolha mais recomendada para quem já vende um serviço contínuo e precisa melhorar a gestão de pagamentos recorrentes.
Como migrar mensalidades manuais para assinaturas automáticas no Asaas?
Comece conferindo, para cada cliente, o valor, o vencimento, a forma de pagamento e a situação da última mensalidade. Depois, comunique a mudança, registre a concordância com as cobranças futuras e cadastre a assinatura no Asaas com a periodicidade acordada.
Antes de encerrar o processo manual, confira a primeira cobrança gerada para evitar duplicidade. Preserve o histórico anterior para conciliação e atendimento.