O Pix para empresas é o pagamento instantâneo que negócios de qualquer porte usam para receber, pagar e cobrar clientes. Basta ter uma conta PJ em uma instituição autorizada pelo Banco Central. O dinheiro cai em segundos, todos os dias, a qualquer hora.
Segundo o Relatório de Gestão do Pix 2023-2025, do BC, o Pix movimentou mais de R$ 35 trilhões em quase 80 bilhões de transações em 2025. Entre as empresas, 12,8 milhões fizeram ou receberam ao menos um Pix. Hoje, o Pix já faz parte da rotina de caixa de quem vende e cobra no Brasil.
Como CPO do Asaas, lidero o desenvolvimento das soluções de cobrança por Pix da plataforma e vejo muita empresa que recebe por Pix, mas ainda cobra e confere tudo na mão. Neste guia, explico como o Pix para empresas funciona, quais são os tipos de Pix, como criar cobranças e como automatizar os recebimentos.
Como funciona o Pix para empresas?
O Pix funciona por meio de uma chave, QR Code ou código Copia e Cola. O cliente realiza o pagamento via fatura ou link de pagamento, a transação é liquidada e a empresa recebe o valor na conta PJ com confirmação imediata.
Quem desenvolve soluções de cobrança aprende rápido que receber é a parte fácil do Pix. O difícil é saber quem pagou, o quê e quando. Até porque muita empresa ainda resolve isso na mão.
Imagine um cenário em que o cliente diz que pagou, manda o comprovante e a equipe abre o extrato para ver se o dinheiro caiu e de quem veio. Quanto mais vendas, mais tempo esse controle consome. Entender como o Pix funciona e quais formas de cobrança existem ajuda a otimizar esse trabalho da rotina.
Para começar a usar o Pix, a empresa abre uma conta PJ, também chamada de conta empresarial, em um banco, fintech ou instituição de pagamento, e cadastra uma chave Pix com o CNPJ, e-mail, celular ou chave aleatória.
O Pix empresarial usa a mesma infraestrutura do Pix para pessoa física. A diferença está nas regras comerciais. A empresa opera com o CNPJ, a instituição pode definir tarifas e há recursos próprios para negócios, como QR Code dinâmico, conciliação e integração por API.
Quais são os tipos de Pix para empresas?
Os principais tipos de Pix para empresas são a transferência tradicional, a cobrança Pix, o Pix Automático, o Pix via Open Finance e o Pix Saque e Troco. Cada um atende a uma situação, seja pagar um fornecedor ou receber mensalidades, por exemplo.
Muita empresa usa só a transferência por chave e acha que isso é todo o sistema do Pix. O resultado disso é uma cobrança improvisada, mensalidade que atrasa e extrato conferido no fim do dia.
Entre as funcionalidades disponíveis, eu priorizaria as que tiram trabalho manual do financeiro.
Veja a seguir o que cada tipo faz e quando usar:
1. Pix Transferência (Tradicional)
O Pix transferência, ou Pix tradicional, é o envio de dinheiro de uma conta para outra usando uma chave Pix ou os dados bancários. O pagador define o valor, a transferência cai em segundos e funciona todos os dias, a qualquer hora, inclusive para pagar fornecedores.
Pense na transferência como o Pix de apenas “mover dinheiro”. Ela é ótima para pagar fornecedor, passar saldo entre contas e receber de quem já tem a sua chave.
O Pix Agendado segue a mesma lógica, com data marcada. Quem paga programa o envio para um dia futuro, e o banco executa a transferência na data escolhida. Existe também o Pix Agendado Recorrente, em que o pagador programa o mesmo envio para várias datas.
Nos dois casos, o controle fica com quem paga. Ele pode cancelar ou esquecer de programar, e você não tem como cobrar por esse caminho.
O lado ruim da transferência é quando ela vira forma de cobrar. O cliente digita o valor que quiser, e você não sabe a que venda aquele Pix se refere.
Na minha visão, com poucas vendas por mês, dá para viver de transferência. O problema aparece quando o volume cresce e a conferência passa a consumir o tempo de alguém. Aí, vale migrar para uma das opções a seguir.
2. Cobrança Pix
A cobrança Pix é a modalidade em que a empresa gera a cobrança com valor, identificação do cliente e, quando necessário, vencimento. O cliente paga com um QR Code ou com o Copia e Cola, e o recebimento fica vinculado àquela cobrança.
Se eu tivesse que indicar um meio para quem vende a prazo ou presta serviço, seria este. Com valor, vencimento e cliente definidos, você sabe o que está em aberto e o que já foi pago, sem abrir extrato.
Dá para incluir juros, multa e desconto, e cada pagamento chega ligado à cobrança, o que facilita a conciliação.
No Asaas , a cobrança Pix PJ pode ser criada avulsa, parcelada ou recorrente.
3. Pix Automático
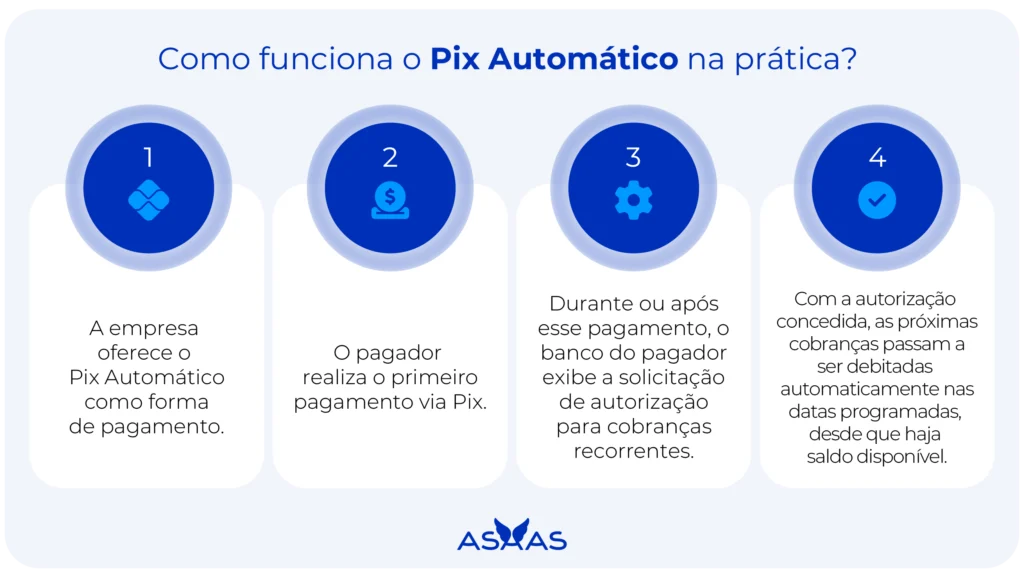
O Pix Automático é a modalidade em que o cliente autoriza uma vez e as cobranças seguintes são debitadas na data combinada, sem novo pagamento manual. Começou a funcionar em 16 de junho de 2025 e é voltado para empresas que fazem cobranças recorrentes.
Na mesma pesquisa que citei na introdução, o Banco Central aponta que o Pix Automático somou quase 600 mil transações e R$ 133,2 milhões em dezembro de 2025. É pouco perto dos 7,8 bilhões de transações Pix do mesmo mês. A modalidade tem pouco tempo e já mostra para onde vai a cobrança recorrente.
Se a sua receita é recorrente, eu começaria por ele. Mensalidade, assinatura e conta de consumo são o cenário ideal, porque o cliente não precisa lembrar de pagar e o atraso por esquecimento deixa de ser problema.
Muita gente chama o Pix Automático de “Pix Recorrente”, e o nome confunde. O Pix Agendado Recorrente, citado no item 1, é outra coisa. O cliente programa os próprios pagamentos, e você não tem garantia de que eles vão acontecer. No Pix Automático, a autorização vale para a empresa e a cobrança sai na data combinada.
O ponto de atenção está na adesão, porque o cliente precisa autorizar o débito. Explique o processo na hora da venda, para ele saber o que está autorizando e a cobrança não ficar parada.
4. Pix via Open Finance
O Pix via Open Finance, também conhecido como Pix com redirecionamento, leva o cliente do checkout para o aplicativo do banco dele. Ele confirma o pagamento por lá e a empresa recebe a confirmação na hora, sem copiar código nem digitar chave.
Esse fluxo tira etapas do checkout e reduz o risco de erro na hora de pagar. Vale lembrar que o Asaas também oferece esse Pix com redirecionamento..
Em um carrinho de compras, cada passo a menos é um cliente que não desiste no meio do caminho. Se a sua loja virtual perde gente na hora de pagar, eu ofereceria essa opção ao lado do QR Code e do Copia e Cola, para cada cliente pagar do jeito que preferir.

5. Pix Saque e Pix Troco
O Pix Saque permite que o cliente retire dinheiro em espécie no estabelecimento, pagando o valor por Pix. O Pix Troco funciona na compra, quando o cliente paga um valor maior por Pix e recebe a diferença em dinheiro. Os dois atendem o varejo.
Para a empresa, é uma forma de atrair quem precisa de dinheiro em espécie. É mais comum em lojas, padarias, supermercados e até em lavanderias e oficinas.
Antes de oferecer, olhe para o seu caixa. Quando o cliente saca, o dinheiro físico sai da loja e o valor entra como Pix na conta. Se você tem pouco dinheiro em espécie no dia a dia, o serviço pode esperar. Se sobra dinheiro vivo no caixa, eu olharia o saque como um motivo a mais para o cliente passar no seu estabelecimento.

Veja também:
- O que é Pix garantido?
- O que é Pix Internacional?
| Tipo | Para que serve | Quem controla o pagamento | Identifica a venda? | Quando usar |
| Transferência (e Pix Agendado) | Mover dinheiro entre contas, agora ou em data marcada | Quem paga | Não. O cliente digita o valor | Pagar fornecedor, passar saldo entre contas, poucas vendas por mês |
| Cobrança Pix | Cobrar com valor, cliente e vencimento definidos | A empresa gera, o cliente paga | Sim. Cada pagamento fica ligado à cobrança | Vendas a prazo, prestação de serviço, conciliação sem extrato |
| Pix Automático | Debitar mensalidade na data combinada | A empresa cobra, o cliente autoriza uma vez | Sim, por cobrança | Assinaturas, mensalidades, contas de consumo |
| Pix via Open Finance | Pagar pelo app do banco, sem copiar código | Cliente, dentro do fluxo do checkout | Sim, vinculado ao pedido | E-commerce, para reduzir desistência no pagamento |
| Pix Saque e Troco | Entregar dinheiro em espécie ao cliente | Cliente, no balcão | Não se aplica | Varejo com dinheiro em caixa |
Quanto custa o Pix para empresas?
Muitos empreendedores me perguntam se o Pix cobra taxa. A resposta é que pode cobrar, mas o valor é definido pela instituição financeira ou de pagamentos, não pelo Banco Central. Porém, mesmo quando há tarifa, o Pix costuma sair mais barato que o TED.
Lembrando que não existe restrição de porte para usar o Pix PJ. Do microempreendedor individual (MEI) à grande corporação, qualquer empresa com CNPJ pode operar com ele.
Com a minha experiência, um dos principais problemas que vejo em empresas que desejam usar o Pix para cobrar é perder dinheiro com taxa antes mesmo do negócio deslanchar. Por isso, criamos uma solução sem taxa de emissão no Asaas. A tarifa só é aplicada depois que o cliente paga a fatura.
Você também garante isenção de tarifa nas 100 primeiras transações mensais de recebimento via Pix na conta digital, feitas por chave (CPF, CNPJ ou chave aleatória) ou QR code estático. Depois desse limite, as transações seguintes passam a seguir as tarifas contratuais da conta.
Para simular o custo real do seu volume, consulte as taxas do Asaas.
O Pix é seguro para empresas?
Sim, o Pix é seguro para empresas. Ele é regulado e supervisionado pelo Banco Central, que exige das instituições participantes autenticação forte, limites de valor por horário e período noturno, e o Mecanismo Especial de Devolução (MED), que permite bloquear e tentar reaver valores em casos de fraude comprovada.
Na prática, o que mais vejo dar errado não é falha do sistema, mas o lado humano da operação. Por exemplo, um funcionário que confirma um pagamento só pelo print do comprovante, sem checar o extrato, ou cliente que cai em golpe de engenharia social e autoriza uma transação indevida.
Segundo especialistas em segurança, golpes com Pix devem ficar mais sofisticados com o uso de IA nos próximos anos, o que reforça a importância de treinar a equipe, e não só confiar na tecnologia.
Recomendo três práticas simples para reduzir o risco no dia a dia:
- Usar conciliação automática em vez de conferir comprovante um a um;
- Limitar quem na empresa pode aprovar envios de valor alto;
- Ativar notificação em tempo real para toda movimentação na conta PJ.
Por aqui, o Pix opera sob regras seguras. Afinal, o Asaas é uma plataforma financeira e operacional para empresas autorizada pelo Banco Central a funcionar como instituição de pagamento desde 2021.
Quais são as vantagens do Pix para empresas?
O maior ganho ao usar o Pix nas empresas é tirar burocracia do meio do caminho entre o cliente que quer pagar e o dinheiro que precisa cair na conta. Além disso, gosto de ressaltar que toda empresa pode usar o Pix. Basta ter conta em uma instituição participante.
As principais vantagens de adotar o Pix PJ como meio de pagamento são:
- Recebimento instantâneo, 24 horas por dia: o valor cai na conta assim que o cliente paga, inclusive fins de semana e feriados. Isso coloca o Pix à frente de transferências tradicionais e até do cartão de débito, que depende de compensação;
- Custo menor de transação: o Pix dispensa intermediadores de pagamento na movimentação do dinheiro, o que reduz o custo por transação, mesmo quando a instituição cobra tarifa. Isso ajuda a economizar no pagamento de fornecedores e folha de funcionários;
- Mais segurança na transação: o sistema usa criptografia, autenticação multifator e assinatura digital;
- Mais uma opção de pagamento para o cliente: o Pix virou forma de pagamento tão comum quanto o cartão no checkout. No e-commerce, o cliente não precisa mais de cartão para ter a compensação instantânea.
Os dados do Asaas mostram essa adoção. Em um estudo com mais de 300 mil clientes ativos, o Pix passou de 12% das transações da base em 2021 para 64% entre janeiro e setembro de 2026. Entre 2021 e 2025, o volume recebido por Pix na plataforma saiu de R$ 237 milhões para R$ 38 bilhões.
A vantagem que mais aparece nas empresas que atendemos é a previsibilidade do caixa. Quem substitui boleto e cartão por Pix como principal meio de recebimento sabe, no mesmo dia, quanto entrou, sem esperar compensação bancária.
Como fazer cobrança Pix PJ?
Para fazer uma cobrança Pix PJ, a empresa define o valor, identifica o cliente e gera um QR Code dinâmico ou link de pagamento vinculado àquela cobrança. O cliente paga escaneando o código ou colando o Copia e Cola, e o valor cai na conta já identificado, sem precisar cruzar informação depois.
No Asaas, o passo a passo funciona assim:
- Crie a cobrança informando valor, cliente e, se for o caso, data de vencimento, juros e multa por atraso;
- Escolha o tipo de cobrança: avulsa, para uma venda única; parcelada, dividindo o valor total em datas futuras; ou recorrente, para mensalidade e assinatura, com cobrança gerada automaticamente a cada ciclo;
- Envie o link da cobrança ao cliente, via e-mail, SMS ou WhatsApp, conforme o canal que ele usa;
- Acompanhe o status da cobrança (pendente, pago ou vencido) direto no painel, sem abrir o extrato bancário para conferir se o dinheiro caiu;
- Em caso de erro ou desistência do cliente, cancele a cobrança antes do pagamento; depois de paga, a devolução segue as regras da instituição, e não é automática como no cancelamento.

Um erro que vejo direto em empresas migrando do boleto para o Pix é tentar controlar tudo em planilha, anotando manualmente quem pagou. Isso anula a vantagem de identificação automática que a cobrança Pix já entrega por natureza.
Outro ponto que recomendo revisar é que, para cobrança recorrente, vale configurar um prazo de tolerância antes de suspender o serviço do cliente, porque atraso de um ou dois dias no Pix costuma ser esquecimento, não inadimplência de fato.
Como receber pagamentos via Pix em um sistema automatizado?
Vimos que tentar controlar os pagamentos em planilha é um dos erros mais comuns na migração para o Pix. Mas, mesmo quem já abandonou a planilha e cadastra cada cobrança no painel, ainda depende de alguém acompanhar o status manualmente, um por um.
Para fechar esse ciclo sem depender de ação manual, a empresa integra o sistema de cobrança a uma API Pix, que gera as cobranças, recebe a confirmação do pagamento em tempo real e atualiza o status sozinha.
A integração segue um fluxo parecido em qualquer plataforma:
- A empresa obtém a chave de acesso (token) da API junto à instituição financeira ou de pagamentos;
- O sistema (ERP, e-commerce ou software de gestão) chama a API para gerar a cobrança Pix, passando valor, cliente e vencimento, substituindo o cadastro manual no painel;
- A instituição devolve o QR Code e o Copia e Cola, que o sistema exibe para o cliente no checkout ou na fatura;
- Assim que o Pix é compensado, a instituição envia um webhook, um aviso automático, confirmando o pagamento, e o sistema atualiza o status da cobrança sem qualquer ação manual.
Esse último passo é o que elimina de vez a conferência manual, seja em planilha, seja no painel. Em vez de alguém olhar o banco para liberar um pedido ou renovar um acesso, o próprio sistema recebe a confirmação e dispara a próxima etapa, como liberar o pedido no e-commerce, emitir a nota fiscal ou renovar a assinatura no software.
Eu recomendo partir para a integração via API quando o volume de cobranças Pix passa de algumas dezenas por mês, ou quando o negócio já opera com cobrança recorrente.
Abaixo desse volume, o cadastro no painel manual que você viu na seção anterior ainda resolve.
Agora que você já sabe como funciona o Pix para Pessoa Jurídica, que tal começar a oferecer esse meio de pagamento? Comece a receber por Pix no Asaas.
Dúvidas frequentes sobre Pix para empresas
Confira abaixo as perguntas mais comuns sobre Pix para empresas:
Pix para empresa é diferente do Pix de pessoa física?
Em parte. O Pix para empresas usa a mesma infraestrutura do Pix comum, mas pode ter regras comerciais, tarifas e recursos de cobrança voltados ao CNPJ.
Para pessoa física, o uso tende a ser gratuito em transações do dia a dia; para pessoa jurídica, a instituição participante pode cobrar pelo recebimento, envio ou serviços adicionais.
No Pix PJ, também é comum usar QR Code dinâmico, conciliação financeira, API Pix e identificação de cobranças, recursos importantes para loja física, e-commerce, prestadores de serviço e negócios recorrentes.
O Pix para empresas vai ser taxado?
Não existe imposto federal sobre transações Pix em vigor ou aprovado até o momento. Circulou nas redes a informação de que uma “nova regra” traria cobrança de imposto sobre o Pix em 2026, mas isso foi desmentido como fake news.
O que pode acontecer, e já acontece hoje, é a cobrança de tarifa pela instituição financeira ou de pagamentos da empresa, como explicamos na seção “Quanto custa o Pix para empresas”. Isso é diferente de um tributo federal sobre a transação.
Posso cobrar taxa do cliente por pagar em Pix?
Sim, desde que a cobrança esteja prevista em contrato ou informada com clareza antes da compra. Essa prática é chamada de repasse de tarifa e costuma aparecer quando a instituição cobra por transação recebida.
Recomendo avaliar o impacto na experiência do cliente. Cobrar taxa extra para pagar em Pix pode afastar quem escolheria esse meio justamente pela praticidade e ausência de burocracia.
Dá para reverter um Pix empresarial?
Depende do motivo. Em erro do próprio pagador, como valor ou chave digitados errados, a devolução depende da ação voluntária de quem recebeu ou de contato direto com a instituição.
Em casos de fraude comprovada, a empresa pode acionar o Mecanismo Especial de Devolução (MED), que permite à instituição bloquear e tentar reaver o valor fraudado, dentro do prazo e das regras definidas pelo Banco Central.
Posso pagar fornecedor e salário com Pix?
Sim. O Pix pode ser usado para pagar fornecedores, prestadores de serviço e até a folha de pagamento, desde que a empresa tenha o CPF, CNPJ ou chave Pix de quem vai receber.
Para folha de pagamento, é importante manter o comprovante de cada transação organizado, já que ele serve como registro do pagamento para fins contábeis e trabalhistas.
Como criar a chave Pix da empresa?
Para criar a chave Pix da empresa, acesse o aplicativo ou internet banking da instituição onde a conta PJ está aberta, localize a opção de cadastro de chave Pix e escolha o tipo: CNPJ, e-mail, telefone celular ou chave aleatória.
Cada conta com CNPJ pode cadastrar até 20 chaves Pix na mesma instituição. O CNPJ como chave costuma ser o mais prático para quem recebe de muitos clientes diferentes, por ser fácil de divulgar.
Quais regras do Banco Central valem para Pix PJ?
As regras do Banco Central permitem que pessoas jurídicas usem Pix para pagar, receber, gerar cobranças e integrar transações a sistemas financeiros. A participação ocorre por meio de instituições financeiras ou instituições de pagamento autorizadas no Sistema de Pagamentos Brasileiro.
Empresas podem cadastrar chaves Pix, receber por QR Code, usar Pix Copia e Cola e acessar funcionalidades como devolução e mecanismos de segurança.
O Banco Central também define regras operacionais, liquidação em segundos, funcionamento 24 horas por dia e responsabilidades em casos de fraude ou erro operacional.
Pix para empresas tem limite de valor por transação?
O Pix para empresas não tem um limite único nacional de valor por transação; os limites são definidos pela instituição financeira, considerando perfil da conta, horário, segurança e políticas internas.
O Banco Central estabelece regras gerais do Pix, mas cada conta PJ pode ter limites diurnos, noturnos e por canal digital. Em muitos casos, a empresa consegue solicitar aumento de limite pelo aplicativo, internet banking ou atendimento.
Como conciliar Pix recebidos no financeiro da empresa?
Para conciliar Pix recebidos, a empresa deve cruzar cada pagamento com cobrança, cliente, valor, data e identificador da transação. O ideal é usar QR Code dinâmico ou cobrança com identificador único, pois isso evita depender apenas do nome do pagador no extrato.
A conciliação pode ser manual, por planilha, ou automática, por sistema financeiro integrado via API Pix, webhook e relatório de recebíveis.
Em operações com alto volume, como e-commerce ou mensalidades, a automação reduz erros, inadimplência e retrabalho no fechamento de caixa.
Saiba mais: como funciona o Pix no e-commerce.
Como identificar qual cliente pagou um Pix empresarial?
A forma mais segura de identificar quem pagou um Pix empresarial é gerar uma cobrança individual para cada cliente, com valor, vencimento e identificador próprios.
Quando a empresa usa apenas uma chave Pix compartilhada, o extrato pode mostrar dados do pagador, mas a identificação pode ficar incompleta se o valor for genérico ou se vários clientes pagarem quantias iguais.
Com QR Code dinâmico, Pix Copia e Cola ou link de pagamento, cada transação fica vinculada a uma cobrança específica, facilitando a baixa automática, emissão de recibo e controle de inadimplência.
Qual solução usar para receber Pix com gestão integrada?
Para receber Pix com gestão integrada, escolha uma solução que une conta PJ, emissão de cobranças, conciliação, automação e relatórios financeiros no mesmo ambiente.
O Asaas atende a esse cenário com conta digital PJ gratuita, cobranças via Pix, boleto, cartão e link de pagamento, além de automação de cobranças recorrentes, split de pagamentos, antecipação de recebíveis e API.
Esse tipo de plataforma é indicado para empresas que querem reduzir tarefas manuais, acompanhar recebíveis em tempo real e centralizar a operação financeira sem depender de controles separados.