O Pix Automático é a funcionalidade do Banco Central que permite programar cobranças recorrentes via Pix, com autorização única do cliente, data de vencimento e liquidação instantânea. Ele substitui o débito automático e o boleto recorrente em pagamentos mensais, assinaturas e mensalidades.
Sou Eduardo Kruger, CPO do Asaas, e acompanhei de perto a adaptação do Asaas ao Pix Automático. Passados os primeiros meses de adoção obrigatória, o sistema já movimenta mais de R$ 1,2 bilhão por mês em cobranças recorrentes, segundo o Banco Central.
Neste conteúdo, explico o que é o Pix Automático, como ele funciona na prática e quais benefícios ele traz para empresas que trabalham com recorrência.
O que é o Pix Automático?
O Pix Automático é uma evolução do Pix para empresas (tradicional) voltada para pagamentos recorrentes. Com ele, empresas podem receber cobranças periódicas de forma automática, após uma única autorização prévia do pagador, concedida no ambiente do banco onde ele possui conta.
Essa evolução acompanha o crescimento do próprio Pix. De acordo com o Banco Central, ele já responde por 54,7% das transações de pagamento no país no segundo semestre de 2025, o que tornou natural que o BC ampliasse o sistema também para cobranças recorrentes.
Na prática, o cliente autoriza os débitos recorrentes uma única vez e, a partir disso, os pagamentos passam a ocorrer automaticamente nas datas programadas, sem necessidade de novas ações a cada vencimento.
Essa modalidade é ideal para cobranças como mensalidades, assinaturas e serviços continuados, trazendo mais previsibilidade no recebimento e menos esforço operacional para as empresas.
O cancelamento da autorização também é simples e pode ser feito pelo próprio pagador no banco ou por solicitação à empresa recebedora.
Leia também:
- O que é Pix Internacional;
- O que é Pix Garantido.
Qual a diferença entre Pix Automático e débito automático?
O débito automático depende de convênios entre empresas e instituições financeiras, o que torna sua implementação mais burocrática, lenta e custosa. Em alguns casos, a ativação pode levar semanas.
Já o Pix Automático funciona sobre a infraestrutura do Pix, permitindo autorizações digitais, interoperáveis entre bancos e com ativação imediata. O cliente autoriza diretamente no aplicativo do banco, e os pagamentos passam a ocorrer automaticamente.
Outra diferença entre ambos é que o débito automático pode levar até 45 dias para ativação, enquanto no Pix Automático é instantâneo.
| Critério | Pix Automático | Débito automático |
|---|---|---|
| Ativação | Imediata, direto no app do banco | Pode levar até 45 dias |
| Infraestrutura | Roda sobre o Pix, interoperável entre todos os bancos | Depende de convênio específico entre empresa e banco |
| Processo de contratação | Digital, sem negociação bancária prévia | Burocrático, exige acordo comercial |
| Autorização do cliente | Direto no aplicativo do banco pagador | Varia conforme o convênio |
| Indicado para | Empresas de qualquer porte que querem agilidade | Empresas com convênios bancários já estabelecidos |
Qual a diferença entre Pix Automático e Pix Agendado Recorrente?
O Pix Agendado Recorrente é configurado pelo próprio pagador, que define valores, periodicidade e pode alterar ou cancelar os pagamentos quando quiser. Essa modalidade é comum em transferências entre pessoas físicas, como doações ou pagamentos combinados.
Já o Pix Automático é voltado para pagamentos recorrentes a empresas (PJ). Nesse modelo, a empresa envia cobranças automáticas, e o pagador concede uma única autorização para que os débitos futuros ocorram nas datas programadas.
Por isso, o Pix Automático é mais indicado para serviços como escolas, academias, condomínios, SaaS, clubes de assinatura e contas de consumo. Ou seja, um modelo de cobranças Pix pensado para relações comerciais contínuas.
Como funciona o Pix Automático na prática?
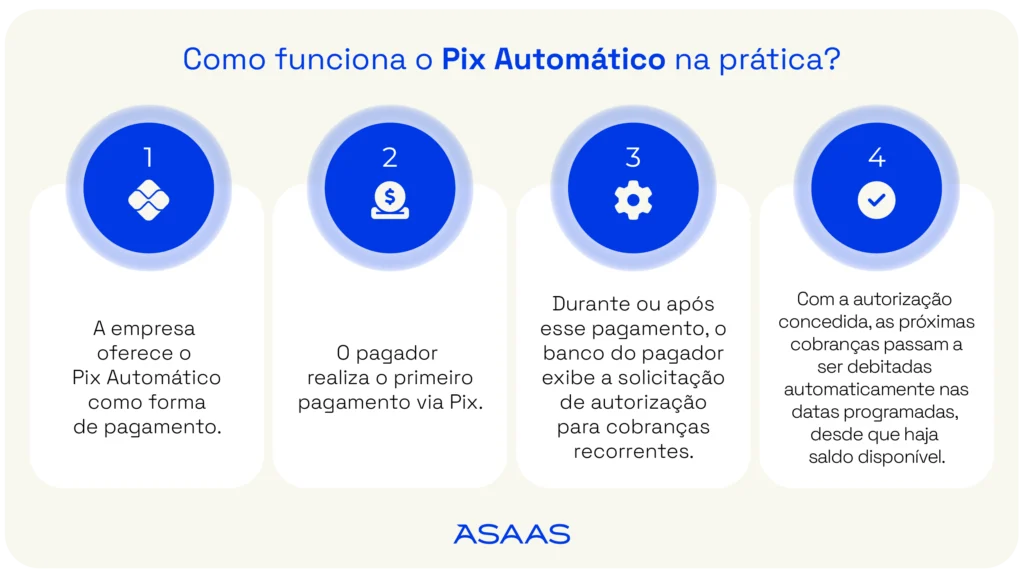
O funcionamento do Pix Automático segue um fluxo simples e padronizado:
- A empresa oferece o Pix Automático como forma de pagamento;
- O pagador realiza o primeiro pagamento via Pix;
- Durante ou após esse pagamento, o banco do pagador exibe a solicitação de autorização para cobranças recorrentes;
- Com a autorização concedida, as próximas cobranças passam a ser debitadas automaticamente nas datas programadas, desde que haja saldo disponível.
Para oferecer Pix Automático, a empresa deve estar integrada a uma instituição financeira ou plataforma de pagamento autorizada, como o Asaas.
Além disso, o Banco Central reforçou regras importantes nesse processo. Confira abaixo:
Autorização prévia do pagador para o Pix automático
Uma das regras do Pix Automático é que todas as transações feitas nessa modalidade devem ter uma autorização prévia do pagador.
Ou seja, o indivíduo deve aceitar o serviço de pagamento automático, dentro do ambiente da sua conta.
Uma vez autorizado, o Pix Automático começa a funcionar imediatamente, sem que o cliente precise fazer novas autenticações para as transações futuras.
Além disso, o cliente poderá cancelar o Pix Automático a qualquer momento.
Contratação do serviço de Pix Automático
Outro fator importante a ser destacado é que as empresas interessadas poderão escolher entre diferentes prestadores de serviços para usar o Pix Automático.
No Asaas, o Pix Automático está integrado à operação de cobranças recorrentes, permitindo que empresas utilizem a funcionalidade tanto via API quanto pela plataforma online, sem necessidade de convênios bancários ou negociações complexas.
Também vale ressaltar que, essa flexibilização só poderá acontecer por conta do compartilhamento de dados, que acontece com o Open Finance.
Novas tentativas de cobrança após falha
No Pix Automático, caso uma cobrança não seja concluída por falta de saldo ou outro motivo, novas tentativas podem ocorrer conforme as regras definidas pelo Banco Central e pela instituição financeira do pagador.
Esse modelo contribui para a redução da inadimplência, já que o pagamento pode ser efetivado assim que houver saldo disponível na conta do cliente.
Mecanismo especial de devolução
As novas regras do Pix Automático também preveem o uso de um mecanismo especial de devolução, que será acionado quando houver suspeitas de fraudes ou falhas operacionais durante uma transação.
Nesse caso, quando a instituição financeira identificar um golpe no Pix ou falha nos sistemas, ela poderá devolver o dinheiro do Pix Automático para o cliente.
Quais os benefícios do Pix Automático?
O Pix automático oferece algumas vantagens, tanto para clientes que realizam o pagamento, quanto para as empresas e prestadores de serviços que recebem as transações.
Para os clientes pagadores, existe uma maior facilidade em quitar suas faturas. Sem precisar realizar o processo de forma recorrente e manual, o consumidor ganha mais autonomia e se livra da burocracia financeira.
Para as empresas que recebem os valores também existem diversos benefícios, como:
- Redução da inadimplência financeira, já que os pagamentos serão descontados automaticamente. No entanto, vale ressaltar que o pagador precisa ter saldo em conta para que o pagamento seja efetuado com sucesso;
- Diminuição dos custos com cobrança e da operação no geral, com a automatização do processo;
- Valores disponíveis no dia acordado entre as partes, melhorando o fluxo de caixa da empresa;
- Aumento da base de clientes, com mais de 160 milhões de usuários da funcionalidade Pix, conforme o Bacen.
Use o Asaas para pagar via Pix Automático
No Asaas, o Pix Automático é focado em empresas que trabalham com mensalidades e assinaturas, oferecendo uma solução completa de cobrança recorrente via Pix.
Vale ressaltar que, o Pix Automático funciona por meio de jornadas de adesão, que definem como o pagador concede a autorização para os pagamentos recorrentes.
De forma resumida, as jornadas 1 e 2 são iniciadas pelo próprio pagador (por exemplo, a partir do aplicativo bancário ou da leitura de um QR Code).
As jornadas 3 e 4 são focadas na experiência da empresa recebedora, permitindo automatizar cobranças recorrentes diretamente na operação.
Atualmente, o Asaas disponibiliza o Pix Automático nas jornadas 3 e 4, voltadas para empresas que buscam mais previsibilidade de recebimento e menos esforço operacional:
Jornada 3: pagamento por adesão automática (via API)
A jornada 3 é indicada para empresas com maior volume de cobranças e integração técnica, como negócios que usam Pix no e-commerce.
A empresa realiza a geração de uma cobrança imediata com a configuração de autorização e recorrência. O usuário pagador realiza a leitura da cobrança e concede a autorização das cobranças recorrentes durante o pagamento.
Com a confirmação do pagamento, também é efetivada a autorização para os débitos futuros (mediante saldo em conta).
Leia também: como funciona a API Pix?
Jornada 4: adesão após o primeiro pagamento (via web ou app)
A jornada 4 é indicada para empresas que desejam operar sem integração técnica. Toda a gestão das cobranças é feita pelo painel do Asaas. O pagador autoriza o Pix Automático após o pagamento da primeira cobrança, e os pagamentos futuros ocorrem automaticamente.
Por exemplo, no pagamento da primeira mensalidade de uma academia, a empresa pode enviar um convite para a adesão ao Pix Automático. E, assim, mensalmente, o valor será cobrado automaticamente.
Todos os pagamentos pendentes, previamente autorizados, ocorrerão automaticamente (mediante saldo em conta).
Caso ainda tenha restado dúvidas sobre o funcionamento das jornadas, confira nosso vídeo explicativo sobre Pix automático no canal do YouTube do Asaas.
Abra a sua conta e conheça as demais funcionalidades do Pix no Asaas, para tornar o processo de recebimento da sua empresa mais eficiente e dinâmico!
Dúvidas frequentes sobre Pix Automático
Confira abaixo as dúvidas mais comuns sobre Pix Automático:
Pix Automático e cobrança mensal por QR Code são a mesma coisa?
Não. No Pix Automático, o cliente autoriza no aplicativo da instituição financeira uma série de pagamentos futuros para uma empresa. Na cobrança mensal por QR Code Pix, ele precisa ler o código e confirmar cada pagamento separadamente.
Um QR Code pode fazer parte da adesão ao Pix Automático, mas isso não transforma toda cobrança por código em débito recorrente. Para distinguir os dois casos, confira se o aplicativo apresenta uma autorização de recorrência, com informações sobre recebedor, frequência e condições dos pagamentos futuros.
MEI e pessoa física podem receber cobranças por Pix Automático?
O MEI pode receber por Pix Automático se usar uma solução que ofereça a funcionalidade para seu CNPJ. Já a pessoa física pode pagar cobranças recorrentes, mas o recebimento por Pix Automático é voltado a empresas e outras pessoas jurídicas elegíveis.
Por exemplo, um profissional com MEI pode cobrar mensalidades de clientes por meio de um prestador de serviços de pagamento habilitado. Antes de contratar, deve conferir os requisitos da plataforma para cadastro, conta recebedora e emissão das cobranças.
Uma mensalidade no Pix Automático pode aumentar após minha autorização?
Sim, o valor de uma cobrança por Pix Automático pode variar, desde que respeite as condições da autorização concedida pelo pagador, incluindo o limite máximo definido por ele. Isso permite, por exemplo, mensalidades com reajuste previsto em contrato ou contas de consumo que mudam a cada mês.
A empresa não pode tratar o consentimento como permissão irrestrita para cobrar qualquer quantia. Se o novo valor ultrapassar o limite autorizado, o pagamento não deve ser efetuado automaticamente; o cliente precisará ajustar sua autorização ou combinar outra forma de pagamento.
Como identificar uma falsa autorização de Pix Automático?
Uma autorização legítima de Pix Automático deve ser conferida e confirmada no ambiente da instituição financeira do pagador. Antes de aceitar, verifique o nome e o CNPJ do recebedor, a frequência, o valor ou limite das cobranças e a conta que será debitada.
Desconfie de links enviados por mensagens que peçam senha, código de autenticação ou confirmação fora do aplicativo oficial. Se você não reconhece a empresa, não autorize: entre no aplicativo por conta própria e consulte as solicitações pendentes ou fale com sua instituição financeira.
Para assinaturas, quando faz sentido cobrar por Pix Automático em vez de cartão?
O Pix Automático faz sentido para assinaturas quando a empresa quer oferecer pagamento recorrente sem exigir que o cliente tenha cartão de crédito. O débito depende de saldo na conta na data da cobrança; no cartão, a compra depende, entre outros fatores, de limite disponível e validade do meio de pagamento. Nenhuma opção elimina falhas ou atrasos.
Como cancelar o Pix Automático sem encerrar o serviço contratado?
Cancele a autorização de Pix Automático no aplicativo da instituição financeira, na área de pagamentos automáticos ou autorizações, e avise a empresa que presta o serviço. Cancelar o meio de pagamento não cancela, por si só, a assinatura ou o contrato: mensalidades futuras podem continuar devidas.
Combine outra forma de pagamento e guarde o comprovante do cancelamento. Se houver cobrança próxima do vencimento, confira no aplicativo se ela ainda está programada e confirme com a instituição financeira o efeito do cancelamento sobre esse pagamento específico.
O que fazer se eu não reconhecer um pagamento por Pix Automático?
Contate imediatamente a instituição financeira da conta debitada e informe que não reconhece o Pix Automático. Verifique no aplicativo o comprovante, o recebedor e a autorização vinculada; se necessário, cancele a recorrência para evitar novos débitos.
Em caso de suspeita de fraude ou falha operacional, peça a análise do Mecanismo Especial de Devolução (MED) e siga as orientações da instituição. Guarde protocolos e capturas de tela. O MED não garante reembolso e não substitui a resolução direta com a empresa quando a divergência é apenas contratual.