Pagamento mensal é o modelo de cobrança em que o cliente autoriza, uma única vez, o débito periódico de um valor fixo ou variável. Ele substitui a cobrança manual repetida por um fluxo automatizado e previsível de entrada de caixa.
Sou Jeferson Leandro Kortbein, Diretor de Operações Financeiras do Asaas, e acompanho de perto como pequenas e médias empresas brasileiras lidam com receita recorrente, sejam academias, escolas, clínicas, softwares por assinatura, entre outros modelos.
E por que esse tema importa tanto? Segundo a Serasa Experian, o Brasil registrou 8,7 milhões de empresas inadimplentes em janeiro de 2026, prova de que cobrar sem estrutura pesa na saúde financeira. Hoje, vou explicar o que é pagamento mensal, como funciona e como um software de gestão financeira pode automatizar essa rotina.
Afinal, o que é pagamento mensal e como ele funciona?
Pagamento mensal é a cobrança que se repete em um intervalo fixo, com a mesma data de vencimento e o mesmo valor durante um período determinado. Esse modelo funciona melhor para negócios que entregam resultado de forma contínua, não em um único momento de venda.
Ele aparece em três formatos principais:
- Parcelamento de pacotes de produtos ou serviços;
- Mensalidade recorrente propriamente dita;
- Quitação de dívida em parcelas periódicas.
Tenho observado que grande parte dos brasileiros já reconhece serviços como academia, seguro e TV por assinatura como parte do modelo de assinatura. Ou seja, o consumidor não estranha mais ser cobrado todo mês. Ele espera isso quando o serviço é contínuo.

| Segmento | Como a cobrança geralmente funciona |
| Condomínios | Valor fixo mensal, com data de vencimento definida em assembleia |
| Assinatura de streaming | Valor fixo, cobrado automaticamente no cartão ou via Pix recorrente |
| Academias | Mensalidade fixa, muitas vezes com planos de fidelidade e desconto por tempo de permanência |
| Clubes de vantagens | Valor fixo, com possibilidade de upgrade ou downgrade de plano |
| Planos de internet e telefonia | Valor fixo com faixas de franquia, ajustado por contrato anual |
Um ponto que vejo muita empresa deixar passar batido é que o contrato com o cliente precisa deixar explícito o valor, a data de vencimento, as regras de desconto e o que acontece em caso de atraso. Essa clareza evita boa parte das reclamações e renegociações que sobrecarregam o financeiro.
A mensalidade também é um modelo muito comum em escolas. Veja mais sobre:
- Como funciona a Lei da Mensalidade Escolar?
- Como fazer mensagem de cobrança de mensalidade escolar?
- Como funciona o pagamento de mensalidade escolar?
Qual tipo de pagamento mensal escolher: Pix, Boleto ou Cartão?
A dúvida que mais recebo de quem está estruturando a cobrança recorrente é: “Se eu focar em Pix, vou perder o cliente que só usa boleto?” Ou o contrário: “Se eu mantenho o boleto, estou deixando dinheiro na mesa?”
Os números ajudam a responder isso com menos achismo. Segundo dados da Gennera obtidos pelo CNN Brasil, o pagamento de mensalidades via Pix no setor educacional movimentou R$ 690 milhões em 2025, um crescimento de 110% no número de transações em relação a 2024.
Ainda assim, o boleto continua na liderança, com 56% das operações e R$ 1,8 bilhão movimentados, contra 13% do cartão de crédito. Ou seja, Pix está crescendo rápido, mas ainda não substituiu o boleto. Ele está complementando.
Isso confirma que o erro é escolher um método só. Cada meio resolve uma dor diferente do cliente:
- Boleto/Pix: para quem prefere pagar sem cadastrar cartão, algumas plataformas emitem carnê com todos os boletos do período de uma vez, ou um boleto por vencimento, mês a mês. No Asaas , cada fatura ou boleto já sai com QR code de Pix, então o cliente escolhe na hora de pagar, sem precisar de um segundo canal;
- Cartão de crédito: a cobrança é capturada do limite no dia do vencimento, mês a mês, sem comprometer o limite inteiro de uma vez. No Asaas, são feitas três tentativas automáticas de captura no vencimento. Se nenhuma funcionar, a assinatura é invalidada e o cliente precisa cadastrar um novo cartão, o que é um ponto de atenção para quem depende só desse meio;
- Cartão de débito: o cliente informa os dados e confirma a cada fatura, ou opta pelo débito automático, que resolve a dor de “esquecer de pagar” sem exigir nenhuma ação mensal do cliente.
A objeção “vou ter que escolher um método e abrir mão dos outros” não se sustenta nos dados. O cenário real é de convivência entre Pix, boleto e cartão, cada um atendendo a um perfil de cliente diferente dentro da mesma base.
Quais são os benefícios do pagamento de mensalidade para a empresa?
Acompanhando a operação financeira de milhares de contas digitais no Asaas, percebi que empresas que migram para pagamento recorrente não relatam só menos trabalho manual. Elas relatam decisões mais rápidas, porque param de operar sem previsibilidade.
Quando paro para ouvir clientes que ainda hesitam em aplicar o pagamento mensal, os três medos aparecem quase sempre: “Vou perder o controle de mensalidades”, “Meu cliente não vai aceitar” e “Isso não muda nada no meu caixa”. Na prática, o que vejo acontecer é o oposto:
- Previsibilidade que vira vantagem comercial: quando o cliente sabe exatamente quanto vai pagar e quando, ele evita surpresa no orçamento, e isso reduz a barreira de entrada na hora de fechar negócio;
- Possibilidade de automação tira o financeiro do operacional: configurar a cobrança recorrente uma vez e deixar o sistema repetir, notificar e registrar o status de cada transação, libera o time para analisar indicadores em vez de emitir boleto manualmente. Isso gera economia de tempo e redução de erro humano;
- Visão de caixa que sustenta decisão: acompanhar cobranças de recorrência programadas dá à empresa uma leitura antecipada de quanto vai entrar de receita nos próximos meses. Em vez de reagir a um caixa apertado, o time planeja investimento e despesa com dados reais;
- Redução de inadimplência: notificações automáticas antes e depois do vencimento cobram o cliente no momento certo, sem depender de ligação manual, o que evita que o atraso vire esquecimento e depois calote.
Como fazer o controle de pagamento mensal em 4 etapas?
Já vi muitas empresas que rodam pagamento recorrente no Asaas e o controle de mensalidade raramente quebra por falta de tecnologia. O que acontece são decisões erradas em quatro frentes específicas, e o padrão de erro se repete quase sempre na mesma ordem: contrato, experiência, equipe e sistema.
Vou detalhar cada uma abaixo:
1. Defina o plano e o contrato antes de vender
O erro mais comum que vejo em empresas que estruturam pagamento recorrente é vender a assinatura primeiro e só formalizar as regras depois, quando o cliente já está na base.
Valor, data de vencimento, política de desconto, regra de reajuste anual e o que acontece em caso de atraso precisam estar explícitos antes da primeira cobrança, não depois da primeira reclamação.
Isso vale tanto para o contrato formal quanto para o que aparece na tela de checkout. Se o cliente só descobre a regra de cancelamento quando já quer cancelar, a empresa perde a chance de reter e ainda queima a relação.
Como fazer isso na prática? O time jurídico e o time comercial precisam sentar juntos antes do lançamento do plano.
Empresas que fazem essa etapa com pressa são exatamente as que mais me procuram meses depois para entender por que a taxa de cancelamento subiu sem explicação aparente. Na maioria das vezes, a resposta está em uma cláusula que nunca foi comunicada com clareza.
2. Trate a experiência de pagamento como parte do produto
Muita empresa investe pesado na experiência de venda, no site, no atendimento comercial, na demonstração do produto, e trata o momento do pagamento como um detalhe operacional que vem depois. Só que é justamente ali, todo mês, que o cliente reafirma, ou não, a decisão de continuar.
Um link de pagamento confuso, uma fatura que chega sem explicação clara do que está sendo cobrado, ou um suporte lento quando o cliente tem dúvida sobre uma cobrança, pesam tanto na retenção quanto uma falha no produto principal.
O que recomendo, com base no que vejo funcionar, é simples. Trate cada fatura como um ponto de contato com a marca:
- Nome claro do plano;
- Valor discriminado;
- Canal de suporte visível;
- Respostas rápidas quando surgem dúvidas evitam que o cliente cancele por frustração com a cobrança, mesmo estando satisfeito com o serviço em si.
3. Prepare o time para vender e sustentar recorrência
Vender assinatura exige um discurso diferente de vender um produto avulso. No modelo avulso, o vendedor convence o cliente de um valor pontual.
No modelo recorrente, ele precisa justificar por que vale a pena continuar pagando mês após mês. Isso muda o roteiro de vendas, os argumentos de objeção e, principalmente, o papel do atendimento pós-venda.
Equipe comercial despreparada para esse discurso costuma perder negócio para o concorrente que sabe explicar melhor o valor da continuidade.
E o time de atendimento precisa estar tão bem treinado quanto o comercial, porque é ele quem segura o cliente no momento em que uma cobrança falha, um cartão vence ou um boleto não chega a tempo.
Nesses momentos, a diferença entre reter e perder um assinante quase sempre está na velocidade e na clareza da resposta.
4. Escolha um sistema de cobrança de mensalidade automatizado
Tem empresa que ainda confere manualmente se a cobrança foi gerada, se o lembrete saiu e se o status foi atualizado. Ela tem um processo manual disfarçado de automação, que ainda depende de alguém checando planilha ou painel todos os dias.
Eu recomendo escolher um sistema de cobrança confiável. No processo de escolha, sempre afirmo que a plataforma precisa gerar a fatura na data certa, notificar o cliente automaticamente antes e depois do vencimento, e atualizar o status da transação em tempo real.
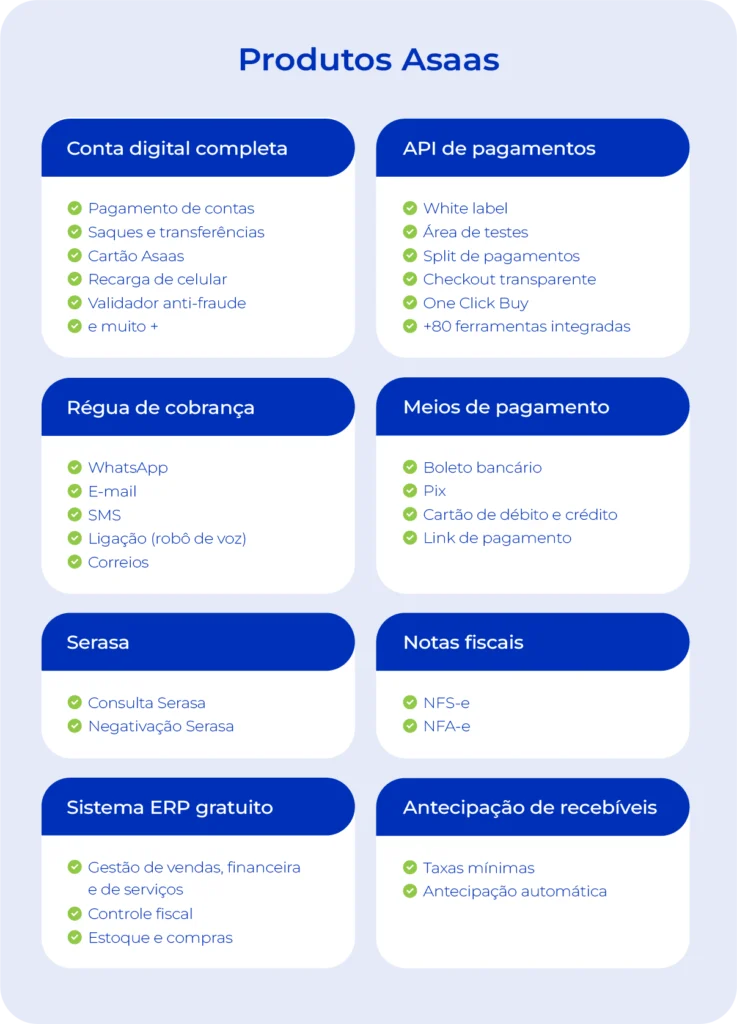
No Asaas, temos automação nessas três frentes. Como instituição de pagamento autorizada a funcionar pelo Banco Central, utilizamos uma API de pagamentos integrada ao seu negócio, justamente para tirar do time financeiro a tarefa de conferência manual e devolver esse tempo para análise e planejamento.

Como automatizar o controle de pagamento de mensalidade?
Há várias ferramentas no mercado que prometem automatizar cobrança recorrente, mas nem todas cobrem o processo inteiro.
Existem funcionalidades que separam uma automação que realmente resolve de uma que só tira o boleto do papel. Vou explicar cada uma e onde uma plataforma como o Asaas se encaixa nesse critério, para que você saiba o que procurar, independentemente da ferramenta que escolher.
Cobrança recorrente configurada uma única vez
O primeiro ponto a avaliar é se a ferramenta permite configurar a recorrência (pagamento semanal, pagamento mensal, pagamento semestral ou pagamento anual) uma única vez, na criação da cobrança, e deixar o sistema gerar e enviar as faturas sozinho a partir daí.
Vi essa transformação na prática com a Tecnofit, líder no setor fitness com mais de 12 mil estabelecimentos atendidos. Ao integrar a cobrança recorrente automática do Asaas ao próprio sistema de gestão, a empresa centralizou o financeiro e reduziu custo operacional, sem precisar manter alguém acompanhando pagamento por pagamento.
Isso porque, no Asaas, essa configuração acontece no momento em que a cobrança é criada, com a forma de pagamento já definida para as próximas faturas.
Régua de notificação ajustável ao perfil do cliente
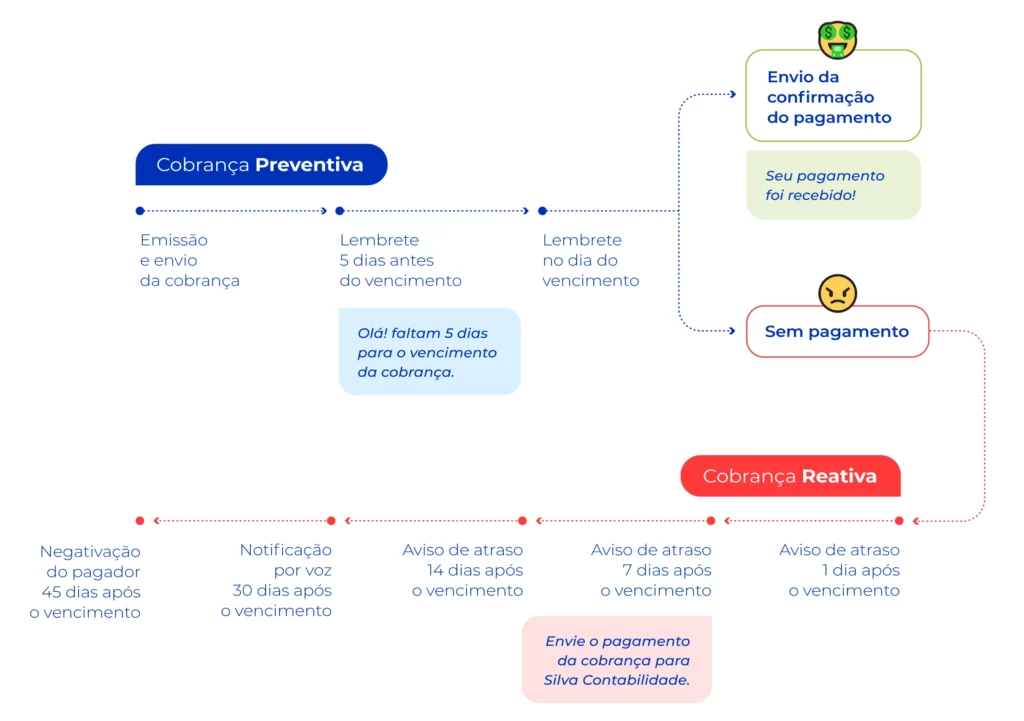
O segundo ponto, e um dos que mais recomendo observar, é a flexibilidade da régua de cobrança na gestão de pagamentos. Mensagens antes, no dia e depois do vencimento, ajustadas à periodicidade e ao perfil de cada cliente.
Uma régua rígida, igual para todo mundo, tende a incomodar quem já paga em dia e a ser insuficiente para quem historicamente atrasa. O ideal é uma ferramenta que deixe você calibrar isso conforme o comportamento da própria base, e não um modelo único aplicado a todos os clientes.
Conheça a régua de cobrança multicanal do Asaas.
Emissão fiscal integrada ao pagamento confirmado
Um ponto que costuma ser subestimado na hora de escolher uma ferramenta de cobrança recorrente é a emissão de nota fiscal.
Se a nota depende de um processo separado do pagamento, alguém do financeiro ainda precisa lembrar de emitir manualmente depois que a fatura é paga, o que reintroduz exatamente o tipo de tarefa manual que a automação deveria eliminar.
Vale procurar uma solução em que a nota fiscal de serviço seja configurada junto com a cobrança e emitida automaticamente assim que o pagamento é identificado.
Saiba como funciona a emissão de nota fiscal automatizada do Asaas.
Consulta e negativação para sustentar o combate à inadimplência
Por fim, uma frente que raramente aparece nas comparações entre ferramentas, mas que faz diferença real no resultado, é a possibilidade de consultar o histórico de um cliente antes de fechar negócio e de negativar quem está inadimplente. Tudo sem sair da própria plataforma de cobrança.
Isso conecta o controle de pagamento mensal a uma ferramenta de gestão de risco, não só de cobrança, e costuma ser o que falta em soluções mais simples.
Se você está avaliando ferramentas para automatizar esse controle, o critério que recomendo é verificar se ela cobre as frentes acima dentro do mesmo ambiente, sem exigir inúmeras integrações paralelas.
Se a sua empresa ainda gerencia mensalidade em planilha, boleto avulso ou qualquer processo que dependa de alguém lembrar de conferir todo mês, vale abrir uma conta digital PJ no Asaas hoje. É a chance de ver, na prática, quanto tempo do financeiro esse controle automatizado devolve para o seu negócio.
Dúvidas frequentes sobre gestão de mensalidade
Confira agora as dúvidas mais comuns sobre mensalidade:
Qual é a diferença entre pagamento mensal e pagamento recorrente?
Pagamento mensal indica a periodicidade da cobrança, enquanto pagamento recorrente descreve um modelo de cobranças repetidas. Uma cobrança recorrente pode ser semanal, mensal, trimestral ou anual. Já o pagamento mensal ocorre uma vez por mês, mas pode ser realizado manualmente pelo cliente ou processado automaticamente.
Por exemplo, um boleto enviado todo mês é mensal; uma assinatura debitada no cartão a cada 30 dias é mensal e recorrente. Periodicidade, autorização de cobrança, vencimento e regras de cancelamento devem constar no contrato.
Mensalidade e parcelamento representam a mesma obrigação financeira?
Não. Mensalidade normalmente remunera o acesso contínuo a um produto, serviço ou benefício, enquanto parcelamento divide uma dívida determinada em prestações. Um curso de R$ 1.200 dividido em 12 parcelas cria uma obrigação finita de R$ 100 por mês. Já uma mensalidade de R$ 100 pode continuar enquanto o contrato permanecer ativo.
Um pagamento mensal pode ter valor diferente a cada mês?
Sim. O pagamento mensal pode variar quando a cobrança depende de consumo, quantidade utilizada, reajuste contratual ou serviços adicionais. Uma conta pode ter parcela básica de R$ 50 mais 100 unidades consumidas a R$ 0,20, totalizando R$ 70 naquele mês.
O contrato deve explicar a fórmula de cálculo, os índices de reajuste e os serviços cobrados. Pelo Código de Defesa do Consumidor, preço e condições precisam ser informados com clareza, permitindo que o cliente confira fatura, competência e vencimento antes de pagar.
Todo plano de pagamento mensal é renovado automaticamente?
Não. A renovação automática depende do contrato e da autorização concedida pelo cliente. Um plano pode terminar após 12 meses, continuar por prazo indeterminado ou exigir nova adesão ao final do período.
Também é necessário diferenciar renovação contratual de débito automático. O contrato pode ser renovado sem que o pagamento seja capturado automaticamente. Os artigos 6º e 46 do Código de Defesa do Consumidor exigem informações claras e conhecimento prévio das condições.
Quando escolher Pix, boleto ou cartão para cobranças mensais?
A escolha depende do nível de automação, do perfil do cliente e do custo operacional. O Pix oferece confirmação rápida, mas pode exigir uma ação mensal quando não há recorrência automática. O boleto atende clientes que preferem pagamento bancário, porém está sujeito a vencimento e compensação.
O cartão permite cobranças automáticas, embora possa falhar por limite, validade ou bloqueio e esteja sujeito a chargeback. Uma estratégia eficiente combina mais de um meio, acompanha taxa de aprovação e oferece uma alternativa de pagamento quando a primeira tentativa não funciona.
Como o MEI deve formalizar pagamentos mensais de clientes?
O MEI deve formalizar pagamentos mensais com contrato, registro das cobranças e emissão de nota fiscal quando exigida. Em operações com outra pessoa jurídica, a nota fiscal costuma ser obrigatória; para pessoa física, geralmente é emitida quando solicitada, observadas as regras aplicáveis à atividade.
Quanto custa receber pagamentos mensais no negócio?
O custo depende do meio de pagamento, da plataforma e dos serviços contratados. A empresa deve considerar tarifa por transação, emissão ou liquidação de boleto, taxa do cartão, chargeback, antecipação de recebíveis e integração por API.
Como configurar uma cobrança mensal automática no Asaas?
No Asaas, a empresa pode cadastrar o cliente, criar uma assinatura, selecionar a periodicidade mensal e definir valor, vencimento e duração. A cobrança pode ser disponibilizada por Pix, boleto ou cartão, com notificações e acompanhamento do status de pagamento.
A conta digital PJ é gratuita, embora possam existir tarifas conforme os serviços utilizados. Negócios com sistemas próprios também podem integrar cobranças por API.