Se você é empresário, sabe que manter o fluxo de caixa equilibrado é um dos maiores desafios de qualquer negócio. Você vende hoje, mas só vê o dinheiro cair na conta 30, 60 ou até 90 dias depois da venda, enquanto fornecedores, salários e impostos continuam vencendo.
A antecipação de recebíveis é o adiantamento, por uma instituição financeira, do valor de vendas a prazo que a sua empresa só receberia no futuro, como parcelas de cartão, boletos e duplicatas. Você recebe hoje o valor total, descontada uma taxa, sem contrair empréstimo: o dinheiro já é seu.
Como CFO do Asaas, acompanho de perto empresas que recorrem ao crédito para cobrir o caixa e acabam pagando caro por isso. Neste guia, vou te explicar como a antecipação funciona, quanto ela pode custar e quando vale a pena usá-la, ou quando ela é sinal de outro problema na gestão.
O que é a antecipação de recebíveis?
A antecipação de recebíveis é a disponibilização adiantada dos valores de vendas que a sua empresa teria direito a receber em datas futuras, que pode ajudar no equilíbrio do seu fluxo de caixa.
Uma instituição autorizada pelo Banco Central, como o Asaas, por exemplo, adianta esses valores, mediante o pagamento de taxa, que vai ser descontada do montante bruto antecipado.
Imagine o seguinte: seu cliente parcelou uma compra em 3 vezes no cartão. Cada parcela levaria, em média, 30 dias para cair na sua conta (a depender da administradora do cartão).
Mas, se escolher antecipar, você vai receber o valor total (subtraída a taxa do serviço) em até 4 horas após a aprovação, como acontece no Asaas.
Segundo pesquisa da Serasa Experian em abril e maio de 2026, 17% das PMEs antecipam recebíveis com frequência. Para 45,1% delas, a taxa menor que a de outras linhas de crédito é o principal critério para escolher a modalidade.
Por ser uma solução com taxas geralmente menores, é mais atrativa do que recorrer a outras formas de crédito, como empréstimos, por exemplo.
Qual a diferença entre antecipação de recebíveis e empréstimos?
Embora sejam duas formas bem comuns de obtenção de crédito, antecipar recebíveis e solicitar empréstimos possuem objetivos diferentes.
Ao contratar um empréstimo, você está pegando emprestado um valor de uma instituição financeira ou banco, e deve devolvê-lo mediante pagamento de juros.
Na antecipação, o valor que você vai receber já é seu; ele só seria compensado em uma data futura. Por isso, tem taxas mais baratas e acaba sendo mais acessível.
Preparei uma tabela que traz, lado a lado, as principais diferenças entre ambas as linhas de crédito:
| Antecipação de recebíveis | Empréstimo empresarial | |
| O que é | Adiantamento de valor que já lhe pertence | Valor que você toma emprestado |
| Risco para a instituição | Menor (o próprio recebível é o lastro) | Maior (não há garantia equivalente) |
| Taxa | Geralmente mais baixa | Geralmente mais alta |
| Limite | Restrito aos recebíveis futuros | Pode ser maior, conforme análise de crédito |
| Processo | Mais ágil e menos burocrático | Mais burocrático, exige análise mais ampla |
Para saber qual é a ideal para o seu negócio, você deve, primeiro, saber qual é o objetivo do crédito. Você precisa de altos valores para o seu caixa, para investir em produtos ou em tecnologia? Talvez o empréstimo seja a saída.
Agora, se a intenção for manter o caixa positivo e evitar o descompasso entre recebimento e pagamento de obrigações, antecipar valores futuros pode ser mais acessível.
Como funciona o pagamento antecipado?
O pagamento antecipado envolve a quitação de pendências financeiras antes de seus vencimentos, sejam essas faturas de curto, médio ou longo prazo.
Por exemplo, em caso de pagamentos parcelados, você pode adiantar o pagamento das faturas dos próximos meses, que ainda estão em aberto.
Ou, ainda, ao contratar um serviço ou comprar um produto a prazo, você pode quitar a pendência antes do recebimento e/ou disponibilização do que foi contratado.
O pagamento antecipado pode ser vantajoso caso você tenha dinheiro em caixa e queira eliminar pendências de longo prazo, como: empréstimos, financiamentos, compras a prazo, contratação de serviços, etc.
Mas lembre-se sempre de analisar a viabilidade financeira para manter a estabilidade do seu caixa, combinado?
Veja mais sobre: como pedir pagamento antecipado ao cliente.
Quais são os tipos de recebíveis que podem ser antecipados?
Existem diversos tipos diferentes de recebíveis que você pode antecipar. A solicitação do adiantamento e recebimento de crédito vai depender do tipo de venda realizada.
Ou seja, diferentes meios de pagamento resultam em processos distintos. Abaixo, vou te explicar como funcionam os principais tipos de antecipação de recebíveis:
- Antecipação de boletos: permite antecipar o valor de boletos avulsos ou a prazo, como carnês;
- Antecipação de recebíveis de cartão de crédito: possibilita receber antes do prazo de compensação os valores de vendas feitas no cartão, sejam à vista ou parceladas. É uma opção bastante utilizada, uma vez que o prazo médio de compensação de compras via cartão é de 32 dias;
- Antecipação de duplicatas: se a sua empresa emite duplicatas mercantis como forma de cobrança. Elas podem ser cedidas a uma instituição financeira para obter crédito imediato, funcionando como garantia da operação;
- Antecipação de cheque: embora menos comum hoje em dia, ainda é possível antecipar cheques pré-datados. A empresa entrega os documentos à instituição financeira, que antecipa o valor, descontando as taxas aplicáveis.
O Asaas oferece a antecipação via boleto, cartão de crédito e duplicatas, mediante pagamento de taxas. Saiba mais sobre as taxas do Asaas.
Quais os benefícios da antecipação de recebíveis?
Antecipar os seus recebíveis vai diminuir o tempo de espera pelo pagamento, o que pode ser decisivo para a saúde do seu caixa, já que oferece liquidez imediata. Adiantar o recebimento dos seus pagamentos vai te dar mais liberdade para tomar decisões estratégicas para o crescimento do negócio.
Mas não é só isso. Contratar essa alternativa de crédito pode te trazer outros benefícios, como:
- Liquidez imediata, sem burocracia bancária: os recursos ficam disponíveis em horas, não em semanas. O processo é rápido, feito digitalmente e nem sempre necessita de análises de crédito complexas;
- Capital de giro para aproveitar oportunidades: com dinheiro em caixa, você negocia melhores condições com fornecedores, paga à vista e garante desconto. Sem a antecipação, uma oportunidade de compra com prazo curto pode ser perdida por falta de liquidez;
- Fluxo de caixa previsível e estabilizado: você deixa de depender dos prazos de compensação das adquirentes ou das datas de vencimento dos boletos. O fluxo de caixa passa a ser gerenciado com mais precisão;
- Taxa geralmente menor que outras linhas de crédito: como há um recebível como lastro, o risco para a instituição é menor, e isso se reflete nas taxas praticadas, que costumam ser inferiores às de empréstimos e cheque especial;
- Escalabilidade do negócio: com capital disponível, é possível ampliar estoques, contratar equipe, investir em marketing ou expandir a operação sem comprometer o caixa operacional.
Já tive contato com diversas empresas que contrataram linhas de crédito para obter capital rápido, mas acabaram apertando o caixa com as taxas de juros.
Por isso, a antecipação de recebíveis é uma saída segura se você está buscando capital de giro e quer manter o caixa funcionando.
Mas, antes de contratar, analise a situação da sua empresa antes do processo. Vou explicar a seguir.
Leia também: como funciona a antecipação de aluguel.
Existem riscos de antecipar os recebíveis?
Embora seja um processo simples, a antecipação não é isenta de risco. Se o cliente não pagar o boleto antecipado ou contestar uma compra no cartão (chargeback), o valor pode ser cobrado de volta da sua empresa. No Asaas, a inadimplência média é de 1,7% nos boletos antecipados e de 0,3% no cartão, segundo dados divulgados quando a fintech atingiu R$ 2 bilhões em volume antecipado.
Além disso, a necessidade constante de capital pode indicar outros problemas na gestão, um indicador mais sério da saúde do seu caixa.
Por exemplo, você precisa analisar se está utilizando a antecipação como uma estratégia em seu planejamento, ou sem entender o impacto disso no seu caixa.
O adiantamento constante pode gerar um ciclo difícil de romper no futuro, e também pode indicar problemas mais graves para o seu financeiro.
Além disso, também tem outro ponto que vale ser ressaltado. As taxas de antecipação vão reduzir o valor líquido do recebível.
E, se a sua margem for apertada, o custo da antecipação pode comprometer a rentabilidade da venda.
Por isso, você deve considerar o Custo Efetivo Total (CET) da operação para entender quais são os recebíveis que valem a pena antecipar.
Qual é a taxa média de antecipação de recebíveis?
As taxas cobradas pela operação vão variar conforme a instituição, o tipo de recebível e o perfil de risco da empresa. Além de dependerem de fatores externos, como taxa de juros e movimentação econômica, que são bastante voláteis. Porém, existe uma referência de mercado, com base nas práticas de fintechs e plataformas financeiras no Brasil:
| Tipo de recebível | Taxa média de mercado |
| Cartão de crédito (à vista e parcelado) | 1% a 4% ao mês |
| Boleto e duplicatas | 5% a 7% ao mês |
Existem alguns critérios que vão impactar diretamente a taxa que você paga:
- Histórico da empresa e volume de recebíveis;
- Prazo do recebível (quanto mais longo, maior a taxa);
- Tipo de recebível (cartão tem menor risco, logo menor taxa);
- Plataforma escolhida (fintechs podem ter taxas mais competitivas que bancos tradicionais).
Agora que já te expliquei alguns pontos que você deve se atentar a respeito da antecipação, vamos aprender como realizá-la de maneira simples.
Veja mais: como escolher uma plataforma de antecipação de recebíveis?
Passo a passo para antecipar recebíveis
O primeiro passo para antecipar seus recebíveis é escolher uma boa instituição financeira para iniciar o processo.
Pesquise e entenda qual é aquela que vai trazer mais benefícios para sua empresa, para além da antecipação.
Por exemplo, ao escolher o Asaas, você ainda vai usufruir de serviços completos para a sua gestão financeira, como automação de cobranças, emissão de notas fiscais, conciliação bancária e mais.
Escolhida a instituição, o passo a passo é simples:
- Crie uma cobrança, defina a forma de pagamento a ser utilizada e envie ao seu cliente;
- Após o pagamento da cobrança, a fatura vai aparecer pendente de compensação;
- Simule a antecipação de recebíveis e confira as taxas;
- Solicite o adiantamento diretamente na plataforma;
- Aguarde a análise da solicitação;
- Caso a análise seja aprovada, você recebe o valor diretamente na sua conta.
Você fica livre para usar os valores adiantados da maneira que for melhor para o seu negócio.
Antecipe seus recebíveis no Asaas
O Asaas é uma plataforma financeira e operacional para empresas brasileiras, autorizada pelo Banco Central com licença de Sociedade de Crédito, Financiamento e Investimento (SCFI).
Isso significa que somos certificados para realizar operações de crédito, como a própria antecipação de recebíveis.
Além de oferecermos uma plataforma completa, que permite que você emita cobranças, gerencie o fluxo de caixa e antecipe recebíveis, e muito mais, tudo em um único lugar.
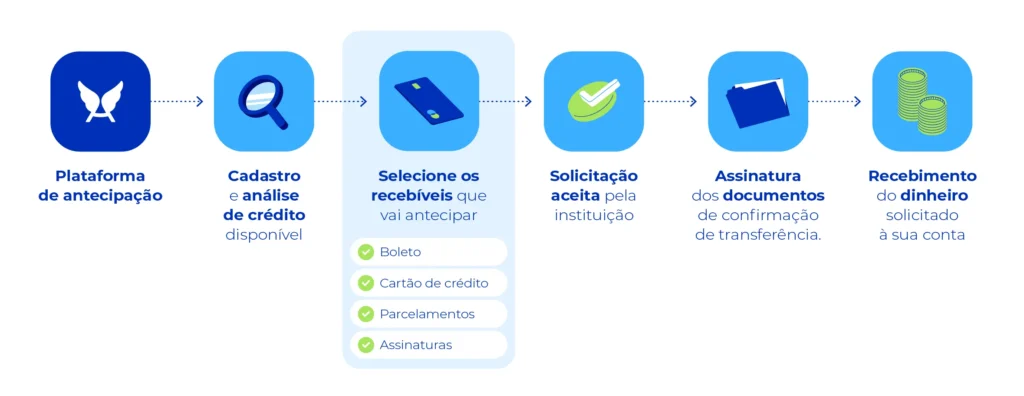
A antecipação pela plataforma do Asaas funciona assim:
- Solicitação 100% digital, sem burocracia;
- Simulação de custo antes da contratação;
- Análise em até 3 dias úteis;
- Crédito disponível em até 4 horas após aprovação;
- Suporte a boleto, cartão de crédito e duplicatas.
Simule sua antecipação de recebíveis no Asaas e obtenha capital de giro para o seu negócio!
Perguntas frequentes sobre antecipação de recebíveis
Vale a pena antecipar recebíveis de boleto?
Depende da taxa e da necessidade do negócio. A antecipação de boleto tem taxas médias mais altas que a de cartão, porque o risco de inadimplência do boleto é maior.
Vale a pena quando o custo de não ter o dinheiro agora (juros de atraso, perda de negócio, custo de oportunidade) supera a taxa da antecipação. Para empresas com alto volume de boletos a prazo, pode ser uma ferramenta estratégica de capital de giro.
A antecipação de recebíveis prejudica o relacionamento com o cliente?
Não. Para o seu cliente, nada muda: ele continua pagando normalmente nos prazos acordados. A operação é entre você e a instituição financeira. Em geral, nada muda para o cliente.
Quais documentos preciso para solicitar antecipação de recebíveis?
Em plataformas digitais como o Asaas, o processo é simplificado. Geralmente são solicitados: CNPJ ativo, conta bancária vinculada e os recebíveis a serem antecipados (boletos, faturas de cartão ou duplicatas).
Não é necessário apresentar garantias físicas ou patrimônio.
Posso antecipar recebíveis sem CNPJ?
A antecipação de recebíveis empresariais é voltada a pessoas jurídicas. Microempreendedores Individuais (MEI) com CNPJ ativo podem acessar essa modalidade em muitas plataformas, incluindo o Asaas.
Qual o prazo mínimo para antecipar um recebível?
Varia por plataforma e tipo de recebível. Em geral, o recebível precisa ter uma data futura de vencimento definida. No Asaas, a data da compensação não pode ser menor que 8 dias úteis.
Antecipação de recebíveis afeta o score de crédito da empresa?
Em geral, não negativamente. Como não se trata de um empréstimo, a antecipação não gera dívida. Pelo contrário, manter o caixa saudável e pagar fornecedores em dia pode contribuir para um melhor histórico financeiro.
Quais plataformas populares combinam pagamentos e antecipação de recebíveis?
Existem diversas plataformas populares que combinam pagamentos e antecipação de recebíveis, e uma delas é o próprio Asaas.
Com sua conta digital, você consegue realizar toda a sua gestão de recebimentos e pagamentos, além de adiantar suas faturas futuras.
O que acontece se antecipar as parcelas?
O processo de antecipação apenas adianta pagamentos futuros. Ou seja, é necessário possuir o dinheiro total do valor antecipado para a quitação.
Algumas instituições permitem antecipar uma única compra no cartão de crédito, por exemplo, subtraindo o valor parcelado das faturas futuras.