Se você tem uma empresa no Brasil, provavelmente já enfrentou um cliente que simplesmente parou de pagar. Você enviou o boleto, esperou, mandou lembrete, esperou mais um pouco e nada. Com minha experiência como CPO do Asaas, vejo que essa situação é mais comum do que deveria ser.
Os números confirmam: segundo a Serasa Experian, a inadimplência superou 82,8 milhões em março de 2026, o equivalente a 49% da população brasileira. Isso significa que não é um problema pontual, mas uma realidade estrutural com a qual todo empreendedor precisa saber lidar.
A boa notícia é que existem caminhos legais e eficazes para recuperar o que é seu. Quando a notificação não gera acordo, o protesto do boleto é uma das medidas mais assertivas que uma empresa pode tomar.
A seguir, explico como protestar um boleto na prática e quais regras sua empresa precisa seguir.
O que diz a Lei de protesto de boleto na prática?
A Lei que aborda o protesto de boletos é a Lei n.º 9.492/1997, que regulamenta os serviços relacionados ao protesto de títulos e outros documentos de dívida.
Então sim, o boleto pode ser protestado, mas o protesto precisa estar vinculado a um título de crédito, como duplicatas, notas promissórias, cheques e contratos. Veja abaixo:
§ 4º Os devedores, assim compreendidos os emitentes de notas promissórias e cheques, os sacados nas letras de câmbio e duplicatas, bem como os indicados pelo apresentante ou credor como responsáveis pelo cumprimento da obrigação, não poderão deixar de figurar no termo de lavratura e registro de protesto.
Além disso, o devedor tem até 30 dias para responder à proposta do credor, desde que esse prazo tenha sido definido pelo apresentante no momento do encaminhamento do título ao cartório:
I – o prazo de resposta do devedor para a proposta de solução negocial será de até 30 (trinta) dias, segundo o que vier a ser fixado pelo apresentante, facultada a estipulação do valor ou percentual de desconto da dívida, bem como das demais condições de pagamento, se for o caso.
É melhor protestar um boleto ou negativar o cliente?
Quando o tema é protesto bancário, sempre me perguntam em relação às diferenças entre negativação Serasa e protesto em cartório.
Para facilitar o entendimento, pense assim: esses dois processos não se excluem. A principal diferença entre eles está em quem realiza a negativação em si. O protesto de boleto é feito por meio de cartórios, enquanto a Serasa realiza a negativação.
Resumindo, caso o devedor não realize a quitação após o protesto do boleto, ele também entra na lista de negativados dos órgãos de proteção ao crédito.
| Protesto em Cartório | Negativação Serasa | |
| Quem realiza | Cartório (tabelionato) | Serasa / SPC |
| Base legal | Lei n. 9.492/1997 | Código de Defesa do Consumidor |
| Efeito principal | Restrição de crédito + registro público | Restrição de crédito |
| Custo para o credor | Sim (emolumentos) | Varia |
| Prazo mínimo | Não há prazo mínimo legal | Não há prazo mínimo legal |
| Se excluem? | Não — podem ser usados juntos | Não — podem ser usados juntos |
Leia também:
- Como calcular juros?
- Como fazer cobrança de juros em compras parceladas?
- Como funciona a recuperação judicial de empresas?
Qual o prazo para protestar boleto vencido?
Afinal, com quantos dias pode protestar um boleto? Para responder a essa pergunta, precisamos olhar para a legislação. Conforme a Lei Federal 9.492/97, não há um prazo mínimo legal para protestar um boleto ou outro título de crédito. Assim que a dívida vence e não é paga, ela já pode ser encaminhada ao cartório para protesto.
No entanto, o recomendável é que essa ação ocorra a partir do trigésimo dia de atraso. Afinal, é comum o cliente ter esquecimentos ou problemas temporários para a quitação do boleto.
Vale a pena aguardar alguns dias e verificar com o consumidor o motivo da ausência da quitação. Após algumas tentativas de cobrança e negociação, tendo passado a data de vencimento, aí sim recomendo realizar o protesto.
Lembre-se de que é uma boa prática do mercado aguardar um prazo de 30 dias após o vencimento para realizar o protesto.
Além disso, conforme o artigo 206, parágrafo 5º, inciso I do Código Civil, o prazo máximo para realizar a cobrança de uma dívida líquida é de até 5 anos:
§ 5º Em cinco anos:
I – a pretensão de cobrança de dívidas líquidas constantes de instrumento público ou particular.
Qual o custo para protestar um boleto em cartório? É caro?
É quase impossível ter uma resposta única aqui. Os custos para protestar um boleto variam conforme a região do tabelionato escolhido.
Porém, o que eu posso te adiantar é que a maioria dos cartórios costuma cobrar valores conforme as dívidas protestadas. Eles também acrescentam contribuições e impostos dentro dos valores cobrados.
Por exemplo, segundo a tabela de emolumentos, utilizada no Estado de São Paulo em 2020, os valores começam em R$ 12 para dívidas de até R$ 159. Eventualmente, esses valores podem chegar até R$ 1.860 para títulos acima de R$ 25 mil.
Vale ressaltar que esses valores devem ser quitados pelo próprio devedor no momento do pagamento do débito em cartório.
Uma dica que sempre dou é que, apesar de essa solução ser eficiente em muitos casos, vale analisar se é a melhor medida. Afinal, justamente pelo acréscimo do valor da cobrança, esse processo pode deixar o cliente devedor ainda mais indisposto ao pagamento.
Quando realmente vale a pena protestar um boleto?
Você já tentou de tudo: enviou o boleto, mandou lembrete, tentou contato direto. E ainda assim, nada? Chega um momento em que a dúvida real não é mais “será que o cliente vai pagar?” e sim “até quando espero antes de tomar uma medida mais firme?”
Essa decisão não é simples e não deveria ser tomada no impulso. Como a Lei Federal não define um prazo mínimo para abrir o protesto após o vencimento, você ganha flexibilidade, mas também exige critério.
Protestar cedo demais pode queimar uma relação comercial que ainda tinha solução. Esperar demais pode comprometer seu fluxo de caixa de forma desnecessária.
O caminho mais inteligente para o controle de inadimplência começa com uma tentativa real de diálogo. Muitos clientes estão passando por dificuldades temporárias e, com uma negociação bem conduzida, pagam. Mas não são todos os casos. Saber distinguir os cenários é primordial aqui.
Dito isso, existem situações em que considero que o protesto deixa de ser uma opção e passa a ser a medida certa. Veja quando vale a pena seguir esse caminho:
Cliente recusa negociações da dívida
Muitas situações de inadimplência podem ser corrigidas a partir de negociações junto ao uso das notificações de cobrança. O segredo é usar um sistema de cobrança automatizado para padronizar o envio de lembretes e agilizar o procedimento.
A soma desses procedimentos também é conhecida como régua de cobrança e ajuda a lembrar o cliente da quitação das dívidas.
Nas notificações de cobrança do Asaas , por exemplo, há como enviar lembretes de cobrança automáticos aos clientes por diversos canais, antes e depois do vencimento: WhatsApp, e-mail, SMS e robô de voz.
Também é possível personalizar o conteúdo das notificações de e-mail e SMS para se conectar ainda mais com o consumidor.
Se mesmo assim ele se recusar a realizar o pagamento, você pode oferecer descontos e parcelamentos para facilitar a quitação.
Porém, caso todos os métodos falhem, protestar o boleto pode ser uma solução viável para induzir ao pagamento.
Dívida com mais de 30 dias de atraso
Ao esperar os 30 dias de atraso, a equipe de cobrança tem tempo para entrar em contato com o cliente oferecendo negociação.
Além disso, muitos atrasos de pagamento vêm pelo esquecimento e não por um ato de inadimplência.
Aguardando esse tempo antes do protesto, é possível manter um bom relacionamento com o cliente.
Caso após esse período não haja respostas ativas, o ideal é dar início ao processo de protesto do boleto.
Dívida com valores muito altos
Por último, embora negociar com o cliente e tentar resolver a situação diretamente seja melhor, muitas vezes não há benefícios em renegociar uma dívida.
Isso ocorre em casos de valores muito altos, por exemplo. Pode ser mais saudável para a empresa buscar a quitação total do título.
Lembre-se que uma dívida grande pode afetar o fluxo de caixa. Portanto, é importante avaliar quais medidas são necessárias para quitar o débito e manter os recursos disponíveis.
Leia também:
- Como cobrar inquilino inadimplente?
- Como fazer a gestão de inadimplência em mensalidades escolares?
- O que fazer quando o paciente não paga?
Como protestar um boleto em cartório?
Quando a negociação chegou ao fim e o cliente ainda não pagou, o protesto em cartório é o próximo passo. Só a notificação formal já é suficiente para fazer muitos devedores regularizarem a situação, porque o protesto afeta diretamente o nome e o acesso a crédito de quem deve.
O processo tem respaldo legal e segue etapas bem definidas. Não é burocrático à toa. Cada fase existe para garantir que seus direitos sejam exercidos de forma correta e que o devedor tenha ciência formal da situação. Feito da maneira certa, é uma das ferramentas mais poderosas que uma empresa tem para recuperar o que é seu.
Veja o passo a passo completo:
1. Separe os documentos necessários para protestar o boleto
Para começar, os boletos precisam ser registrados em cartório. Assim, é preciso reunir a documentação que comprove que a fatura está relacionada a um produto ou serviço.
Para isso, basta apresentar uma nota fiscal ou contrato de prestação de serviço. Dê preferência a documentos que apresentem o nome do devedor sobre quem será feito o registro.
No geral, as principais informações necessárias para gerar o instrumento de protesto são:
- Nome completo, endereço e telefone do credor;
- Nome completo e endereço do devedor;
- Espécie do título (nota promissória, duplicata de serviço ou contratos em geral);
- Número do título;
- Valores do título.
Eventualmente, podem ser necessários outros documentos para a realização do processo. Reúna o máximo de informações e documentos necessários antes de ir ao cartório de protestos.
2. Procure um cartório especializado em protesto
Com os documentos separados, é necessário ir até um tabelionato de notas e processos de títulos da sua região.
Ali, será solicitado que o protestante preencha todos os dados necessários para essa ação.
Confira abaixo as informações solicitadas conforme a Lei n.º 9.492:
Art. 22. O registro do protesto e seu instrumento deverão conter:
I – data e número de protocolização;
II – nome do apresentante e endereço;
III – reprodução ou transcrição do documento ou das indicações feitas pelo apresentante e declarações nele inseridas;
IV – certidão das intimações feitas e das respostas eventualmente oferecidas;
V – indicação dos intervenientes voluntários e das firmas por eles honradas;
VI – a aquiescência do portador ao aceite por honra;
VII – nome, número do documento de identificação do devedor e endereço;
VIII – data e assinatura do Tabelião de Protesto, de seus substitutos ou de Escrevente autorizado.
É no cartório que você consegue tirar dúvidas específicas sobre o processo, avaliando os prazos para as próximas etapas do protesto.
É importante ter clareza das informações do devedor, além de preencher todos os dados corretos.
3. Finalize o processo de protesto do boleto
O processo de cobrança do devedor iniciará assim que estiver tudo certo com a documentação apresentada e com o formulário preenchido.
O cliente será notificado em até três dias úteis. Caso ele não realize o pagamento, ficará com o nome dentro dos órgãos de proteção ao crédito, como SPC e Serasa.
Se o pagamento for realizado diretamente, basta dar baixa da dívida no cartório e o nome do devedor será retirado da lista de negativados.
Como protestar um boleto online?
Em relação ao protesto de boletos pela internet, há como realizar protestos via Instituto de Protesto do Brasil (IEPTB). Essa instituição dá o suporte necessário para que a empresa conveniada faça o envio do protesto online.
Depois de conveniada, a empresa pode acessar a CRA, emitindo e gerenciando títulos protestados. A CRA faz a emissão e envia para os cartórios regionais responsáveis. A empresa credora pode cobrar os boletos sem a necessidade de ir até o cartório.
Como evitar o protesto de boletos?
Chegar ao ponto do protesto é sinal de que algo deu errado antes e, na maioria dos casos, havia janelas para evitar isso. A inadimplência raramente aparece do nada. Ela tem sinais, e uma gestão de cobrança bem estruturada consegue interceptar boa parte desses casos antes que virem problema.
Existem práticas que reduzem significativamente as chances de um cliente chegar ao ponto do não pagamento:
- Invista no atendimento ao cliente como ferramenta de prevenção: um cliente que tem dúvidas, enfrenta dificuldades ou simplesmente não encontra com quem falar, tende a empurrar o pagamento para depois e vira inadimplência. Um atendimento ágil e bem treinado, combinado com ferramentas de CRM e automação, resolve pendências antes que elas se tornem dívidas;
- Ofereça mais de uma forma de pagamento: parece simples, mas muita inadimplência acontece por atrito no momento do pagamento. O cliente quer pagar via Pix, mas só tem boleto disponível. Prefere parcelar, mas não tem essa opção. Quanto mais você se adapta à rotina financeira do cliente, menos barreiras existem entre a intenção de pagar e o pagamento de fato;
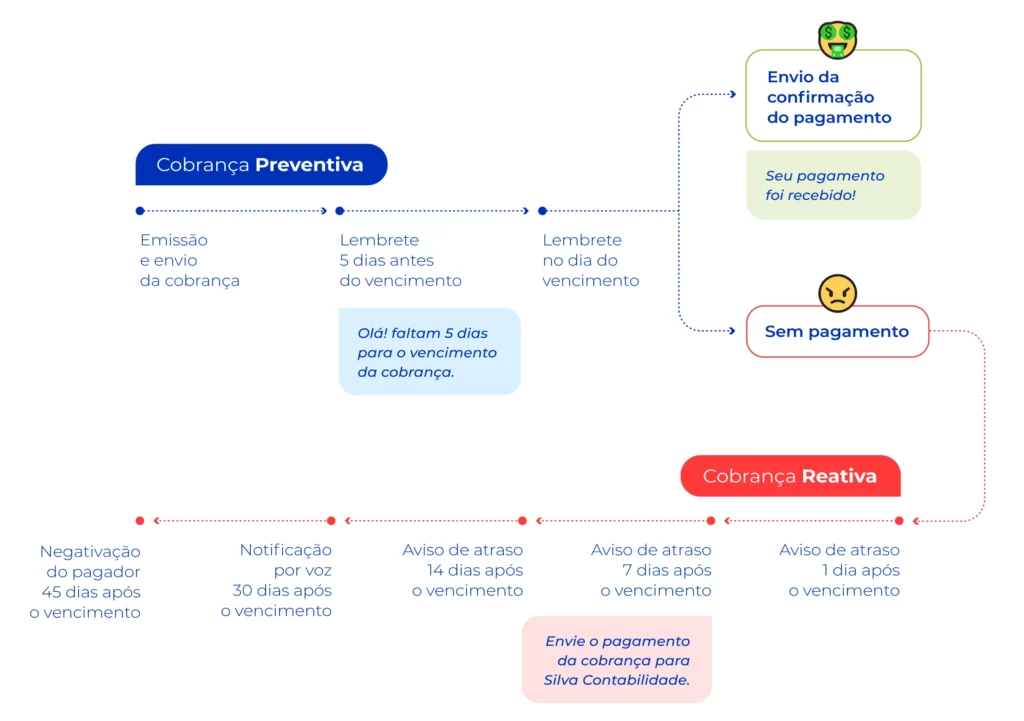
- Automatize os lembretes de cobrança: a rotina corrida faz com que muita gente esqueça vencimentos. Um sistema de cobrança automatizado que envia notificações antes, no dia e depois do vencimento resolve boa parte dos casos sem que você precise fazer nada manualmente.
O Asaas, por exemplo, oferece régua de cobrança com notificações multicanal via SMS e WhatsApp, configuradas em etapas sequenciais para que o cliente seja lembrado no momento certo. Se não pagar, a régua continua agindo de forma estruturada mesmo após o vencimento.
Além disso, é possível disponibilizar todas as modalidades de pagamento em uma única plataforma, sem complicação: boleto, Pix, cartão de crédito, link de pagamento ou assinatura recorrente.
Abra a sua conta agora mesmo e comece a utilizar a régua de cobrança Asaas!
Dúvidas frequentes sobre como protestar boleto bancário
Veja abaixo dúvidas frequentes sobre como protestar boleto bancário:
Protesto de boleto é cobrança judicial ou extrajudicial?
Protesto de boleto é uma cobrança extrajudicial , feita em cartório para comprovar oficialmente a inadimplência de uma dívida. Ele não depende, em regra, de processo judicial, juiz ou advogado para começar.
O procedimento é regulado pela Lei nº 9.492/1997 e envolve a apresentação de um título ou documento de dívida ao Tabelionato de Protesto. Na prática, o cartório intima o devedor e registra o não pagamento caso a dívida não seja quitada no prazo legal.
Veja também como funciona a cobrança judicial.
Quais dívidas podem virar protesto por boleto?
Podem virar protesto por boleto as dívidas líquidas, vencidas e comprováveis, vinculadas a uma obrigação de pagamento. Exemplos comuns incluem duplicata mercantil, duplicata de serviço, contrato assinado, nota fiscal, aluguel, mensalidade, prestação de serviço e venda parcelada.
O boleto funciona como meio de cobrança, mas o cartório avalia o documento que demonstra a origem da dívida. Por isso, CPF ou CNPJ do devedor, valor, vencimento e identificação do credor precisam estar consistentes.
Quando vale a pena protestar um boleto vencido?
Vale a pena protestar um boleto vencido quando a dívida é documentada, o valor justifica a medida e as tentativas de cobrança amigável falharam. Antes do protesto, é recomendável ter uma régua mínima de cobrança, como lembrete antes do vencimento, aviso no atraso e proposta de regularização.
Para dívidas pequenas, o custo operacional e o impacto no relacionamento podem pesar. Para contratos recorrentes, B2B ou valores relevantes, o protesto pode aumentar a pressão legítima por pagamento.
É melhor protestar boleto ou negativar o cliente?
Protestar boleto e negativar cliente são medidas diferentes, e a melhor escolha depende do objetivo da cobrança. O protesto registra a inadimplência em cartório e gera uma certidão pública vinculada ao título ou documento de dívida.
A negativação insere o CPF ou CNPJ em bancos de dados de proteção ao crédito. Em geral, o protesto é mais formal e indicado quando há documentação robusta. A negativação costuma ser usada em cobranças massificadas e relações de consumo com dados bem validados.
Como informar o cliente que o boleto vai para protesto?
O ideal é avisar o cliente por escrito antes de enviar o boleto a protesto, mesmo que o cartório também faça a intimação formal. A mensagem deve informar valor atualizado, data de vencimento, número do boleto, origem da dívida, prazo para regularização e canais de atendimento.
Uma prática segura é fazer 2 ou 3 tentativas por e-mail, WhatsApp, SMS ou telefone, registrando data e conteúdo. Também é importante respeitar a LGPD e evitar exposição pública do devedor.
Como dar baixa no protesto após pagamento do boleto?
Para dar baixa no protesto após o pagamento, é preciso solicitar o cancelamento ao cartório responsável, normalmente com comprovante de quitação ou carta de anuência do credor.
A carta de anuência declara que a dívida foi paga e autoriza o cancelamento do protesto. Em muitos estados, esse pedido pode ser feito pela Central Nacional de Protesto ou diretamente no Tabelionato de Protesto. Após o cancelamento, cadastros de crédito costumam atualizar a informação em até 5 dias úteis.
Como consultar o cartório onde o boleto foi protestado?
Para consultar onde o boleto foi protestado, pesquise pelo CPF ou CNPJ do devedor em centrais eletrônicas de protesto ou solicite uma certidão nos cartórios da praça de pagamento.
A Central Nacional de Protesto permite verificar a existência de protestos e direcionar o usuário ao tabelionato responsável. A consulta pode exigir dados como nome, documento, estado e município. A certidão detalhada geralmente informa cartório, número do protocolo, data do protesto, valor e apresentante da dívida.
Como automatizar cobranças vencidas antes de protestar pelo Asaas?
Você pode automatizar cobranças vencidas no Asaas antes de decidir pelo protesto, usando régua de cobrança, lembretes automáticos e gestão centralizada de recebíveis.
A plataforma permite emitir cobranças por boleto, Pix, cartão e link de pagamento, além de organizar pagamentos recorrentes, acompanhar inadimplência e integrar fluxos por API.
Com uma conta digital PJ gratuita, a empresa registra histórico, comprovantes e tentativas de contato. Se a cobrança não for regularizada, esses dados ajudam a preparar a documentação para uma etapa formal de protesto.