Montar um fluxo de caixa funcional para uma pequena empresa exige método. Ao longo da minha trajetória como CFO do Asaas, trabalhei com centenas de empresas que chegavam com o mesmo relato: dinheiro entrando, mas sem sobras no fim do mês. Às vezes, nem sequer sabiam explicar para onde o dinheiro tinha ido.
Independentemente do motivo, passar por essas situações é comum. Segundo dados do Sebrae, pequenos negócios no Brasil fecharam 653 mil empresas em 2025. O volume de encerramentos formais superou os níveis observados nos anos anteriores. Entre os principais fatores está a falta de controle financeiro, incluindo a ausência de um fluxo de caixa estruturado.
Neste conteúdo, vou mostrar como estruturar o fluxo de caixa da sua empresa do zero, com as categorias certas, um modelo prático de tabela mensal e os processos que fazem o instrumento funcionar de verdade no dia a dia. Acompanhe.
O que é o fluxo de caixa de uma empresa?
De maneira geral, o fluxo de caixa é o registro organizado de todas as entradas e saídas de financeiras de uma empresa, em um determinado período.
Apesar de ter uma definição simples, ele é a base da sua empresa. A partir do fluxo de caixa, você consegue determinar se a empresa consegue pagar suas contas, investir, crescer e sobreviver às mudanças do mercado.
Mas, tão importante quanto a estruturação, é a atualização contínua das informações que constam nele.
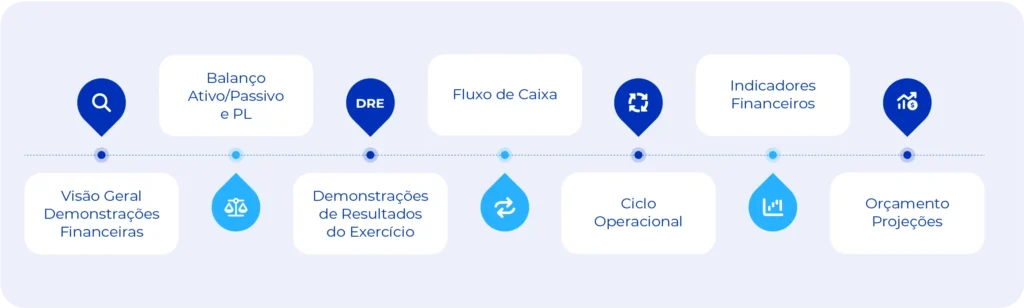
Com os registros atualizados, você tem uma visão integrada das movimentações de capital. E, a partir disso, consegue criar estratégias financeiras responsáveis e projetar cenários futuros.
De maneira geral, são 4 componentes que fazem parte da linha do tempo do seu caixa:
- Saldo inicial: o valor disponível no começo do período;
- Entradas: tudo o que a empresa recebe, seja por vendas, serviços, recebíveis, aportes;
- Saídas: todos os pagamentos realizados para fornecedores, salários, impostos, empréstimos, despesas operacionais;
- Saldo final: o resultado líquido, calculado pela diferença entre entradas e saídas.
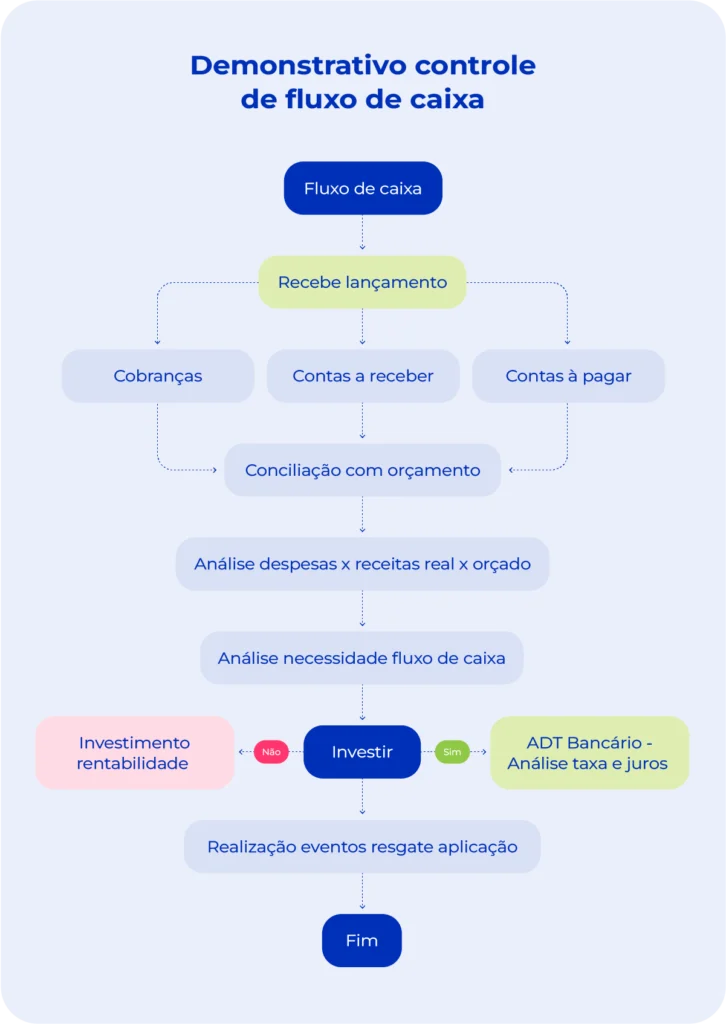
É a partir dessas informações que você cria o Demonstrativo de Fluxo de Caixa (DFC) e realiza análises. Ao se basear nisso, você entende a real situação da sua saúde financeira.
O que é o Demonstrativo de Fluxo de Caixa (DFC)?
O Demonstrativo de Fluxo de Caixa (DFC) é um relatório financeiro que mostra, de forma organizada, todo o dinheiro que entrou e saiu da empresa em um determinado período. Ele pode ser emitido de forma mensal, trimestral ou anua, por exemplo.
Enquanto o fluxo de caixa do dia a dia é uma ferramenta operacional, como aquela planilha ou sistema que você usa para acompanhar entradas e saídas, o DFC é um documento formal, estruturado em categorias padronizadas e usado para análise estratégica, auditoria e tomada de decisão.
Ele vai responder a três perguntas essenciais:
- Quanto dinheiro a empresa gerou com a operação?
- Quanto gastou ou recebeu em investimentos?
- Como se financiou (empréstimos, aportes, pagamento de dívidas)?
Por isso, o DFC ajuda a entender não só o saldo, mas a origem de cada mudança no caixa da empresa. Ele mostra se a empresa lucrou, se está saudável, ajudando também em decisões de investimento, crédito, negociações com fornecedores, entre outros.
Toda empresa precisa ter um fluxo de caixa?
Sim. E não é exagero dizer que o fluxo de caixa é o mínimo indispensável para qualquer negócio que queira sobreviver, crescer e se manter competitivo.
Ao contrário do que muitos acreditam, o fluxo de caixa não é um instrumento “sofisticado”, reservado para empresas grandes.
Não importa se é uma operação pequena, uma empresa familiar ou uma organização que está escalando rapidamente: todas dependem e precisam ter organização e previsibilidade de receita.
O fluxo de caixa é o que te permite enxergar a realidade financeira da empresa. Afinal, mesmo negócios muito lucrativos quebram quando não têm controle de entradas e saídas, sabia?
Quando você organiza seu fluxo de caixa, não conhece apenas o capital que tem hoje, mas o que terá amanhã. E esse entendimento muda completamente a forma como você vai operar.
Em outras palavras: o lucro mostra que a empresa é viável. O fluxo de caixa mostra se ela sobrevive.
Leia também:
Por que o fluxo de caixa é considerado um instrumento estratégico?
Acredito que existem muitos motivos pelos quais você deve investir em um bom fluxo de caixa, mas o maior deles é: ele te auxilia a compor a sua estratégia financeira.
Se, ao pensar em estratégia, o que vem à sua cabeça é: expansão, novos produtos, aumento de equipe. Saiba que todas essas decisões são tomadas com base na capacidade financeira da empresa.
Empresas sem finanças organizadas frequentemente recorrem a crédito emergencial. Segundo o BACEN, as taxas para capital de giro de micro e pequenas empresas chegam a superar 2% ao mês — mais de 24% ao ano. Um custo que aprofunda o problema em vez de resolver.
Além do que pontuei, a organização do fluxo também oferece outros benefícios estratégicos:
- Transforma dados financeiros em decisões inteligentes: vai te ajudar a entender não só o caixa atual, mas também os impactos futuros de cada decisão, como na implementação de descontos, campanhas, compras e contratações;
- Permite prever cenários e planejar ações antecipadamente: o fluxo de caixa evita decisões no improviso, para que você se prepare para momentos de baixa, atrasos ou expansão;
- Reduz riscos operacionais e financeiros: ao indicar quando o caixa ficará crítico, ele protege a empresa contra endividamento, atrasos e quebras no ciclo produtivo;
- Mostra o momento certo de investir ou frear gastos: com previsões claras, você identifica quando há margem para investir em marketing, estoque, tecnologia ou contratação, e quando é necessário ajustar custos;
- Fortalece o controle de liquidez e aumenta a saúde financeira: saber exatamente quanto dinheiro estará disponível amanhã, na próxima semana ou no próximo trimestre permite decisões mais estratégicas e menos emocionais.
Por isso afirmo com convicção: não existe gestão financeira profissional sem fluxo de caixa. Ele é o instrumento básico que garante longevidade e segurança, independentemente do porte ou do estágio da empresa.
Como organizar o fluxo de caixa?
Embora o fluxo de caixa seja essencial, sua organização não se limita apenas no registro de entradas e saídas. É preciso repensar a estrutura interna da empresa, para que ele faça parte da rotina financeira.
Tenha em mente um ponto fundamental: não basta somente criá-lo. Você precisa mantê-lo atualizado. Do contrário, todo o processo de gestão não funcionará e o seu esforço será em vão.
Para te auxiliar com isso, separei alguns pontos que considero fundamentais para a organização de seu fluxo de caixa:
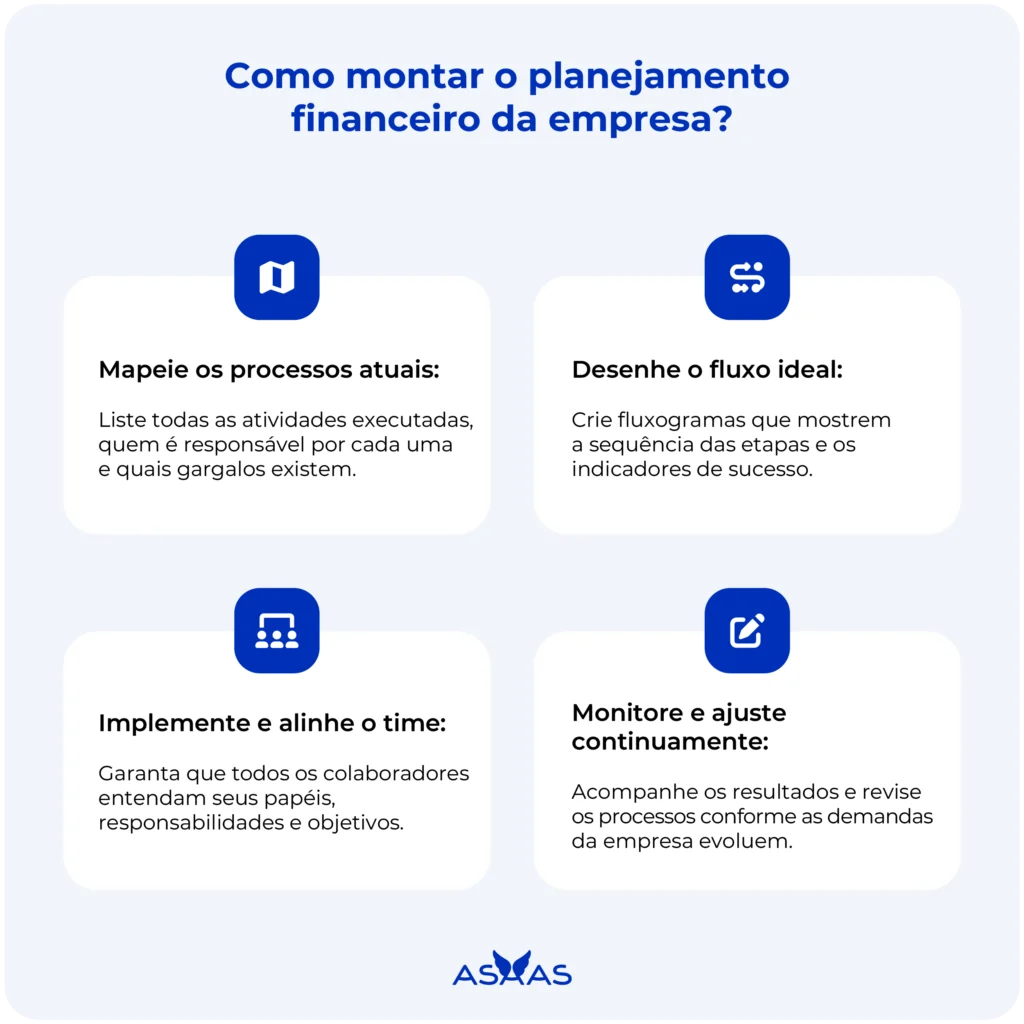
1. Centralize todas as movimentações financeiras
Para iniciar o fluxo de caixa, é importante centralizar todas as informações em um só lugar.
Isso inclui todos os valores que entram e que saem do seu caixa, o destino para onde vão, e em qual categoria pertencem. Essa segmentação e categorização permite que a empresa identifique padrões, gargalos e oportunidades.
São elas que mostram, por exemplo, que a despesa operacional cresceu mais rápido do que a receita, ou que determinado cliente concentra boa parte das entradas futuras.
Uma planilha financeira pode ser uma boa escolha para iniciar essa organização. Criamos um modelo exclusivo aqui no Asaas. Baixe a planilha de fluxo de caixa gratuitamente.
Nesta planilha, você precisa registrar
- Vendas realizadas (independentemente da forma de pagamento);
- Recebimentos previstos e confirmados;
- Contas a pagar;
- Despesas fixas e variáveis (Entenda mais sobre receitas e despesas);
- Impostos para empresas e tributos;
- Folha de pagamento de seus funcionários;
- Adiantamentos, reembolsos e ajustes;
- Saldo inicial no caixa e nas contas bancárias.
Após a criação de todas essas categorias, você vai enxergar o dinheiro que entra, o que sai e o que continua pendente.
A partir desta organização, você terá previsibilidade: entende como o seu caixa funciona, as possíveis variações e sazonalidades, e consegue se preparar para diferentes cenários.
2. Crie e mantenha um processo formal de fechamento de caixa
O fluxo de caixa só se torna utilizável de fato quando você estabelece um ritual formal de fechamento e validação.
Esse ponto reforça o anterior, mas o que quero dizer com isso é: não saia do escritório sem garantir que o saldo registrado no bata exatamente com o extrato bancário do dia. Pode até parecer extremo, mas essa conciliação imediata é a primeira linha de defesa contra erros e fraudes.
E não se esqueça do fechamento mensal e da validação das informações: este é o momento da verdade, para saber se o seu processo está funcionando. Para isso, você deve:
- Revisar todos os lançamentos: confirmar se a categorização está correta para que seus indicadores sejam precisos;
- Formalizar o processo: conte com o auxílio do responsável financeiro da sua empresa, para análise e revisão do material e consequente criação de relatórios. Isso evita erros manuais.
Um processo de fechamento formal e documentado é a prova de que sua gestão é transparente e organizada . Essa documentação é importante para qualquer processo de auditoria ou para justificar decisões financeiras perante sócios e investidores.
Acompanhar e manter as informações atualizadas diariamente, para mim, é o segredo de um fluxo de caixa saudável. Afinal, quando a atualização é diária:
- Você reduz erros por esquecimentos;
- É possível identificar e corrigir desvios rapidamente;
- Você toma decisões baseadas em fatos, não em estimativas;
- Antecipa problemas de caixa antes que se agravem.
3. Mantenha um padrão único de registro
Outro ponto que vejo gerar confusão é a falta de padronização. Se cada pessoa que movimentar o fluxo de caixa registrar de um jeito, com o tempo, o fluxo vai ficar caótico.
Você precisa ser responsável por essa coerência entre os dados e informações, mantendo a regularidade do abastecimento e conferência.
Veja, por exemplo, algumas coisas que você pode padronizar:
- Descrições de transações (“Pagamento fornecedor X”, e não “Pgto X”, “Fornecedor X”, “Despesa 015”…);
- Datas (competência x realização);
- Categorias;
- Formas de pagamento;
- Clientes e fornecedores.
Além de realizar esse filtro, também é muito importante definir um status para cada uma das movimentações. Se você vende à vista ou vende a prazo, os períodos de compensação são diferentes, certo? Isso também deve estar informado na sua documentação.
Quando há uma confusão das informações, você olha para o seu saldo e ele não vai corresponder à realidade, parecendo que tem mais dinheiro do que de fato existe. Então, crie status, como, por exemplo: previsto (entradas e saídas programadas), confirmadas (valores já pagos ou recebidos) ou atrasadas (não aconteceu na data prevista).
Com essa padronização, vai ser mais fácil filtrar os dados de cada cliente, por período, atividade, pagamento, entre outros pontos.
4. Revise periodicamente e ajuste o planejamento
O fluxo de caixa é dinâmico, já que o seu negócio está sempre em movimento. Por isso, o indicado é sempre revisar e ajustar as informações que estão nele.
As etapas de revisão e ajuste podem ser semanais ou quinzenais, e vão te auxiliar a recalibrar as metas, ajustar preços, renegociar prazos, entender a necessidade de capital de giro, entre outros pontos importantes.
É com essa revisão contínua que você vai sustentar o crescimento saudável da sua empresa a longo prazo.
Para visualizar como esses componentes se organizam na prática, veja o modelo abaixo. Ele representa um mês real de uma empresa de pequeno porte, com as principais categorias de entradas e saídas, o confronto entre o previsto e o realizado e o saldo final resultante.
| Categoria | Descrição | Previsto (R$) | Realizado (R$) | Variação (R$) |
|---|---|---|---|---|
| SALDO INICIAL | Caixa disponível em 01/07 | 45.000,00 | 43.200,00 | -1.800,00 |
| ENTRADAS | ||||
| Receita operacional | Vendas à vista | 85.000,00 | 88.400,00 | +3.400,00 |
| Vendas parceladas (recebimentos do mês) | 30.000,00 | 28.750,00 | -1.250,00 | |
| Recebíveis em atraso | 5.000,00 | 3.200,00 | -1.800,00 | |
| Outras entradas | Antecipação de recebíveis | — | 12.000,00 | +12.000,00 |
| Aportes de sócios | — | — | — | |
| TOTAL ENTRADAS | 120.000,00 | 132.350,00 | +12.350,00 | |
| SAÍDAS | ||||
| Custos operacionais | Fornecedores | 32.000,00 | 31.500,00 | -500,00 |
| Estoque | 18.000,00 | 19.200,00 | +1.200,00 | |
| Despesas fixas | Aluguel | 5.500,00 | 5.500,00 | — |
| Folha de pagamento | 28.000,00 | 28.000,00 | — | |
| Encargos trabalhistas | 9.800,00 | 9.800,00 | — | |
| Internet e telefone | 800,00 | 800,00 | — | |
| Software e sistemas | 1.200,00 | 1.200,00 | — | |
| Despesas variáveis | Marketing e publicidade | 4.000,00 | 5.300,00 | +1.300,00 |
| Comissões de vendas | 3.500,00 | 3.820,00 | +320,00 | |
| Logística e frete | 2.200,00 | 1.980,00 | -220,00 | |
| Impostos e tributos | Simples Nacional | 7.600,00 | 8.100,00 | +500,00 |
| ISS / ICMS | 2.800,00 | 2.950,00 | +150,00 | |
| Financeiro | Parcelas de empréstimo | 3.000,00 | 3.000,00 | — |
| Tarifas bancárias | 300,00 | 285,00 | -15,00 | |
| TOTAL SAÍDAS | 118.700,00 | 121.435,00 | +2.735,00 | |
| SALDO FINAL | Caixa disponível em 31/07 | 46.300,00 | 54.115,00 | +7.815,00 |
Como ter um fluxo de caixa automatizado?
Manter a organização do seu fluxo de caixa vai além da rotina. Como se trata de um instrumento estratégico para a sua empresa, ele precisa ser um organismo sustentável.
Se a sua empresa realiza o controle de fluxo de caixa manualmente, três problemas aparecem com frequência:
- As informações chegam atrasadas, impedindo decisões rápidas;
- Os dados não são confiáveis, porque erros humanos se acumulam;
- Você perde tempo com tarefas operacionais, quando deveria estar focado no negócio.
E, quando o acompanhamento manual deixa de ser prático, é hora de buscar outra solução, como a automação do processo, por exemplo.
Automatizar o seu fluxo de caixa só traz ganhos: integração de diversas áreas, redução de erros, mais velocidade no preenchimento e eliminação de retrabalho.
Use o Assas para automatizar o fluxo de caixa
No Asaas você conta com diversos recursos automatizados, como: conciliação bancária, criação de pagamentos, projeção automática de entradas e envio de régua de cobrança.
Todos esses recursos, além de outras funcionalidades disponíveis no ERP do Asaas, como controle de estoque, emissão de notas fiscais, entre outros, transformam o fluxo de caixa em uma ferramenta viva, sem depender integralmente de artifícios manuais.
Ao automatizar os processos com o Asaas, você vai experienciar uma mudança estrutural na sua empresa, em uma plataforma pensada para os empresários.
Você terá mais precisão nas suas projeções e vai acompanhar mais ativamente o status das cobranças, mantendo o equilíbrio do seu caixa. Além disso, ainda poderá contar com auxílio da antecipação de recebíveis, recebendo adiantado o capital futuro das suas vendas.
Melhore os seus processos e automatize o seu fluxo de caixa utilizando o ERP do Asaas.
Perguntas frequentes sobre fluxo de caixa
Confira agora as dúvidas mais frequentes sobre fluxo de caixa:
Qual é a diferença entre lucro, faturamento e fluxo de caixa?
Faturamento é o valor total das vendas, lucro é o resultado após receitas menos custos e despesas, e fluxo de caixa representa o dinheiro efetivamente movimentado. Uma empresa pode faturar R$ 30 mil, apurar R$ 8 mil de lucro na DRE e ainda enfrentar caixa negativo se os clientes pagarem depois dos vencimentos.
O faturamento mede vendas; o lucro indica desempenho econômico; e o fluxo financeiro revela liquidez. Por isso, contas a receber, capital de giro e prazos de pagamento devem ser analisados conjuntamente.
Como fluxo de caixa e DRE mostram resultados diferentes?
O fluxo de caixa mostra recebimentos e pagamentos efetivos, enquanto a DRE apresenta receitas, custos e despesas pelo regime de competência. Uma venda de R$ 12 mil feita em dezembro e recebida em janeiro pode aparecer na DRE de dezembro, mas somente entra no caixa em janeiro.
A DRE ajuda a avaliar lucratividade e margem operacional; o controle de caixa mede liquidez e capacidade de pagamento. Para uma análise completa, devem ser considerados também balanço patrimonial, contas a receber e Demonstrativo dos Fluxos de Caixa.
Fluxo de caixa direto ou indireto: quando usar cada método?
O método direto detalha recebimentos e pagamentos, já o indireto explica a variação do caixa partindo do lucro líquido. O direto é útil para visualizar vendas recebidas, fornecedores, salários e tributos. O indireto é indicado para análises contábeis, pois ajusta itens sem efeito financeiro, como depreciação, e mudanças no capital de giro.
Conforme o CPC 03, ambos podem estruturar o Demonstrativo dos Fluxos de Caixa e devem chegar à mesma variação líquida. A escolha depende da finalidade gerencial e da disponibilidade dos dados.
Como calcular saldo final e saldo acumulado sem confundir os valores?
O saldo final corresponde ao saldo inicial somado às entradas e reduzido pelas saídas do período. A fórmula é: saldo final = saldo inicial + entradas − saídas. Se a empresa começa com R$ 5 mil, recebe R$ 12 mil e paga R$ 9 mil, termina com R$ 8 mil.
Esse valor passa a ser o saldo inicial do período seguinte. Já o saldo acumulado representa a sequência desses resultados ao longo do tempo, permitindo identificar déficits, sobras de liquidez e necessidade de capital de giro.
Como projetar o fluxo de caixa para os próximos três meses?
A projeção deve distribuir cada recebimento e pagamento pela data provável de liquidação, não apenas pelo vencimento contratual. Comece com contas a receber, contas a pagar, folha, tributos e parcelas de empréstimos.
Depois, aplique premissas de inadimplência, sazonalidade e crescimento das vendas. Uma projeção móvel de 13 semanas oferece visão detalhada de aproximadamente três meses. Também é recomendável criar cenários base, otimista e pessimista. A comparação semanal entre valores previstos e realizados melhora as premissas e antecipa necessidades de capital de giro.
Como registrar vendas parceladas e recebimentos futuros no fluxo de caixa?
Vendas parceladas devem ser registradas conforme as datas e os valores líquidos previstos para cada recebimento. Em uma venda de R$ 1.200 dividida em três parcelas, não registre R$ 1.200 como entrada imediata: lance três recebíveis, descontando tarifas e considerando o prazo de liquidação.
Se houver antecipação de recebíveis, substitua o calendário original pelo valor líquido antecipado e registre o custo financeiro separadamente. Esse procedimento conecta fluxo de caixa projetado, conciliação financeira e contas a receber sem superestimar o saldo disponível.
Quando trocar a planilha por um sistema de fluxo de caixa?
A troca é recomendada quando a planilha deixa de oferecer rastreabilidade, integração e atualização confiável. Sinais comuns incluem muitas movimentações, múltiplas contas, cobranças recorrentes, trabalho manual de conciliação e acesso por vários usuários.
O sistema escolhido deve reunir contas a pagar e receber, centros de custo, permissões, relatórios, integração bancária e API. Também devem ser avaliados custo total, segurança, backups e conformidade com a LGPD. A decisão não depende apenas do porte da empresa, mas do volume e da complexidade operacional.
Como integrar Pix, boleto e cartão ao fluxo de caixa usando o Asaas?
O Asaas permite centralizar cobranças por Pix, boleto, cartão e link de pagamento em uma gestão financeira integrada. A conta digital PJ gratuita pode reunir emissão, acompanhamento e baixa das cobranças, reduzindo lançamentos manuais no fluxo de caixa.
Cobranças recorrentes ajudam a projetar receitas, enquanto API e webhooks podem atualizar sistemas conforme mudanças de status e liquidação. A plataforma também oferece split de pagamentos e antecipação de recebíveis para operações elegíveis. O ideal é conciliar valores brutos, tarifas, datas previstas e quantias efetivamente recebidas.