O Pix para empresas já é parte da rotina de cobrança: em 2025, 43% das transações Pix no Brasil foram de pessoas físicas para empresas, segundo o Relatório de Gestão do Pix, do Banco Central. O problema é que receber pela chave e conferir pagamento por pagamento no extrato vira gargalo quando o volume cresce. E, para isso, a automação é a saída.
A API Pix é uma interface que conecta o sistema da sua empresa à instituição que processa o Pix. Com ela, o próprio sistema gera QR Codes dinâmicos, recebe a confirmação de cada pagamento em tempo real por webhook e dá baixa automática na cobrança, sem conferência manual no extrato.
Sou Fernando Chagas, CTO do Asaas, e, neste guia, explico o que a API Pix automatiza, quando ela vale a pena (e quando não), como escolher um provedor e como funciona a integração por aqui.
O que é possível automatizar com a API Pix?
A API Pix automatiza o caminho completo do seu recebimento: da criação da cobrança, confirmação do pagamento chegando à conciliação. Em vez de alguém da sua equipe gerar o Pix para empresas ou emitir um QR Code, acompanhar o extrato e dar baixa manual, o sistema executa cada etapa sozinho, a partir de regras definidas na integração.
A integração da API Pix pode ser utilizada em diversas situações, conforme as necessidades e objetivos da empresa:
- Emitir cobranças: gerar uma cobrança Pix com QR Code dinâmico e Pix Copia e Cola para cada pedido ou fatura;
- Monitorar pagamentos recebidos: receber a confirmação por webhook assim que o pagador conclui o Pix;
- Gerir cobranças: consultar, alterar ou cancelar cobranças em aberto pelo próprio sistema;
- Controlar recebimentos e reembolsos: acompanhar o status de cada Pix e devolver valores quando necessário;
- Conciliar o financeiro: ligar cada pagamento ao pedido de origem, sem cruzar extrato e planilha;
- Processar estornos: registrar devoluções no mesmo fluxo da cobrança original.
Essas ações rodam no sistema que você já usa, como ERP, plataforma de e-commerce ou aplicativo próprio. Dessa maneira, seu time deixa de alternar entre o internet banking e o sistema de gestão para saber o que foi pago.
Quem pode usar a API de pagamento Pix?
A API Pix pode ser utilizada por empresas de qualquer porte, porém, faz mais diferença naquelas que já têm maior volume ou recorrência nas cobranças, e precisam de agilidade na confirmação de pagamento.
Por exemplo, a integração Pix é ideal para vendas por e-commerce, SaaS, escolas, serviços por assinatura. Mas não se limita só a isso, e também pode ser aplicada em comércios físicos e empresas de diversos segmentos.
Já para receber de clientes fora do Brasil, vale entender antes como funciona o Pix internacional.
Quando a API Pix não é a melhor opção?
A integração por API exige que a sua empresa possua alguém com conhecimento técnico para desenvolver e manter a conexão. Se o seu negócio ainda recebe poucos Pix por mês ou não tem time de desenvolvimento, o custo de construir a integração pode ser maior que o ganho de tempo.
Nesses casos, outras saídas resolvem melhor:
- Plugins prontos: quem vende em plataformas de e-commerce pode ativar o Pix sem programar, como na integração do Asaas com a Shopify, com o WooCommerce e com o Magento.
- Cobrança pelo painel: para vendas pontuais, gerar a cobrança Pix ou um link de pagamento direto no painel costuma bastar.
Apesar de, geralmente, as documentações serem completas, o ideal é contar com alguém com conhecimento técnico para realizar a integração, combinado?
Quais são os benefícios do Pix automatizado via API?
O principal benefício do Pix automatizado via API é tirar a equipe da conferência manual de pagamentos. Dessa maneira, cobranças, confirmações e baixas passam a acontecer no sistema, em tempo real, o que reduz erros, acelera a liberação de pedidos e dá previsibilidade ao fluxo de caixa.
O volume justifica a automação: quase 6 em cada 10 donos de pequenos negócios (59%) têm o Pix como principal meio de recebimento das vendas, segundo pesquisa do Sebrae com o Ipespe.
Nas integrações que eu acompanho, quanto maior a participação do Pix no caixa, mais tempo a conferência manual consome.
Gestão financeira eficiente
Automatizar os processos de cobrança e pagamento por meio da API Pix simplifica a gestão financeira da empresa, melhorando o controle e reduzindo tarefas manuais.
Afinal, cada cobrança criada pela API recebe um identificador próprio, que pode ser ligado ao número do pedido ou da fatura no sistema da empresa. Quando o Pix é pago, o webhook avisa qual cobrança foi quitada, e a baixa acontece sozinha.
Por meio dela, há como acompanhar as transações financeiras em tempo real, ter previsão de fluxo de caixa e aumentar o tempo de produtividade. Isso melhora o processo de tomada de decisão, baseando-se em relatórios do próprio sistema.
Flexibilidade de pagamento via Pix
Por meio da API Pix, a sua empresa pode oferecer uma gama de opções flexíveis de pagamento, como pagamentos recorrentes. Dessa forma, os produtos e serviços se tornam mais acessíveis.
Por exemplo, com o Pix Automático, o seu cliente autoriza uma vez e as cobranças seguintes são debitadas sem nova ação dele. Isso torna mensalidades e assinaturas mais previsíveis para quem cobra e mais práticas para quem paga.
Outra opção é o Pix com redirecionamento via Open Finance no Asaas, em que o cliente autoriza cobranças futuras dentro do app do próprio banco.
Já o parcelamento com garantia, previsto em modalidades como o Pix Garantido, segue em discussão no Banco Central.
Integração com processos Internos
Utilizando o Pix via API, é possível integrar os processos da empresa, como as movimentações financeiras e a gestão de estoque. Isso gera gatilhos para os outros processos que você realiza na empresa.
Além de melhorar a análise sobre o negócio, essa ferramenta ajuda a empresa a eliminar tarefas manuais e repetitivas. Assim, é possível destinar o tempo a atividades estratégicas, focando no crescimento e expansão do seu negócio.
Qual a diferença entre API Pix, Chave Pix ou QR Code Estático?
A diferença está em quem faz a conferência. Com a chave Pix ou o QR Code estático, a empresa recebe o dinheiro, mas precisa identificar manualmente quem pagou e o que foi pago. Com a API, cada cobrança tem um código próprio e a confirmação chega sozinha ao sistema.
| Critério | Chave Pix | QR Code estático | API Pix (QR Code dinâmico) |
|---|---|---|---|
| Código por cobrança | Não | Não: o mesmo código serve para vários pagamentos | Sim, com valor, vencimento e identificador |
| Identificação do pedido | Depende do comprovante enviado pelo cliente | Limitada | Automática, pelo identificador da cobrança |
| Confirmação do pagamento | Manual, no extrato | Manual, no extrato | Automática, por webhook |
| Cobrança recorrente | Não | Não | Sim, com Pix Automático |
| Precisa de desenvolvedor | Não | Não | Sim, ou um plugin pronto |
| Indicado para | Baixo volume e vendas pontuais | Balcão, doações e valores livres | E-commerce, SaaS e assinaturas |
Na prática, muitas empresas começam pela chave Pix e migram para a API quando a conferência manual passa a consumir horas da equipe. O ponto de virada costuma ser o volume diário de pagamentos, não o porte da empresa.
Veja mais: Pix no e-commerce.
Qual a melhor API Pix?
A melhor API Pix é aquela em que os recursos disponíveis se adaptam às necessidades da sua empresa. Antes de escolher, é importante considerar alguns pontos, como facilidade de integração, documentação e suporte técnico disponível.
Além disso, a segurança também deve ser um critério fundamental, garantindo que a solução siga as normas do Banco Central e possua um sistema antifraude. Outro fator relevante são os custos e taxas, comparando valores para entender se há cobranças por transação ou mensalidade.
Avaliando esses critérios, é possível fazer uma escolha mais estratégica e alinhada às necessidades da empresa.
Resumi esses pontos aabixo, veja:
| Critério | O que verificar | Por que importa |
|---|---|---|
| Autorização no Banco Central | Se a instituição aparece na consulta “Encontre uma instituição”, no site do Banco Central | Garante que o dinheiro passa por uma empresa regulada |
| Segurança | Sistema antifraude, certificações e práticas de proteção de dados | Reduz o risco de golpes e vazamentos |
| Documentação | Exemplos de código, referência de endpoints e guias por linguagem | Encurta o tempo de integração |
| Ambiente de testes (sandbox) | Se dá para simular cobranças e webhooks sem dinheiro real | Evita erros em produção |
| Webhooks | Quais eventos são enviados e se há reenvio em caso de falha | Sem eles, a confirmação volta a ser manual |
| Recorrência | Suporte a Pix Automático e política de retentativas | Recupera cobranças que falham por falta de saldo no dia |
| Suporte técnico | Canais, horários e página de status da API | Define quanto tempo um problema fica sem resposta |
| Modelo de cobrança | Mensalidade fixa ou tarifa por transação | Muda o custo total conforme o volume |
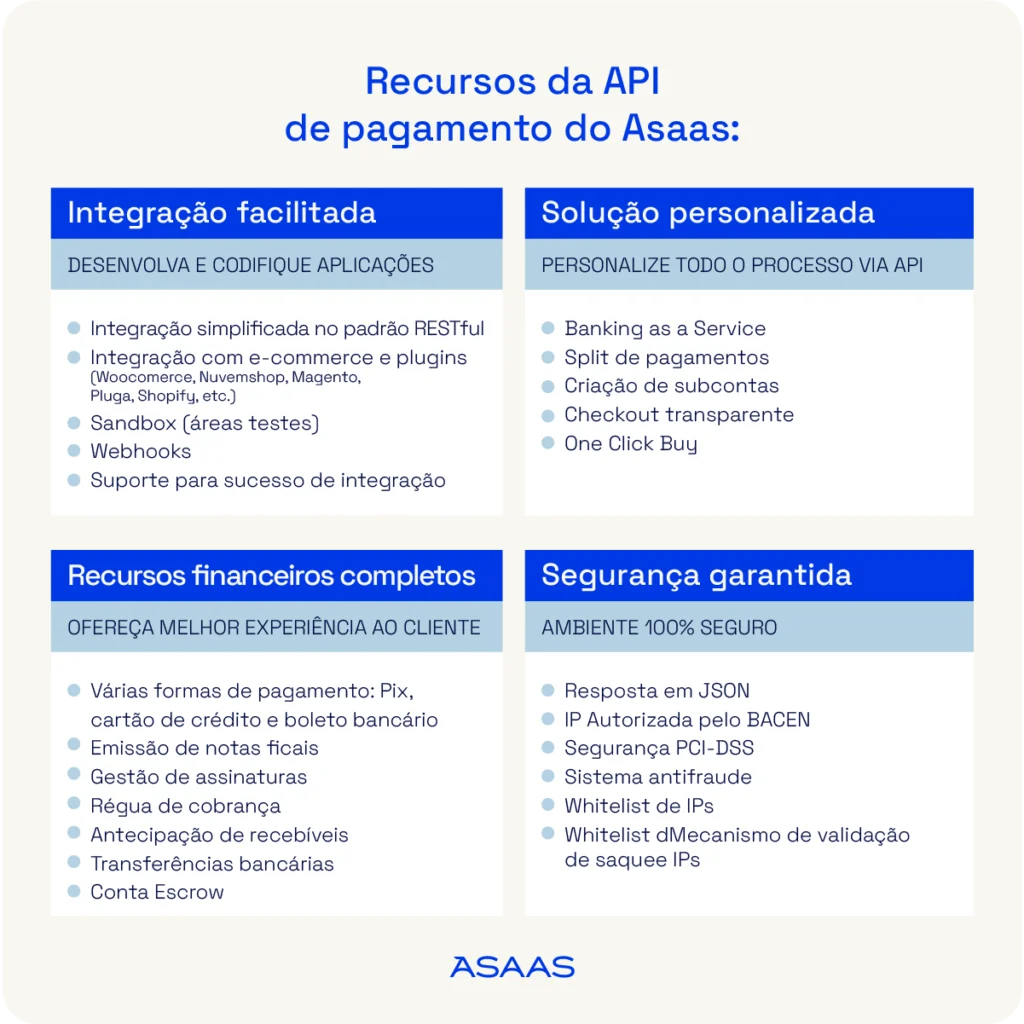
No Asaas, por exemplo, a implementação e manutenção são simplificadas, sem dor de cabeça a longo prazo. A empresa tem acesso a uma biblioteca detalhada, com exemplos de códigos em diversas linguagens.
Como funciona a integração API Pix do Asaas?
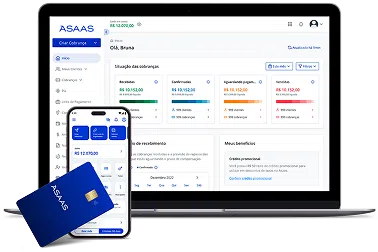
O Asaas é uma plataforma financeira e operacional para empresas. Pela API, a empresa emite cobranças Pix com QR Code dinâmico, recebe a confirmação por webhook, configura o Pix Automático com retentativas e concilia tudo no mesmo sistema, que também cobra por boleto e cartão.
A API de pagamentos do Asaas também oferece soluções como: antecipação, notificações e notas fiscais direto no seu sistema ou aplicativo. Tudo fica ligado à conta digital, em que você também consegue pagar seus fornecedores e gerenciar o financeiro.
1. Geração de cobranças via API Pix
A integração segue o padrão REST e funciona com qualquer linguagem ou tecnologia. O fluxo básico tem cinco etapas: gerar a chave de API, testar no sandbox, criar a cobrança, exibir o QR Code ao cliente e receber a confirmação do pagamento por webhook.
- Gere a chave de API: ela autentica as requisições do seu sistema.
- Teste no sandbox: simule cobranças e webhooks sem movimentar dinheiro real.
- Crie a cobrança: envie um
POST /v3/paymentscombillingType: PIX, o cliente, o valor e o vencimento. - Exiba o QR Code: o
GET /v3/payments/{id}/pixQrCoderetorna a imagem do QR Code em Base64, o Pix Copia e Cola e a data de expiração. - Receba a confirmação: o webhook
PAYMENT_RECEIVEDavisa seu sistema assim que o Pix é pago.
Exemplo de requisição para criar a cobrança:
POST /v3/payments
{
“customer”: “cus_000005219613”,
“billingType”: “PIX”,
“value”: 150.00,
“dueDate”: “2026-10-15”,
“externalReference”: “pedido-4821”
}
O campo externalReference liga a cobrança ao número do pedido no seu sistema, o que permite a baixa automática. A documentação tem exemplos de código em diversas linguagens. Para começar, confira o Asaas para desenvolvedores.
2. API Pix robusta e segura
A API PIX do Asaas é projetada com segurança, seguindo diretrizes rigorosas, estabelecidas pelo Banco Central do Brasil. Para oferecer esse tipo de serviço, é preciso seguir todas essas regras.
Ele possui o certificado PCI-DSS, que é o padrão internacional de segurança de cartões. Além disso, possui um sistema antifraude para garantir a segurança das transações financeiras.
Saiba mais se o Asaas é seguro.
Vale lembrar que, o Asaas zela pela eficiência da solução do problema do cliente, agregando cada vez mais soluções ao mercado.
Por isso, ele oferece produtos diversos, como: antecipação de recebíveis, notificação de pagamento automática com régua de cobrança multicanal, conta digital completa, automação de notas fiscais e muitos outros.
3. Recuperação automática de cobranças com retentativas do Pix Automático
Muitas vezes, cobranças recorrentes falham por descasamento de caixa. O dinheiro existe, só não estava disponível no dia exato do débito. Para evitar que isso vire perda de receita, a API do Asaas viabiliza a política de retentativas do Pix Automático.
Com ela, é possível reagendar novas tentativas de débito para cobranças que falharam no vencimento, seguindo a regra do Banco Central: até 3 retentativas em um intervalo de 7 dias, sem necessidade de criar uma nova cobrança ou solicitar uma nova autorização ao cliente.
A ativação é feita pelo campo “retryPolicy” na criação da autorização via API. O agendamento de cada tentativa é gerenciado via endpoint de retries, e todo o ciclo pode ser acompanhado em tempo real por webhooks de instrução de pagamento.
Na prática, essa funcionalidade permite recuperar uma parcela relevante do faturamento que hoje é registrada como inadimplência por falha técnica e não por falta de intenção de pagamento.
4. Menor custo nas transações via Pix
O Asaas não cobra mensalidade nem taxa de adesão para usar a API Pix. A empresa paga uma tarifa por transação, só quando recebe, e a manutenção da conta é gratuita.
Esse modelo favorece quem está começando ou tem volume variável, porque o custo acompanha o faturamento. Em operações de alto volume, vale simular o custo mensal com base no número esperado de transações. Consulte as taxas do Asaas.
5. Disponibilidade da API Pix todos os dias
A API Pix do Asaas fica disponível todos os dias da semana, 24h por dia. Assim, não há riscos de ficar sem fechar uma venda por falta de suporte para receber, conseguindo ampliar a base do público-alvo.
Para quem está integrando, o suporte inclui portal do desenvolvedor, sandbox, coleções prontas para Postman e Insomnia, comunidade no Discord e um time dedicado a integrações.
No Asaas, há também um time de atendimento exclusivo para tirar dúvidas, entender necessidades e resolver problemas.
6. Integração da API de pagamentos descomplicada
A integração da API de pagamentos do Asaas é simples, fácil e rápida. O padrão utilizado é o REST. É possível aplicar a integração a qualquer sistema, não importa a linguagem ou tecnologia trabalhada.
Há como conectar aplicativos ao Asaas sem precisar de programação para isso. Além da API, o Asaas tem plugins e integrações prontas que conectam aplicativos sem programação, como plataformas de e-commerce e ferramentas de automação, a exemplo da integração com a Pluga e da integração com o Make.
Para times que já usam agentes de IA, o Asaas publicou mais de 120 APIs públicas no padrão MCP, que permite a esses agentes consultar dados e executar rotas da API com autorização.
Vale a ressalva: plugins resolvem os fluxos mais comuns. Regras específicas do negócio, como liberar estoque ou emitir nota por tipo de produto, normalmente pedem a API.
Quer usufruir de todos esses recursos da API Pix? Crie sua conta e cobre via Pix no Asaas agora mesmo!
Perguntas frequentes sobre API Pix
A API Pix do Banco Central é a mesma oferecida por provedores?
Não. A API Pix padronizada pelo Banco Central define interfaces usadas no ecossistema de pagamentos instantâneos; já a API oferecida por um provedor é o produto pelo qual uma empresa acessa recursos de cobrança.
O provedor pode seguir o padrão regulatório e, ao mesmo tempo, oferecer endpoints próprios para cadastrar clientes, emitir cobranças e consultar pagamentos. Por isso, antes de desenvolver, é preciso verificar a documentação da solução escolhida: nomes de campos, autenticação e eventos de webhook não são necessariamente iguais aos do padrão Pix
Quando usar QR Code Pix dinâmico em vez de estático?
Use o QR Code Pix dinâmico quando cada venda precisar de uma cobrança identificável, com valor e dados próprios. O código estático costuma ser reutilizável, como em um balcão, mas pode exigir mais trabalho para relacionar cada pagamento a um pedido.
Pela API Pix, o QR Code dinâmico pode ser gerado para uma cobrança específica e associado a um txid, identificador útil na conciliação. Em ambos os casos, exibir o código ou receber um comprovante do cliente não substitui a confirmação do pagamento pelo sistema.
Preciso abrir conta bancária para receber por uma API Pix?
Não necessariamente. Para receber por uma API Pix, a empresa precisa de uma conta apta a receber Pix, que pode ser mantida em uma instituição de pagamento, e não obrigatoriamente em um banco. A integração é feita com a API do prestador escolhido, conforme as regras de cadastro, identificação e habilitação da conta.
Ter uma chave Pix pode fazer parte da configuração, mas não significa que a empresa tenha acesso direto à infraestrutura do Banco Central. Verifique também em qual conta os valores serão creditados e como serão consultados no extrato.
Cobrança Pix imediata ou com vencimento: qual atende melhor meu negócio?
A cobrança Pix imediata atende melhor a uma compra que deve ser paga no momento, como um pedido de e-commerce. A cobrança com vencimento é mais adequada quando há uma data combinada, como uma mensalidade ou prestação de serviço.
No padrão da API Pix, essas modalidades são conhecidas como cob e cobv, respectivamente. A cobrança com vencimento pode contemplar regras como multa, juros ou desconto, conforme a implementação disponível. Antes de escolher, confirme quais modalidades a API oferece e como ela informa pagamentos realizados após a data prevista.
Como saber qual cliente pagou cada cobrança pela API Pix?
Crie uma cobrança individual e vincule seu identificador ao pedido ou cliente no sistema da empresa. Na API Pix, o txid identifica a cobrança e ajuda a localizar o recebimento correspondente; o endToEndId identifica a transação Pix efetivamente realizada.
Ao receber uma notificação ou consultar o pagamento, relacione esses dados ao pedido registrado no ERP ou checkout. Não dependa apenas do nome exibido em um comprovante: quem paga pode ser diferente de quem fez a compra. Confirme o recebimento e o valor antes de dar a cobrança como quitada.
Como começar a cobrar pela API Pix do Asaas e estimar os custos?
Comece criando uma conta, consultando a documentação para desenvolvedores do Asaas e gerando as credenciais do ambiente indicado para a integração. Depois, cadastre um cliente, crie uma cobrança Pix e teste a consulta do pagamento antes de publicar o fluxo.
O Asaas oferece conta digital PJ gratuita e permite reunir cobranças por Pix, boleto e cartão na gestão financeira. Para estimar o custo, consulte a tabela de preços e taxas vigente e calcule o gasto previsto com base no volume mensal de cobranças e nas funcionalidades que pretende usar.
O que testar no sandbox antes de publicar uma integração Pix?
Teste o ciclo completo da cobrança Pix no sandbox: criação, exibição do QR Code e do Pix copia e cola, consulta de status e tratamento das notificações. Simule também pagamento confirmado, cobrança pendente, expiração e recebimento duplicado de webhook, quando esses cenários estiverem disponíveis no ambiente de testes.
Verifique se o sistema associa o txid ao pedido certo e não entrega um produto apenas porque a cobrança foi criada. Antes de entrar em produção, substitua as credenciais de teste, proteja os segredos da API e valide o fluxo com as configurações reais.
Como confirmar pedidos de e-commerce por webhook sem entregar antes do pagamento?
Configure o webhook da API Pix para avisar seu sistema quando houver mudança na cobrança, mas libere o pedido somente após confirmar o status de pagamento. Ao receber o evento, valide sua origem conforme a documentação do provedor, localize o pedido pelo identificador da cobrança e, se necessário, consulte a API para conferir status e valor.
Registre um identificador do evento ou da transação para não processar a mesma confirmação duas vezes. Se a notificação não chegar, mantenha o pedido pendente e use consultas periódicas como contingência; QR Code exibido não é pagamento recebido.